



①今年以来,已有13家科创板IPO终止审核,合计终止募资规模同比增长近5倍;
                                    ②科创板IPO终止项目进退两极分化,新项目速撤与存量项目集中出清并行;
                                    ③港股市场科技企业上市申请失效同步上演,同比大幅增长236.36%。
财联社10月28日讯(记者 陈俊兰)港股四季度正面临一轮密集的限售股解禁,且压力高度集中在12月。
Wind数据显示,今年四季度港股市场共有95家次限售股解禁,合计解禁市值约2039.5亿港元。分月看,10月约490.6亿港元(24家次)、11月约373.9亿港元(23家次)、12月骤增至约1175亿港元(48家次),12月单月占四季度总量的57.6%。截至10月26日,仍有75家次、约1615.2亿港元的股份尚未解禁。
(备注:对于尚未解禁的股份以10月26日的股价估算,最终解禁金额以实际为准。)
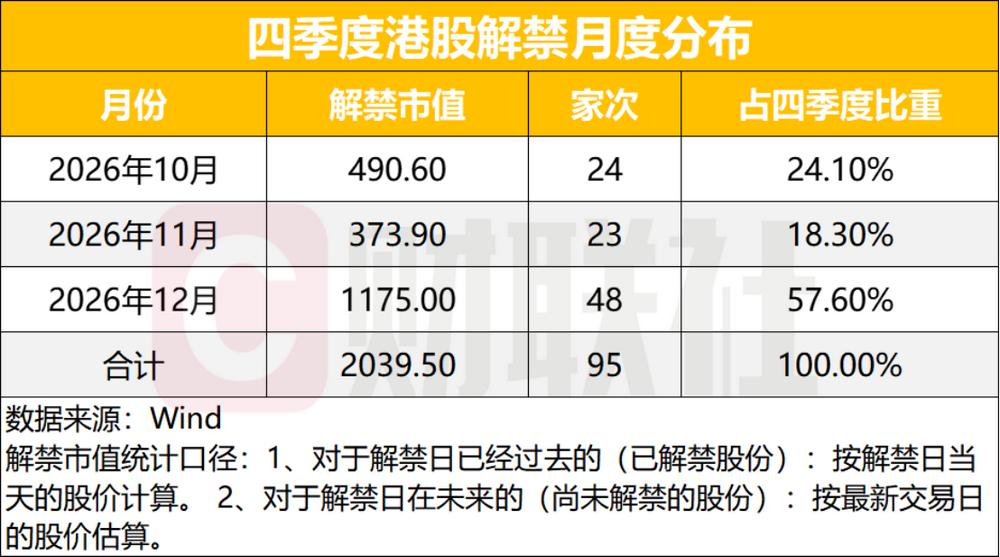
值得注意的是,12月30日单日就有11家公司集中解禁,解禁市值合计549.7亿港元,为四季度单日峰值;规模最大的10家次合计1221.9亿港元,占比59.9%。
综合各家券商研报观点来看,解禁对港股的冲击更多体现在情绪面与“前置定价”,指数层面影响可控,但个股分化极大。港股市场年末限售股解禁压力值得关注。
12月是真正的“压力测试”,科技链占近四成半
Wind数据显示,今年四季度港股市场共有95家次限售股解禁,合计解禁市值约2039.5亿港元,其中12月解禁市值约1175亿港元。从结构看,本轮解禁呈现出“总量不算极端、结构高度集中”的特征。
按恒生行业划分,软件服务以545.1亿港元、15家次居首,药品及生物科技242亿港元、电气及电子零件192.1亿港元紧随其后。若将软件服务、半导体、资讯科技器材、电气及电子零件合并视为“科技链”,四季度合计42家次、913.1亿港元,占比达44.8%,与去年以来港股IPO集中于硬科技的方向一脉相承。
个股层面,京东工业12月11日解禁256.6亿港元,为四季度单家最大;创新实业11月24日解禁200.7亿港元;五一视界、迅策在12月30日解禁,规模分别为198.1亿港元和159.4亿港元。
广发证券研报指出下一轮解禁高峰集中在2026年年末至2027年年初,集中于大模型、GPU、光模块、智驾等方向,12月和次年1月合计解禁规模4337亿港元,考虑到解禁前通常下跌较多,四季度港股可能受到情绪冲击。
31家次解禁量超现有流通股
真正需要警惕的,或许不是解禁市值本身,而是解禁股份相对现有流通盘的“倍数”。
记者梳理发现,95家次中有73家次的解禁数量占解禁前流通股比例超过20%,合计解禁市值1939.0亿港元;其中31家次解禁量超过其解禁前的全部流通股本(占比超100%),合计1558.1亿港元,占四季度总量的76.4%。
但实际上极端案例并不少见,群核科技解禁量相当于解禁前流通股的886.3%,果下科技831.7%,卓越睿新829.3%,迅策792.9%,卧安机器人616.6%,五一视界542.8%。这意味着相关公司流通盘短期内面临数倍扩容。
兴业证券在今年8月的研报中给出的经验阈值恰与此呼应:当解禁股本占解禁前流通股本比例超过20%后,个股相对恒指收益明显走弱;超过100%时,相对跑输最为明显。影响窗口通常为解禁前约20个交易日至解禁后约60个交易日,高比例个股持续更久。
券商:指数影响在低个位数,压力“前置定价”
对于指数层面的冲击,券商给出的判断相对一致:可控,但会被提前计入。
华泰证券在今年6月发布的《港股解禁影响的定量化评估》中测算,2026年港股已披露解禁规模约1.63万亿港元,较2025年增长约69%。但其强调,解禁对大盘压力具有“前置定价”特征:2015年以来,单月解禁规模触及滚动历史前20%分位时,恒指在解禁前1个月及3个月平均收益率分别回落0.85和1.71个百分点;只有三个月窗口的供给压力升至历史前10%,才会形成显著压制。对应到今年,“11月中下旬至12月,恒指或阶段性承压约2个百分点”。
兴业证券的统计亦显示,2010年以来解禁金额前十大月份中,恒指当月收益率中位数为-0.5%,上涨概率仅30%。不过解禁影响仍取决于流动性环境与个股结构,2025年6月同为解禁高峰,但在港元流动性释放与南向资金涌入下恒指仍收涨,同年12月规模相当,恒指却下跌。
广发证券最新的研报指出,在复盘历史前十大解禁个股后总结出三点规律:解禁之前通常下跌最多;解禁时个股股价通常见底,解禁结束后虽不一定反弹,但起码是阶段性底部,“如果解禁高峰能够过去,可能意味着阶段性利空出尽的机会”;红利股的大规模解禁对股价影响较小。
解禁不等于减持,但南向资金被动承压
综合各家券商研报内容来看,解禁本身并不等同于减持。港股现行披露制度下,基石投资者减持若未穿越5%披露线无需另行公告,控股股东则适用“6个月绝对禁售+6个月相对禁售”安排,实际减持节奏存在缓冲。
不过广发证券提及一个结构性矛盾:港股通账户不能参与打新、无法享受稀缺公司的上市红利,却需承受解禁风险,这正是近两年市场对南向资金影响港股流动性的主要担忧之一。
总体来看,四季度港股解禁的基准情形是总量不触及历史极端阈值,指数层面约1—2个百分点的阶段性、前置性扰动;真正的风险敞口在于筹码分散、解禁比例极高、估值处于高位且缺乏A股定价锚的科技类次新股。而对于消化充分、机构承接力强的标的,解禁高峰过去后反而可能出现“利空出尽”的窗口。
