

①今日,贵州茅台股价创9月7日以来近5周新高,年内跌幅收窄至1.49%。
                                    ②贵州茅目前融资余额创今年4月16日以来近半年新低,同时在年内位列第七低纪录。
                                    ③贵州茅台于10月14日重返“股王”宝座,并不断拉大与联讯仪器、源杰科技的差距。
面对每天上千份上市公司公告该看哪些?重大事项公告动辄几十页几百页重点是啥?公告里一堆专业术语不知道算利好还是利空?请看财联社公司新闻部《速读公告》栏目,我们派驻全国的记者们将于公告当晚为您带来准确、快速、专业的解读。
财联社10月27日讯(记者 朱万平)白酒行业深度调整下,“陇酒龙头”金徽酒(603919.SH)前三季度营收小幅增长,但受市场推广投入、股份支付等因素拖累,归母净利润同比下降超过四成。
今日晚间,金徽酒发布公告,今年前三季度公司实现营业收入23.39亿元,同比小幅增长1.45%;归属于上市公司股东的净利润1.78亿元,同比下滑44.90%;扣除非经常性损益的净利润1.92亿元,同比下降39.59%。
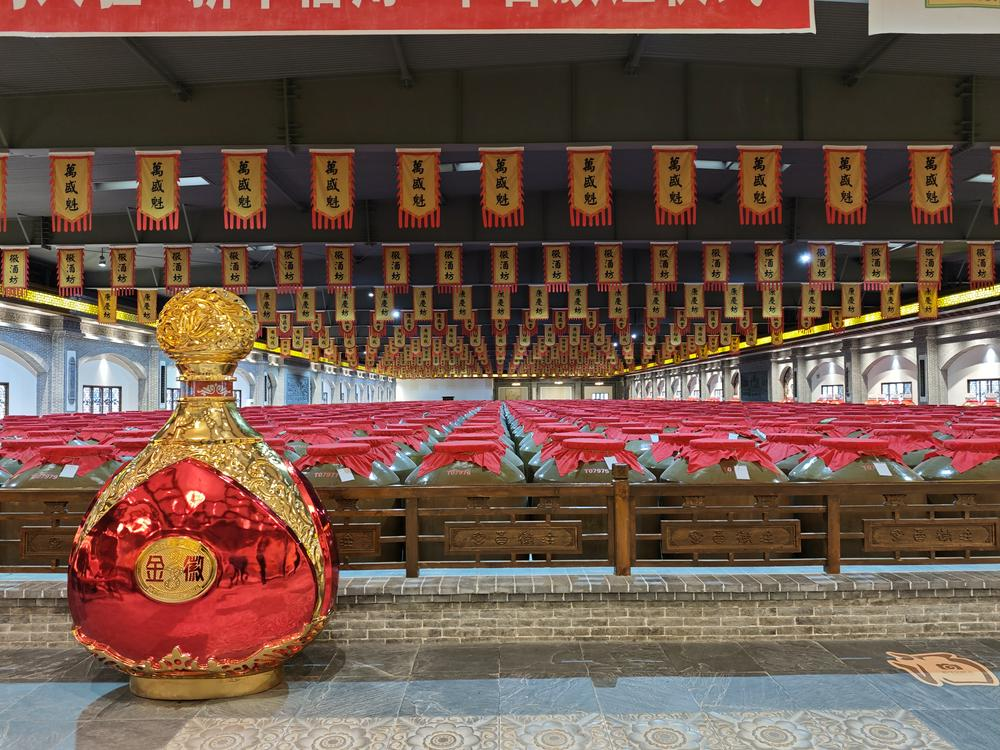
金徽酒储酒坛 图片来源:财联社记者 朱万平/摄
分季度来看,金徽酒今年Q3实现营收5.23亿元,同比下降4.16%;归母净利润为-3564.38万元,扣非净利润为-2696.32万元,均由盈转亏。对于Q3业绩转亏,公司在财报中解释,一方面受宏观及政策因素影响,消费场景受限,季度营收同比下滑;另一方面,本报告期市场推广费用增加,叠加实施员工持股计划带来新增股份支付,多重因素共同压缩盈利空间。
财联社记者注意到,金徽酒Q3业绩恶化的程度超出多家券商预期,包括国信证券、广发证券、申万宏源证券、华创证券、招商证券等多家券商曾预计,金徽酒Q3净利润增长幅度在-15%到5%之间。
今年1~9月,金徽酒呈现两头向好、核心中档产品承压的态势。具体而言,今年前三季度,金徽酒300元/500ml以上的产品实现营收5.62亿元,同比增长4.63%;100-300元/500ml产品实现营收12.04亿元,同比下降1.93%;100元/500ml以下产品实现营收约5亿元,同比增长9.36%。
分地区来看,甘肃仍是金徽酒营收的主力。前三季度,金徽酒在甘肃省内实现营收16.76亿元,同比下降0.78%;甘肃省外地区实现营收5.9亿元,同比增长10.73%。虽然公司省外收入走高,但经销商净减少21家。这说明省外市场在收入提升的同时正在进行渠道洗牌,淘汰部分弱势经销商。
分渠道来看,上半年公司主要销售渠道——经销商渠道实现营收20.99亿元,基本持平;互联网销售渠道实现营收1.15亿元,同比增长57.64%;直销(含团购)渠道实现营收0.52亿元,同比下滑7.62%。
