

①云厂商资本开支持续性现分歧,AI及半导体硬件链短期估值承压几何?
                                    ②国庆前三天访港客流增逾8%,新秀丽、周生生等消费标刺激有多大?
财联社10月27日讯(编辑 胡家荣)港股三大指数集体调整,其中科技指数跌幅居前。
截至收盘,恒生指数跌0.73%,报23041.32点;科技指数跌1.48%,报3800.43点;国企指数跌0.45%,报7766.91点。
从盘面来看,部分人工智能、光通信、PCB等算力硬件相关个股表现居前;与此同时,医药、房地产及汽车股集体承压走弱。
Anthropic冲刺万亿级IPO 人工智能等个股逆势走强
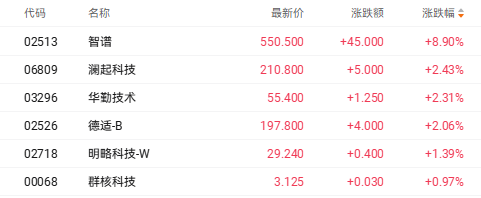
截至收盘,智谱(02513.HK)涨8.90%,澜起科技(06809.HK)涨2.43%,群核科技(00068.HK)涨0.97%。
消息方面,AI独角兽Anthropic正式递交S-1文件冲刺纳斯达克,代码"ANT"。据报道,Anthropic计划于11月16日当周进行IPO。Anthropic目标估值高达2万亿美元,若成功落地,将成为有史以来规模最大的IPO。
Anthropic招股书披露多项亮点:企业客户规模庞大,收入超百万美元客户逾1900家;截至2026年6月,收入同比增长1368%,远超计算成本增速;经营现金流转正;全部7位创始人仍在职。公司同时坦承风险,台积电供应集中及内存芯片短缺构成重大隐患。10月ARR数据将在修订版文件中补充披露。
加之摩根士丹利最新统计显示,在第三方模型路由平台OpenRouter上,开源权重模型所处理的Token份额已由一年前的约22%飙升至当前的72%;在Vercel AI网关平台上,该比例更由2025年底的7%跃升至63%。数据印证全球开发者正加速转向单位调用成本更低的开源大模型,以承载放量的日常业务工作流。
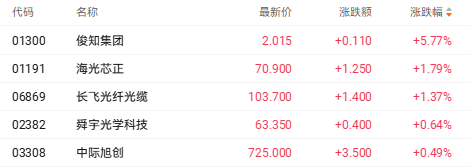
在Anthropic强劲算力资本开支预期的驱动下,光通信、PCB相关个股走强:
截至收盘,俊知集团(01300.HK)涨5.77%,海光芯正(01191.HK)涨1.79%,长飞光纤光缆(06869.HK)涨1.37%。
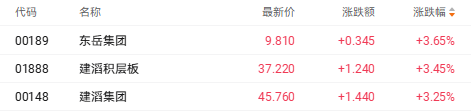
截至收盘,东岳集团(00189.HK)涨3.65%,建滔积层板(01888.HK)涨3.45%,建滔集团(00148.HK)涨3.25%。
医药行业步入商业化兑现窗口 部分创新药企短线整理
截至收盘,康诺亚-B(02162.HK)跌14.38%,亚盛医药(06855.HK)跌7.43%,基石生物-B(02616.HK)跌7.21%。
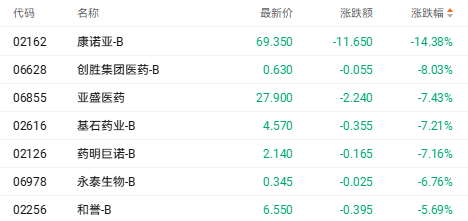
市场分析认为,国内创新药“出海”正从早期的管线对外授权签约期,全面迈入首付款与里程碑款项的集中兑现期。尽管阶段性入账将显著改善部分药企当期利润表,但在前期估值充分计入预期后,资金对后续临床数据推进与海外商业化销售实效提出了更为严苛的审视要求。
房地产股全线重挫 世茂集团跌近9%
截至收盘,世茂集团(00813.HK)跌8.89%,旭辉控股集团(00884.HK)跌7.14%,龙湖集团(00960.HK)跌7.06%。
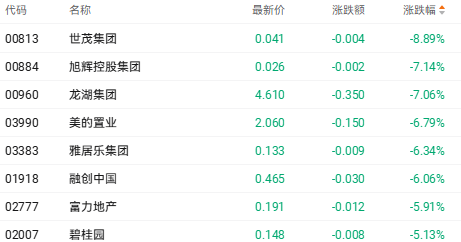
里昂证券发布研报指出,当前全国土地购置主体仍高度集中于资金实力雄厚的头部国央企,中型民营及混合所有制房企对新增土储的策略依旧偏向防守审慎,土地溢价率整体维持低位。通过跟踪12家代表性房企拿地数据测算,9月新购土地预期利润率较前8个月回升2.7个百分点,反映出土拍新政下开发商实际拿地成本有所回落,但企业扩表意愿仍有待基本面修复确认。
摩根大通下修汽车板块盈利预期 零跑汽车跌近5%
截至收盘,零跑汽车(09863.HK)跌4.84%,小米集团-W(01810.HK)跌4.61%,理想汽车-W(02015.HK)跌2.29%。
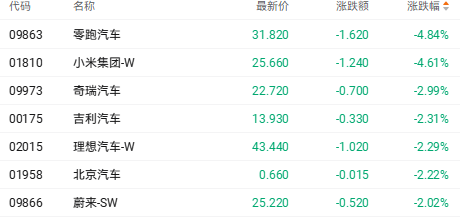
摩根大通在最新专题报告中发出预警,受多重逆风因素叠加影响,即将披露的2026年第三季业绩可能成为市场下修2026年四季度及2027年盈利预期的导火索。该行基于审慎原则,全面下调了主流整车厂的盈利预测与目标价。
个股异动
力勤资源涨超9% 此前预计前三季净利同比增超50%
力勤资源(02245.HK)涨9.21%,报收15.91港元。根据此前公告,预计前三季度归母净利润约31.5亿元至32.5亿元,同比增长约54.0%至58.9%;营业收入约380.0亿元至420.0亿元,同比增长约27.9%至41.4%。
驭势科技盘中一度涨超10% 智驾方案量产落地别克、凯迪拉克多款新车
驭势科技(01511.HK)涨9.70%,盘中一度涨超10%。根据近日公告,该公司作为核心技术合作方,联合行业头部车企及生态伙伴,为别克全新君越、凯迪拉克全新XT5燃油版与PHEV智混四驱Air版提供智能辅助驾驶软件方案,方案覆盖城市通勤、长途高速等主流用车场景。
