

①寒武纪董事长陈天石表示,公司收入规模的快速增长并未对盈利能力形成摊薄,AI算力需求持续旺盛,能够支撑公司业务稳步增长;
                                    ②陈天石表示,该公司新一代智能处理器微架构及指令集将对自然语言处理大模型、视频图像生成大模型以及垂直类大模型的训练推理等场景进行重点优化。
《科创板日报》10月26日讯(记者 吴旭光) 长进光子发布上市后首份三季报。
今年前三季度,该公司实现营业收入1.45亿元,同比下降19.36%;净利润为4583.26万元,同比下降29.19%。
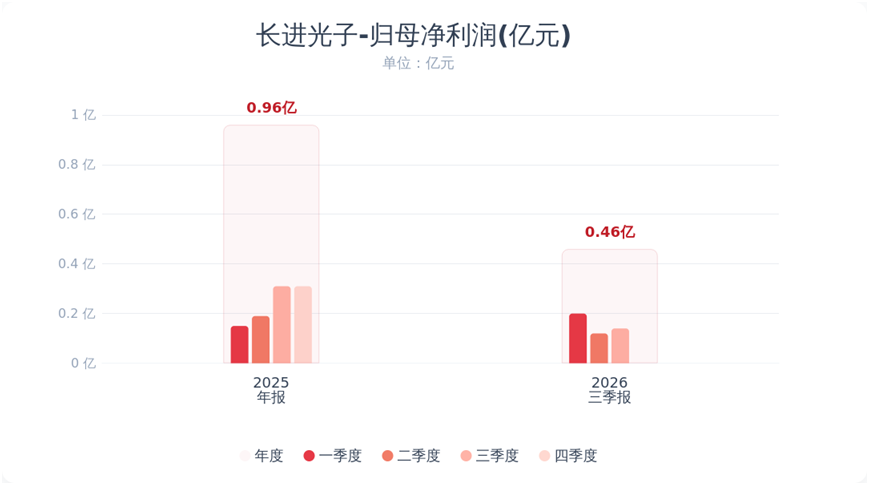
单季度来看,第三季度公司营业收入为4787.24万元,同比下降39.38%;归属于上市公司股东的净利润为1437.62万元,同比下降53.14%。
长进光子第三季度净利润1437.62万元,第二季度净利润1157万元,据此计算,第三季度净利润环比增长24%。
对于业绩变化,长进光子表示,营业收入下滑主要系下游客户调整业务规划,采购订单释放节奏有所放缓;同时公司结合市场环境优化产品价格策略,营收端有所承压。利润总额下滑主要系营业收入规模下降。
长进光子成立于2012年7月,今年5月27日登陆科创板,主要从事特种光纤的研发、生产和销售。该公司主要产品掺稀土光纤是特种光纤的重要子类,广泛应用于先进制造、光通信、测量传感、国防军工、医疗健康、科学研究等领域。
当前AI算力、数据中心、高速光模块需求持续增长,光通信板块成为市场热门方向之一。然而,近期,公司核心客户之一,同为武汉企业的锐科激光,已具备特种光纤自供能力,替代了部分外部采购。
对此,今年9月22日,有投资者向长进光子提问,“公司的产品容易被复制?护城河是什么?”
长进光子表示,特种光纤行业属于多学科交叉的技术密集型领域,涉及光电子学、材料科学等多学科,必须依靠长期自主研发和工艺积累,难以通过简单模仿实现超越。公司的护城河即核心竞争力在于专注、全面和前瞻的技术布局,作为独立第三方厂商服务于全行业多元化的客户需求,形成完整产品体系以及在高技术壁垒细分领域的技术优势。
根据锐科激光最新披露,目前该公司高功率掺杂特种光纤数字化生产线二期项目稳步建设,将进一步补强通信、激光雷达、医疗用特种光纤供给。
面对行业竞争的加剧,近年来,长进光子毛利率下滑明显。
盈利能力方面,截至三季报,长进光子的毛利率,已从2023年的69.31%高点,下降至今年前三季度的65.04%。长进光子此前表示,若未来市场需求减少或竞争加剧,或将导致公司产品销售价格持续下降。
二级市场表现方面,截至10月26日收盘,长进光子股价报收206.55元/股,与上市之初的659.99元/股相比,缩减近七成。公司最新市值为193.5亿元。
