
10月下旬,A股市场持续缩量调整,沪指围绕3600点反复争夺并一度失守,创业板指持续回调。题材层面却呈现另一番景象:以电池产业链为代表的主线集体走弱,而红利、物理AI、人形机器人等强叙事方向逆势走强,成为弱市资金愿意下注的方向。
消息面上,10月20—22日,英伟达柏林GTC首次将物理AI、机器人、世界模型与合成数据列为核心主线;OpenAI、特斯拉、国内本体厂商与地方政策在同一时间窗口密集落子。产业事件的共同指向是——通用大模型公司正把物理AI视为继Coding之后的下一条ARR增长曲线。
在此背景下,《金牌纪要库》围绕物理AI这一核心产业链,多次火线邀约蜂网专家深度解读,栏目一周内连发3篇专题文章,内容从产业逻辑延伸至细分环节与公司方向,从产业框架到个股映射层层递进,完成了一次系统性的产业链价值梳理:
【一】物理AI“训练数据”存在刚性供给缺口,栏目前瞻梳理受益环节!多家公司股价持续拉升
物理AI,优质数据先行。在和“物理AI”专家展开会议讨论后,栏目在10月20日22:25发布文章《物理AI"训练数据"存在刚性供给缺口,真实物理数据与软件AI数据获取逻辑完全不同,相关厂商具备行业独占性》,围绕物理AI产业从生成世界到控制世界的价值链重估展开交流,重点讨论训练数据要求、数据采集专用硬件映射等核心问题。
栏目提炼专家观点并汇总至文章,详情如下:
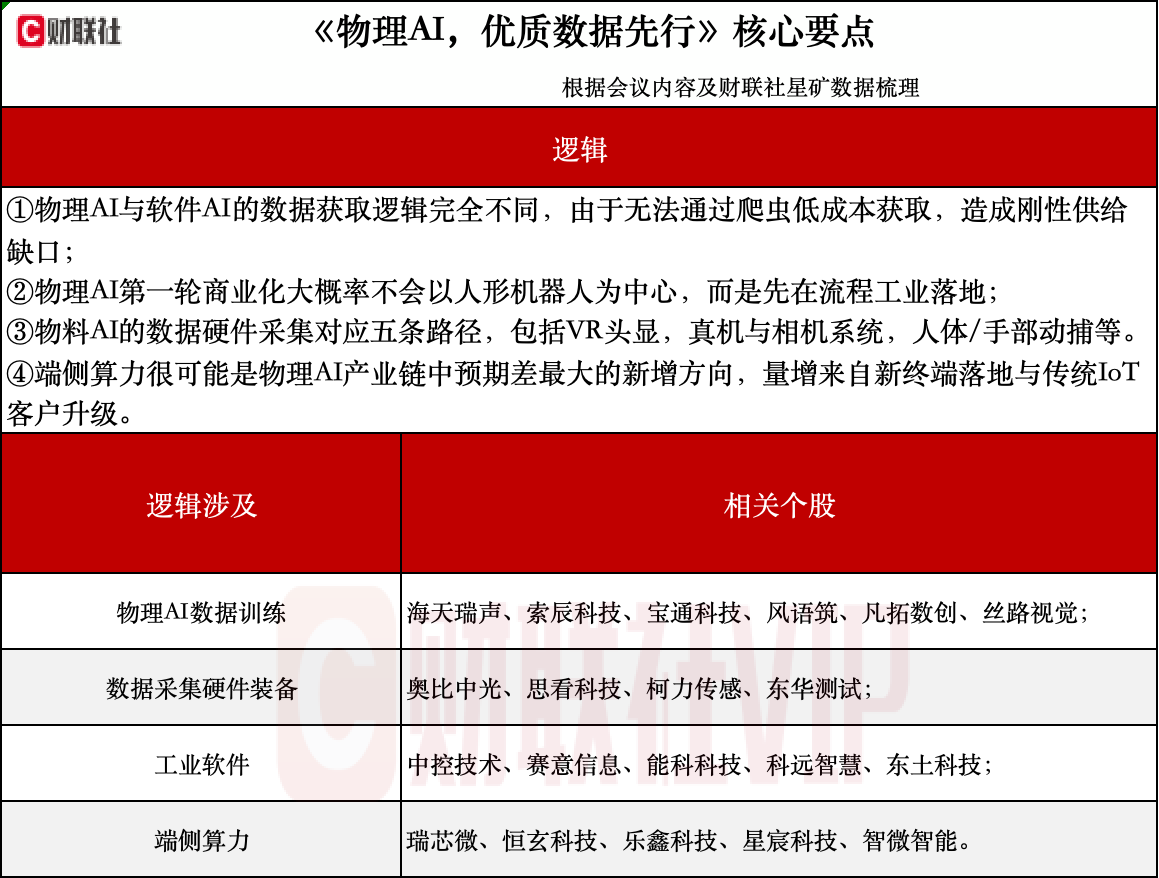
据悉:软件AI的幻觉是一段错误文字,物理AI的"幻觉"是碰撞、设备损坏甚至人身伤害。错误成本的量级差异,决定了物理AI数据无法像文本那样低成本爬取——必须满足摩擦力等物理定律、视觉力觉触觉轨迹多模态强耦合,由此形成刚性供给缺口:行业共识的可用数据门槛是1000万小时真实交互数据,当前高质量存量仅约50万小时,缺口约20倍;仿真环境89.4%的成功率到真实环境骤降至12%,真实数据不可替代。
技术路线上,纯VLA基于模仿学习、泛化是短板,世界模型具备"预测动作后果"能力且当前评测榜单第一均为该路线,终局大概率是"世界模型负责预测规划、VLA负责执行"的混合架构;落地节奏上,专家明确判断物理AI第一轮商业化大概率不以人形机器人为中心,而是先在流程工业落地——SOPE推出的MHS协议让AI Agent标准化调用物理设备,相当于数字世界MCP在物理世界的对应物,确立标准者具备平台型价值。
产业链来看,端侧算力很可能是物理AI产业链里预期差最大的新增方向之一。当前10B级端侧模型对算力拉动还有限,真正爆发要等世界模型进入本体侧控制环路,届时单机算力价值量才可能从百元级主控跳到千元至万元级计算模组。
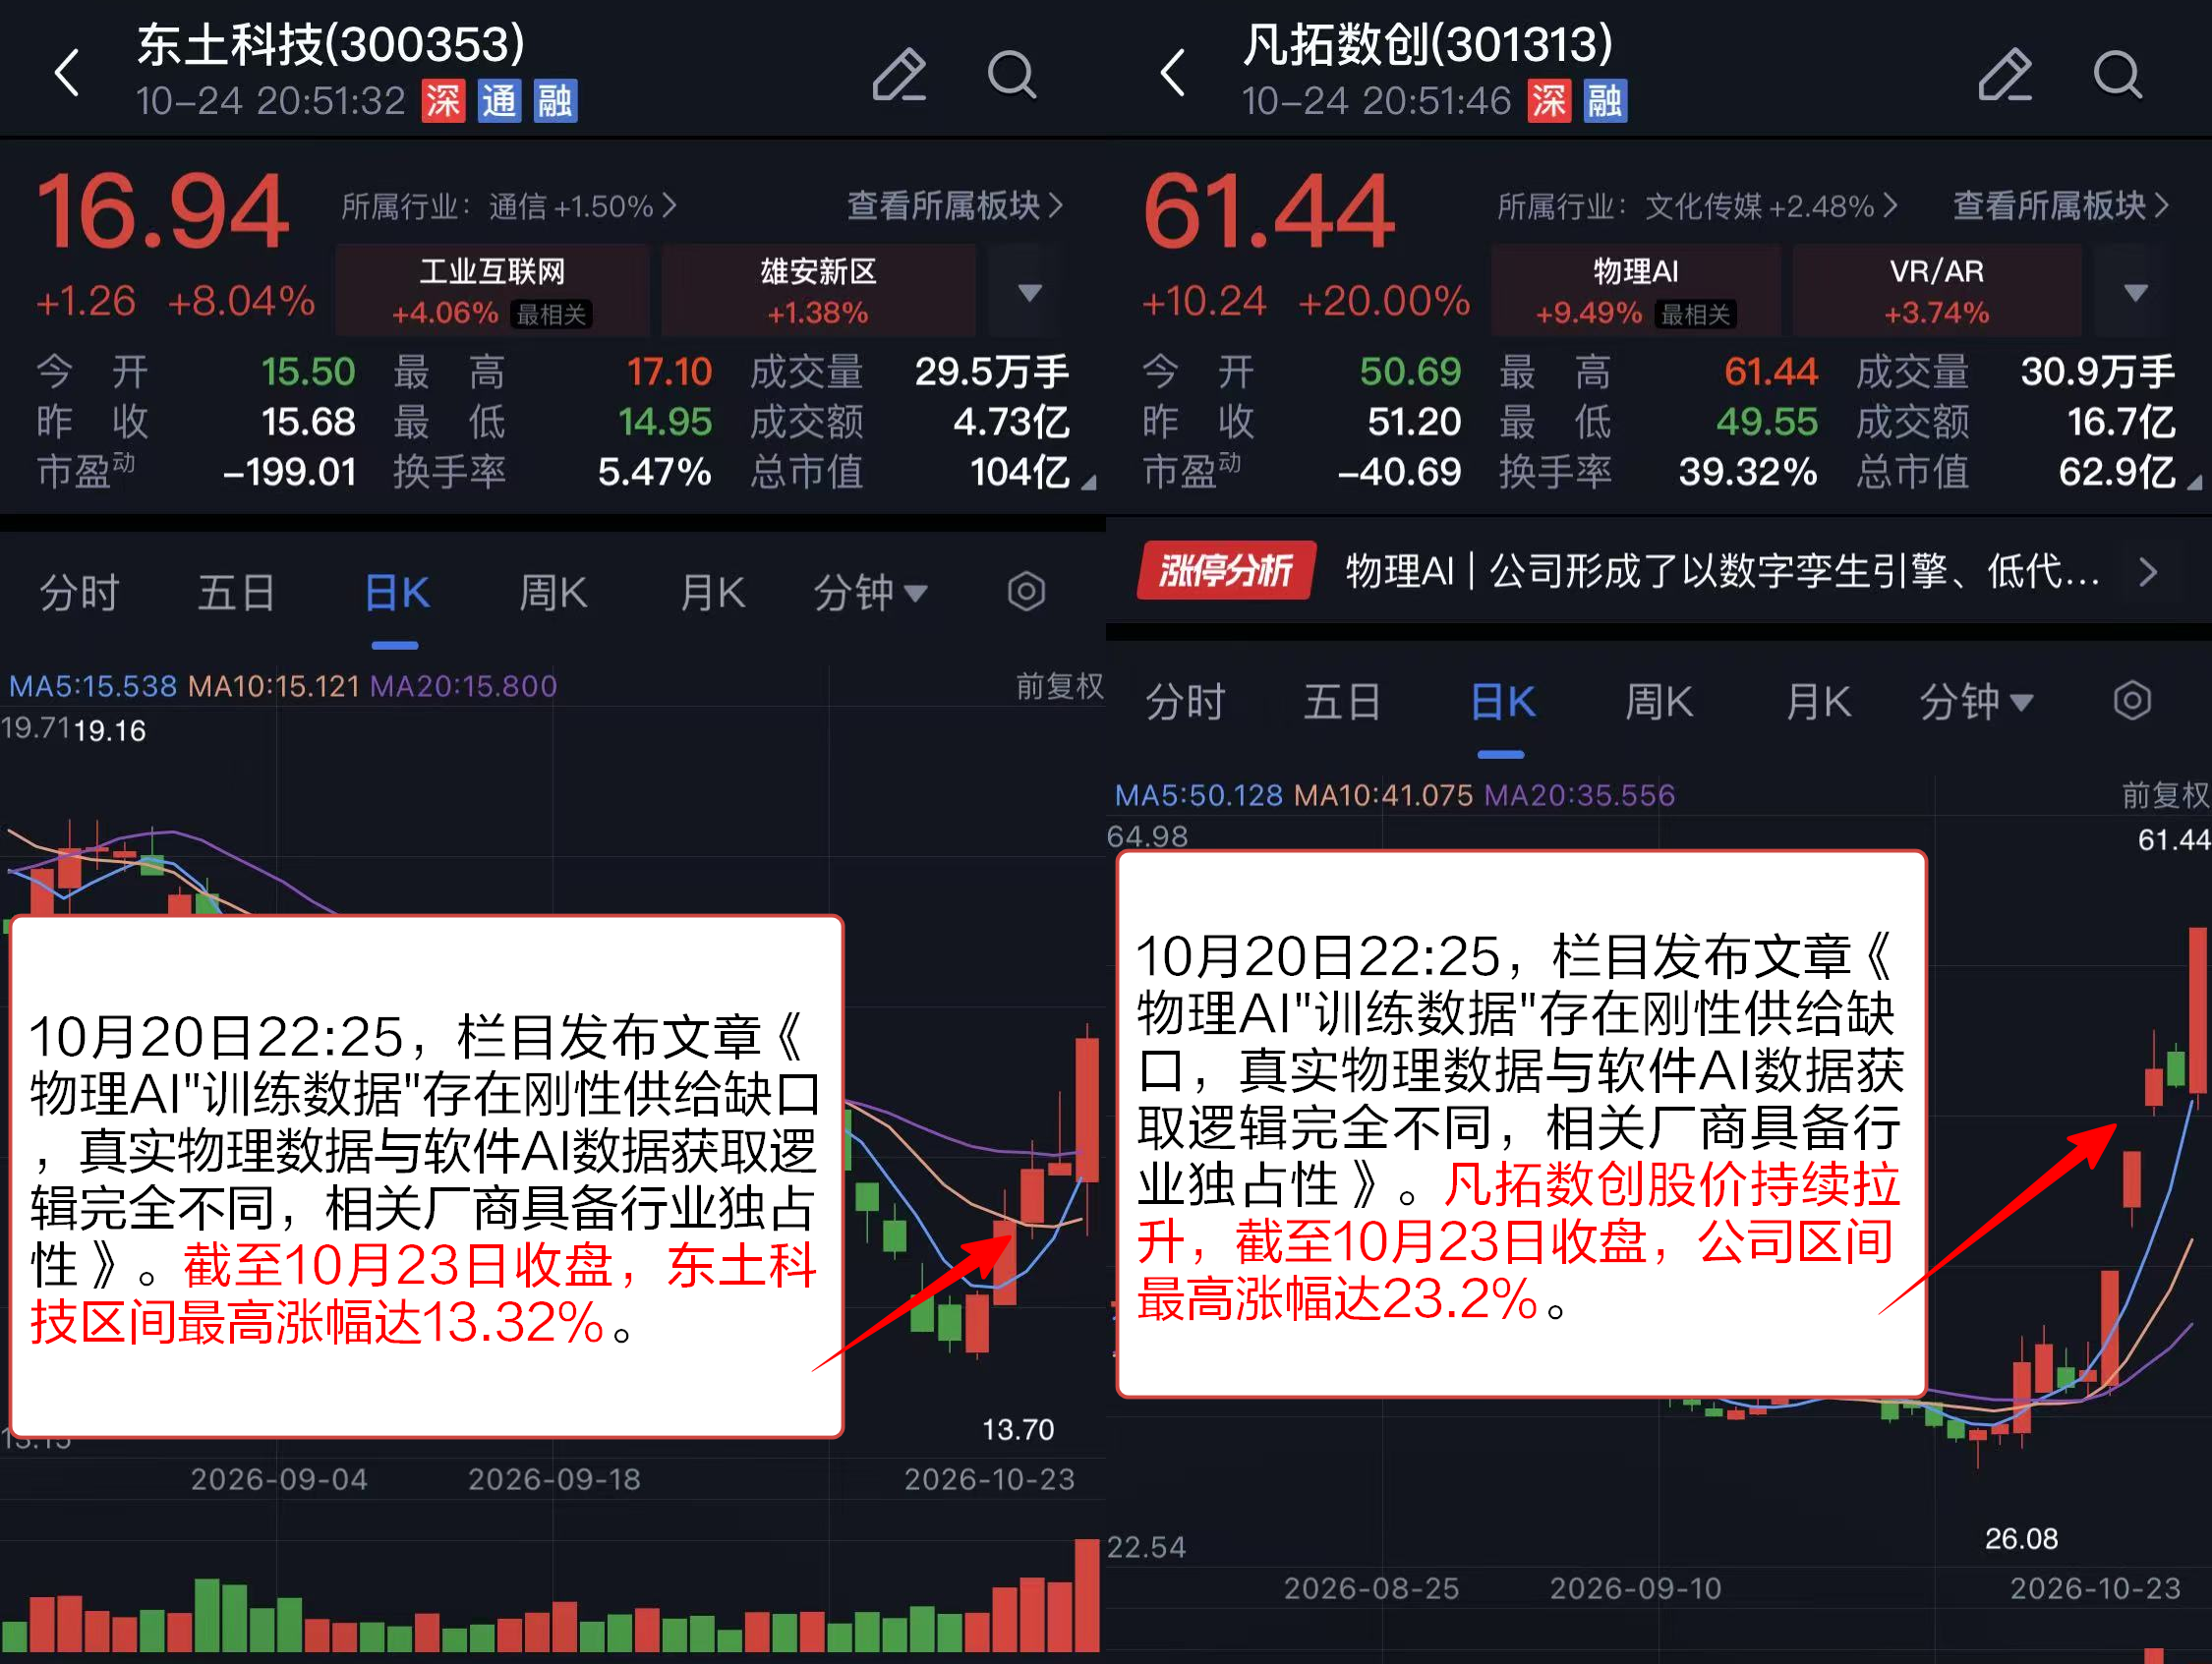
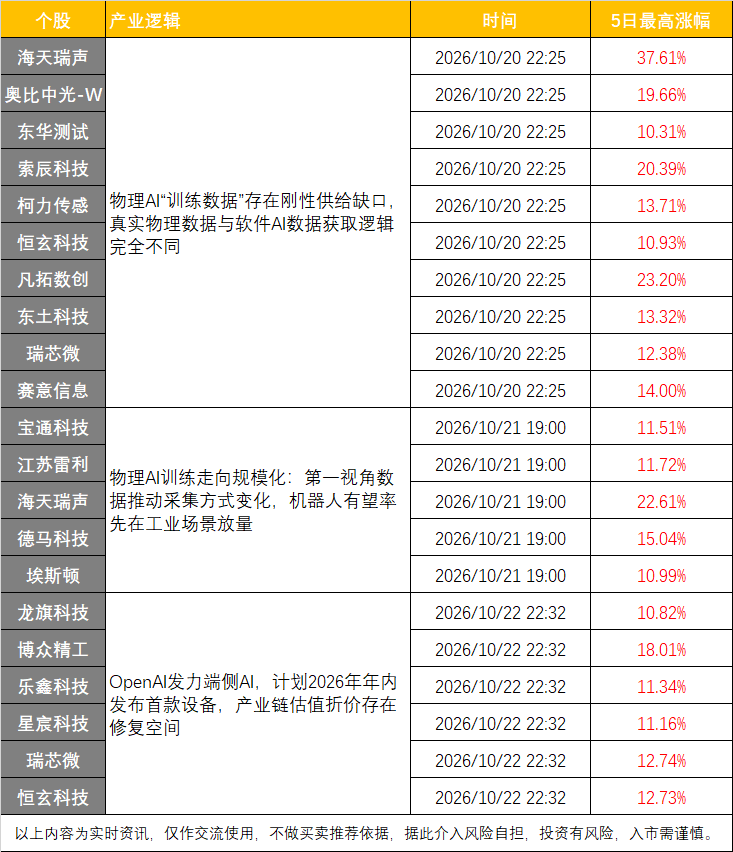
文章提及凡拓数创(物理AI数据训练)、东土科技(工业软件)在内的多家公司,凡拓数创股价持续拉升,截至10月23日收盘,公司区间最高涨幅达23.2%。东土科技区间最高涨幅达13.32%。
【二】物理AI训练走向规模化!机器人有望率先在工业场景放量,栏目前瞻点评其商业化进展
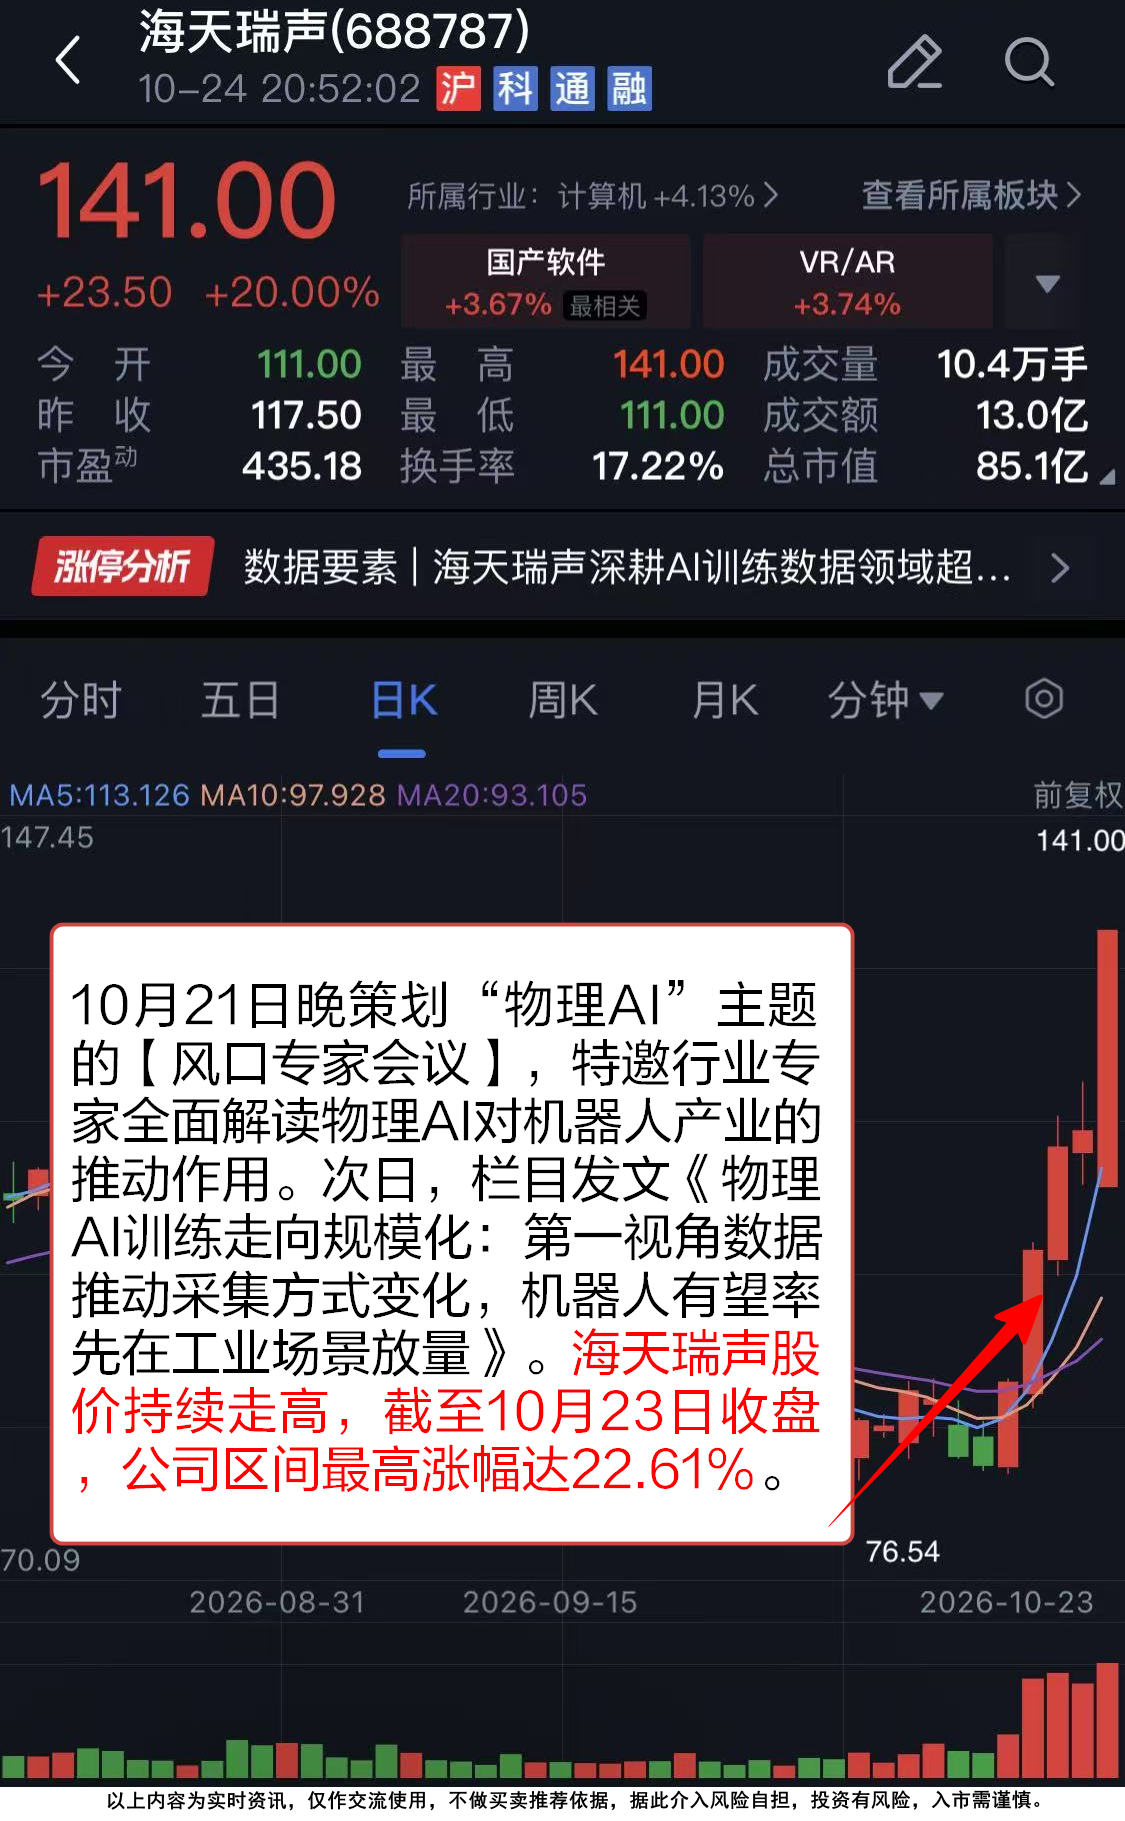
在物理AI概念持续站上风口之际,栏目在10月21日晚策划相关主题的【风口专家会议】,特邀行业专家全面解读物理AI对机器人产业的推动作用。
次日,栏目发文《物理AI训练走向规模化:第一视角数据推动采集方式变化,机器人有望率先在工业场景放量》,全面汇总专家观点,具体详情如下:
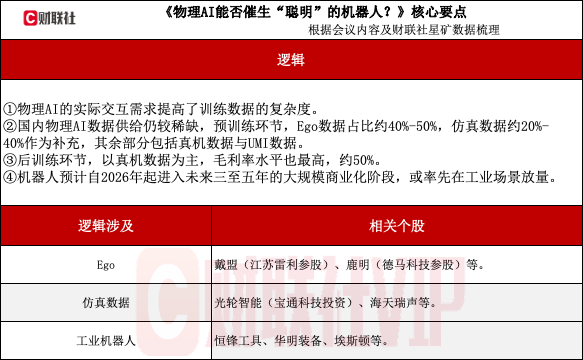
专家首次系统披露了物理AI的数据金字塔:真机数据、UMI数据、仿真数据、Ego第一视角数据、第三视角SO数据混合使用,预训练中Ego数据占比约40%—50%、仿真数据约20%—40%。真机数据一条卖十几到几十元但一个采集员一天只能产出约一小时有效数据;Ego数据靠佩戴头环采集、双手动作由算法结算,是实现"无本体、无感轻量化、众包全民生产"规模化的有效入口;增强版Ego(融合触觉、光学动捕、IMU)价格可达每小时三四百至四五百元,毛利率有望达50%—70%。
放量节奏上,专家预计机器人产品自2026年起进入未来三至五年的大规模商业化阶段,率先在半结构化的工业场景放量。数据公司格局方面:第三方数据公司围绕Ego布局,戴盟(江苏雷利参股)、鹿明(德马科技参股)、帕西尼提供采集头环及数据方案;仿真数据以光轮智能(宝通科技投资)、海天瑞声为代表;真机数据采集公司则在收缩。
海天瑞声股价持续走高,截至10月23日收盘,公司区间最高涨幅达22.61%。
【三】端侧AI是物理AI的"神经末梢"!栏目快速梳理核心环节
当前全球AI相关产业关注度快速上升,AI+边缘计算技术形成的端侧AI正逐步崛起,具备AI能力的物联网模组在监控、汽车、工业、零售等领域需求持续上升,将成为IoT产业下一个风口。
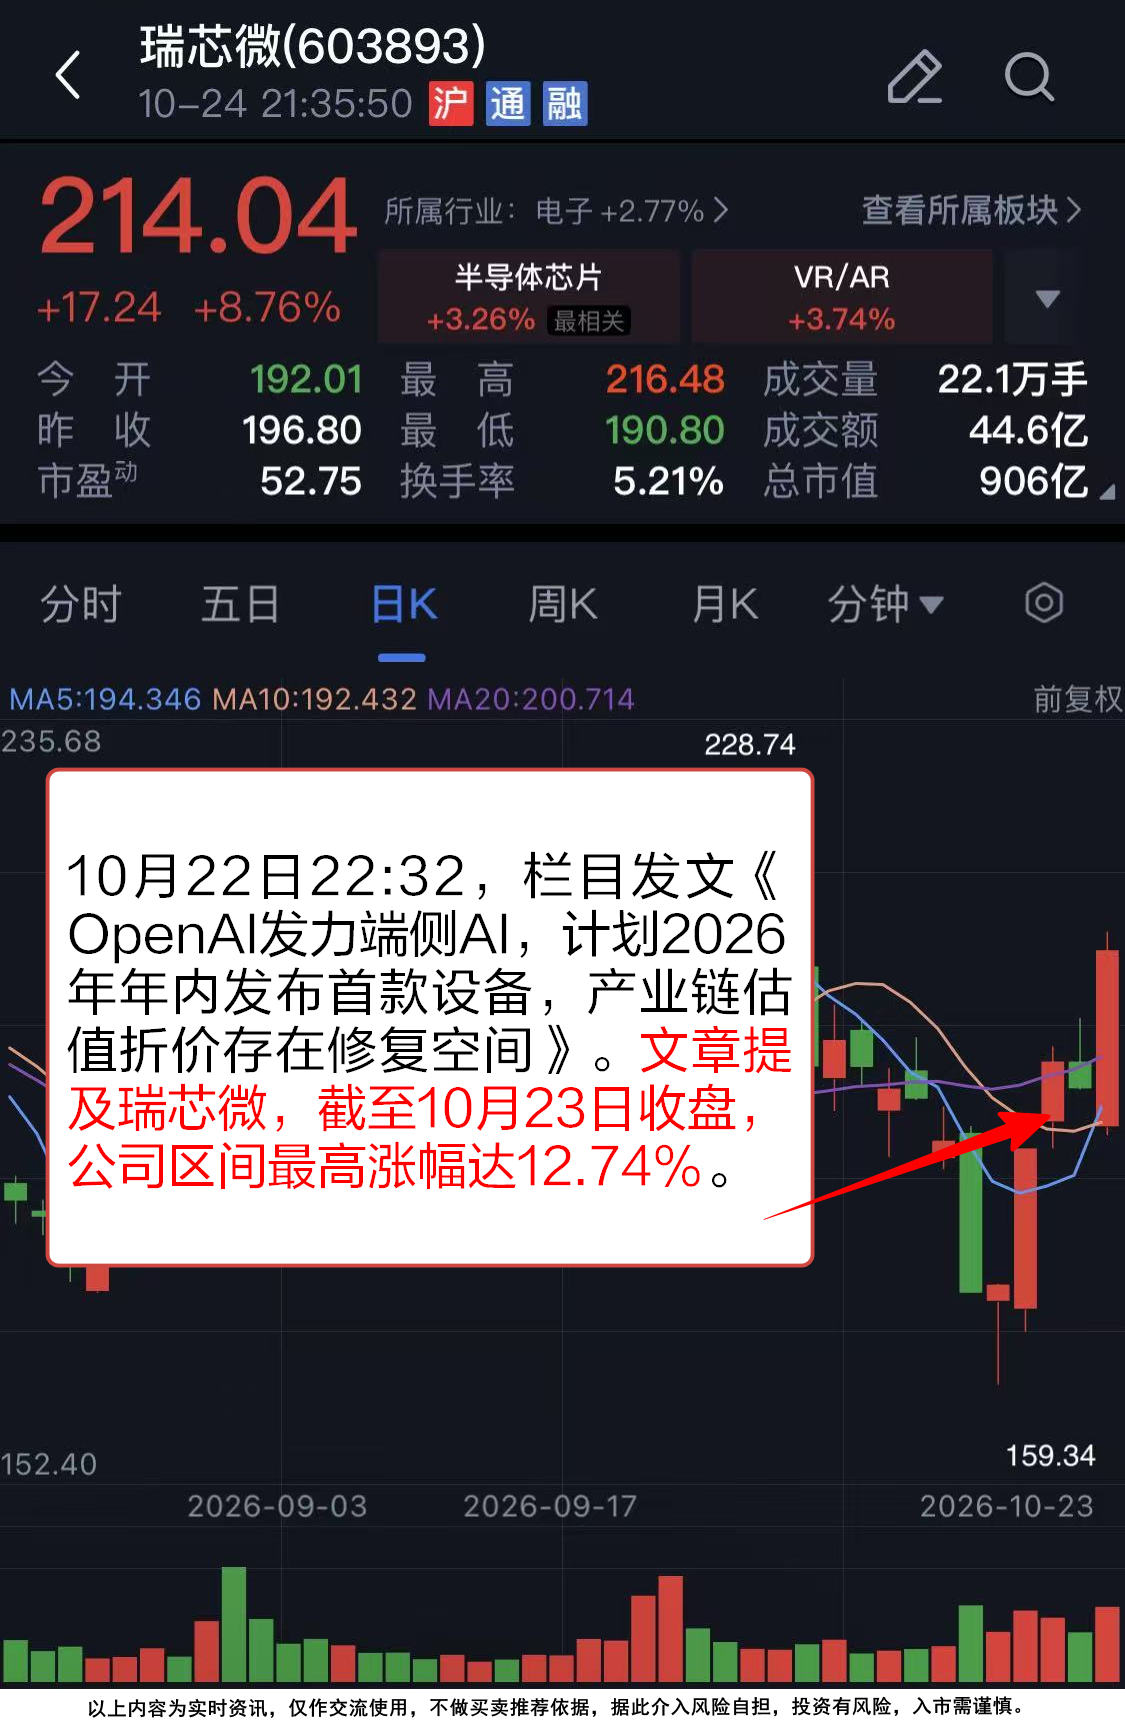
10月22日22:32,栏目发文《OpenAI发力端侧AI,计划2026年年内发布首款设备,产业链估值折价存在修复空间》,围绕“端侧AI产业从模型驱动到业绩兑现的切换”展开交流。
据专家观点,把物理AI与端侧算力的关系一句话点透:端侧AI是物理AI的神经末梢,物理AI是端侧AI的价值放大器。数据采集设备是端侧芯片当前最确定的增量场景——遥操作、动捕、数采机器人大量使用瑞芯微、全志、星宸的主控,国产机器人本体算力主力正是RK3588/RK3576系列。
汇总专家观点如下:
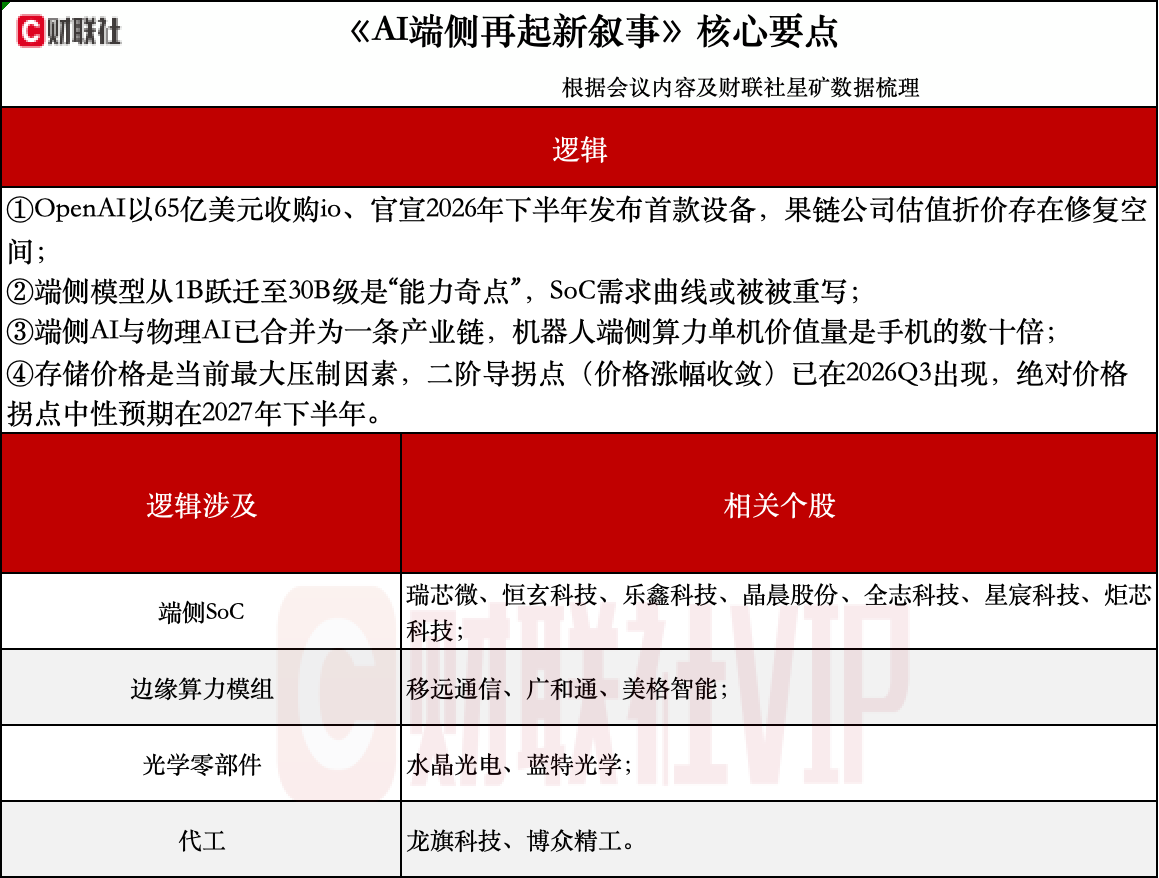
端侧模型从1B跃迁至30B级是"能力奇点":跑30B要100TOPS以上算力,但真正第一约束是"内存墙"——30B模型INT4量化后权重约15GB,旗舰手机80-90GB/s带宽把生成速度钳制在30-50token/s。破局方向是3D堆叠DRAM与近存计算。
端侧SoC公司本轮锚定的是订单和利润而非估值想象:瑞芯微前三季净利预增68%-73%,晶晨预增81%-88%(Q3单季+223%-248%),乐鑫Q3预增83%-98%,全志预增约130%。
文章提及了瑞芯微在内的多家公司,截至10月23日收盘,公司区间最高涨幅达12.74%。
复盘本轮梳理,《金牌纪要库》策划相关专题并用三天三篇的文章密度,从产业框架、数据范式到端侧延伸层层递进,梳理出的全部公司如下:
想第一时间看到这类"专家一线纪要+产业链公司映射"的深度内容?
《金牌纪要库》是财联社VIP旗下高端会议纪要产品,依托财联社媒体资源与蜂网产业圈层优势,通过一线记者即时报道、资深编辑专业整理、行业顶尖专家深度访谈,持续输出前瞻性、独家性、热门性的产业链投研内容——每期精准捕捉产业异动,火速直连一线专家,多款订阅方案灵活可选。订阅VIP还可获赠《风口专家会议》《主编私享会》等专属会员权益。