

①科技题材尝试企稳反弹,但三大期指仍承压走低;
                                    ②但斌最新美股持仓:建仓10.5万股SpaceX;
                                    ③高盛下调西部数据目标价;
                                    ④AI商业化提速,云通信公司RingCentral盘前涨约15%。
财联社10月23日讯(编辑 史正丞)AI投资热潮正在把需求传导至芯片之外:服务器需要更多高规格电容器,先进芯片需要更复杂的封装基板,高速通信也对电路板提出了更高要求。但需求增长能转化为多少利润,才是财报季真正的看点。
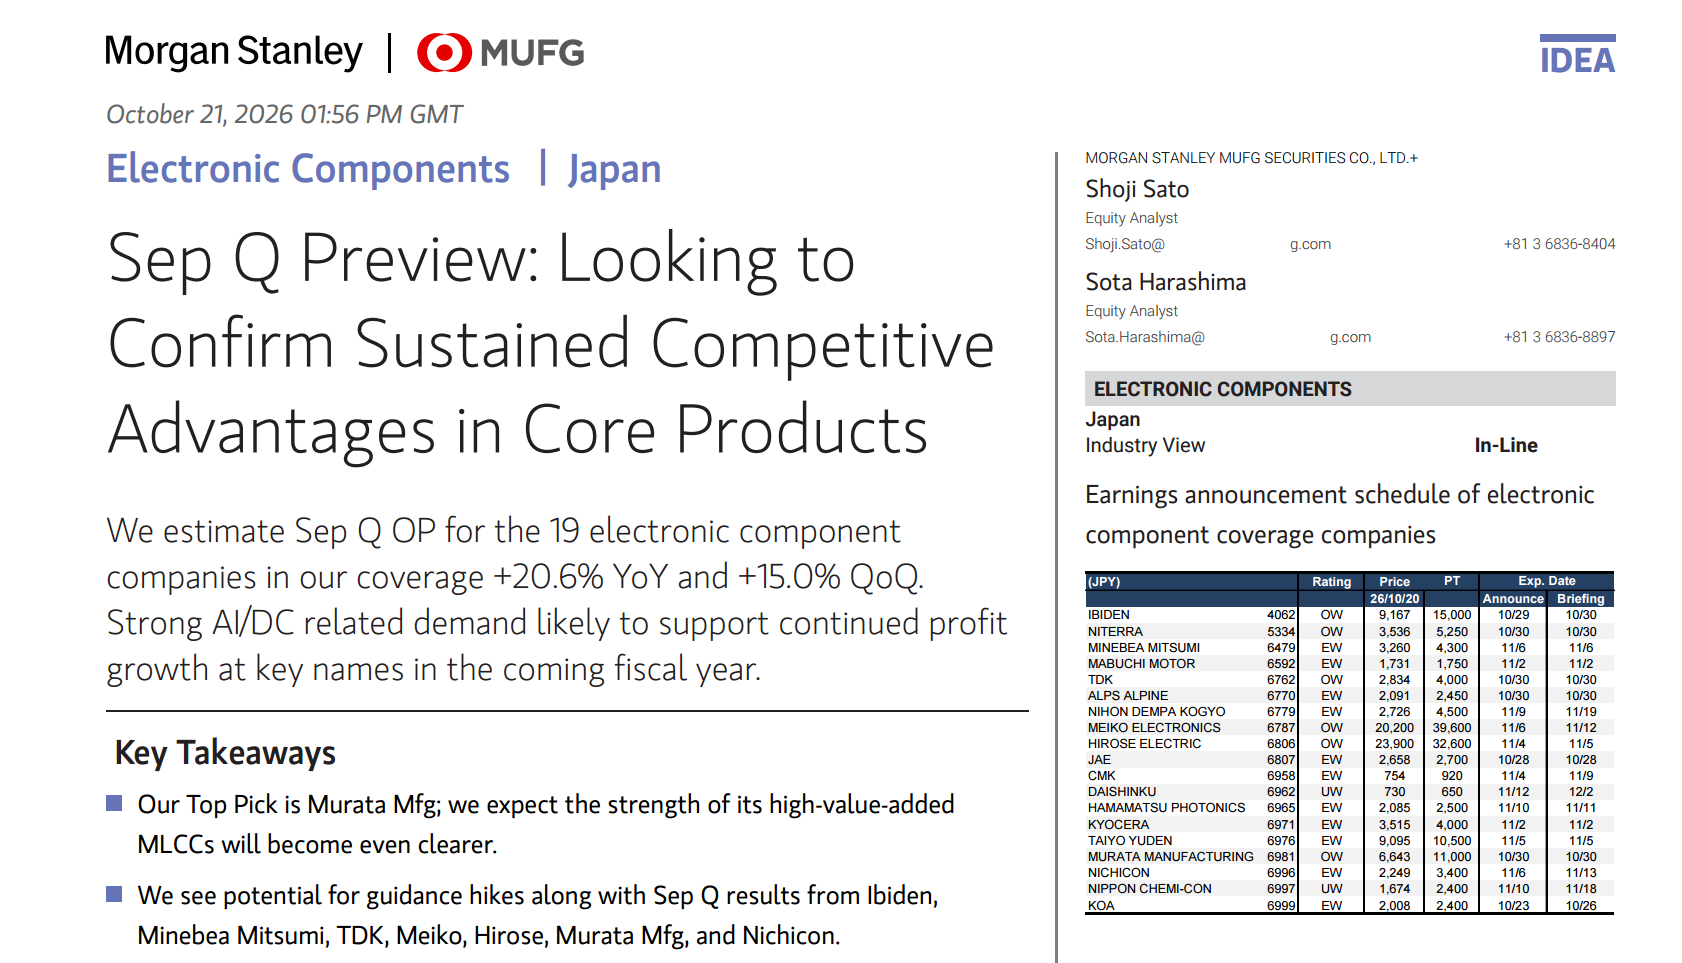
摩根士丹利MUFG证券(摩根士丹利拥有控股表决权的日本合资证券公司)10月21日发布日本电子元件行业前瞻,预计其覆盖的19家公司,截至9月季度营业利润合计同比增长20.6%、环比增长15%。该机构判断,其中七家公司可能上调全年业绩指引,并将村田制作所列为首选。
报告着重讨论了几个问题:产品能否卖得更贵,涨价能否覆盖成本,新增产能又能否带来足够回报?
对中国股民而言,这也是观察电容器、PCB及封装基板产业链的一扇窗口。需求增长正在向不同环节传导,但决定企业盈利弹性的因素并不相同。
七家公司可能上调指引,为什么还不够?
报告预计,揖斐电、美蓓亚三美、TDK、名幸电子、广濑电机、村田制作所及尼吉康,可能在本轮财报季上调全年指引。
这些公司覆盖了电子设备内部的多种关键零部件:揖斐电生产芯片封装基板,名幸电子制造印刷电路板,广濑电机专注连接器;村田和尼吉康均以电容器等产品见长;TDK业务涵盖被动元件、传感器、磁性产品及电池,美蓓亚三美则横跨精密轴承、电机和电子元件。它们都将在未来两周公布财报。
不过,上调公司指引与超出市场预期,是两道不同的门槛。
以名幸电子为例,报告预计其截至2027年3月财年的营业利润为393亿日元,高于公司指引380亿日元,却低于市场一致预期427亿日元。尼吉康也存在类似情况:机构预测为107亿日元,高于公司指引的87亿日元,但低于市场预期126亿日元。
这意味着,公司即使上调预测,也未必能给股价带来惊喜,投资者可能早已计入更好的业绩。
报告作者在10月12日至16日与中国香港、新加坡的机构投资者交流后发现,投资者对具体产品的需求前景仍偏乐观,但对利率上升、宏观环境及估值趋于谨慎。因此,财报季需要验证的,不只是当季利润是否增长,还有增长能否延续至下一财年,以及企业的竞争优势能否支撑当前估值。
从具体业务看,村田、揖斐电、名幸电子和TDK,分别呈现了本轮电子元件盈利增长的不同路径。
村田:小小电容器,为什么成为首选?
摩根士丹利MUFG证券将村田制作所列为首选,维持“增持”评级及11000日元目标价。
村田的核心产品之一是多层陶瓷电容器,即MLCC。这类元件承担储能、滤波等功能,广泛用于电子设备。随着服务器等设备性能提升,市场对高规格产品的需求也在增加。
报告看好村田的逻辑有两层:一是高附加值MLCC卖得更多,改善产品结构;二是同类产品进一步提价,增强收入和利润。如果同时兑现,收入增长就更有机会转化为利润增长。
报告预计,村田截至2027年3月财年的营业利润达到4908亿日元,高于公司指引4300亿日元及市场预期4710亿日元,也超过截至2022年3月财年创下的4241亿日元纪录。同期MLCC美元计价销售额预计增长31.6%。
下一财年,营业利润预计进一步增至7026亿日元,MLCC美元计价销售额预计增长24.5%。除电容器外,射频、充电电池及垂直供电模块等业务也有望贡献增长。
11月30日投资者日将是重要观察点。报告预计,村田可能上调中期经营计划及资本开支预算。届时,市场既要看增长目标,也要看公司准备投入多少资金来实现这些目标。
揖斐电:芯片升级,基板价值量随之提高
揖斐电的增长更直接地与AI芯片升级相连。
封装基板承担芯片与外部电路之间的连接功能。随着芯片设计更加复杂,基板的制造要求和价值量也可能提高。
报告指出,从英伟达Blackwell平台转向Rubin平台,将推动揖斐电相关ABF封装基板的平均售价上升;Rubin基板单价约为Blackwell的两倍。
报告预计,揖斐电截至2027年3月财年的营业利润为1350亿日元,高于公司指引的1270亿日元及市场预期(1300亿日元);下一财年将进一步升至2002亿日元(市场预期1890亿日元)。
增长的另一面是折旧增加。该机构预计,同期折旧费用将由814亿日元升至955亿日元,增加141亿日元。新工厂、新设备带来更多产能,其折旧也会持续计入成本费用。
名幸电子:涨价30%,先看能留下多少利润
名幸电子提供了另一种增长路径:收入明显增加,其中一部分来自原材料涨价的传导。
报告称,公司计划在7月和9月合计提价约30%,以应对覆铜板等原材料成本上涨。分析师预计,名幸电子截至9月季度收入环比增长23%,营业利润达到96亿日元,营业利润率回到约10%,与上年同期接近。
更长期的机会来自高附加值产品。用于AI、数据中心、低轨卫星接收天线及北美高端智能手机的高附加值积层板销售将扩大。
报告预计,公司截至2027年3月财年收入为3615亿日元、营业利润393亿日元;下一财年营业利润增至594亿日元,积层板收入增长58%。
后续增长点还包括AI服务器用加速器板客户拓展、光模块用MSAP板量产,以及直接安装于低轨卫星的PCB开始量产。
TDK:增长不只靠一条产品线
报告对TDK的预测,建立在多个业务共同改善之上。
该机构预计,TDK截至2027年3月财年营业利润为3604亿日元,高于公司指引2950亿日元及市场预期3488亿日元。
增长来源覆盖四个方向:汽车和AI数据中心需求支持被动元件;传感器业务受益于MEMS产品;硬盘磁头及磁头悬架销售改善磁性产品盈利;高附加值电池销售则支持能源业务。
多个业务共同增长,有助于减少对单一需求来源的依赖,但仍需逐项验证。硬盘行业调整、与太阳诱电的长期关系,以及下一财年的业务展望,都是报告关注的财报议题。
19家公司,盈利前景并非齐步走
除上述四家公司外,摩根士丹利MUFG证券还预计,美蓓亚三美、广濑电机和尼吉康可能上调全年指引。其中,该机构对广濑电机的全年营业利润预测高于市场预期,对美蓓亚三美和尼吉康的预测则低于市场预期,显示上调指引未必足以带来惊喜。
另外12家公司表现分化:京瓷、太阳诱电的全年营业利润预测接近市场预期,日本航空电子、大真空及日本贵弥功则偏低。终端需求、产品结构及成本压力仍有差异,行业利润增长并不意味着所有企业同步受益。
剩余15家公司个股点评(除特别注明外,下文“本财年”指截至2027年3月的财年,“下一财年”指截至2028年3月的财年。万宝至马达分别对应2026年和2027年12月止财年;滨松光子分别对应2026年和2027年9月止财年)
Niterra:提价支撑经营,重组费用拖累当期利润
Niterra生产汽车火花塞、氧传感器及技术陶瓷,也供应半导体设备用静电吸盘。报告看好汽车维修更换市场的火花塞持续提价、传感器及静电吸盘增长,但美国子公司Wells退出部分业务预计产生150亿日元一次性费用。本财年营业利润预计1429亿日元,低于公司指引1500亿及市场预期1525亿日元;下一财年预计升至1720亿日元。报告给予“增持”评级,目标价5250日元。
美蓓亚三美:数据中心带动轴承与电机需求
美蓓亚三美业务涵盖精密轴承、电机、半导体及电子元件。数据中心风扇用轴承、硬盘主轴电机及汽车电机需求,有望支持四大业务板块利润增长。本财年营业利润预计1246亿日元,高于公司指引1200亿,但略低于市场预期1257亿日元。下一财年,摄像头执行器量产趋稳及半导体工厂盈利改善,预计推动营业利润升至1382亿日元。报告给予“与大市同步”评级,目标价4300日元。
万宝至马达:汽车电机增长,重组消化成本
万宝至马达生产汽车及消费设备用小型电机。报告预计,人员调整及波兰等地重组可抵消人工成本上涨,2026财年营业利润达275亿日元,高于公司指引265亿及市场预期268亿日元。2027年,汽车电机产销增加、电动车窗及座椅电机份额提升,以及收购业务盈利改善,有望推动营业利润增至294亿日元。报告给予“与大市同步”评级,目标价1750日元。
阿尔卑斯阿尔派:执行器改善,留意一次性补偿
阿尔卑斯阿尔派生产开关、传感器、摄像头执行器及车载电子产品。报告预计,本财年营业利润485亿日元,与公司指引一致,高于市场预期465亿日元,其中预计包含约100亿日元客户项目终止补偿。下一财年,摄像头执行器生产趋稳、传感器与通信业务扭亏有望支持增长,但补偿不再发生将拖累车载业务,整体营业利润预计增至512亿日元。报告给予“与大市同步”评级,目标价2450日元。
日本电波工业:光模块振荡器成为增长动力
日本电波工业生产晶体谐振器、振荡器等频率控制器件。报告预计,光模块振荡器需求将推动本财年工业设备相关收入达到100亿日元、约为上年的2.3倍,抵消汽车业务走弱及前期投入增加的影响。全年营业利润预计55亿日元,高于公司指引和市场预期的52亿日元;下一财年增至75亿日元。风险包括汽车晶振库存调整及北美高端智能手机相关产品市场份额的恢复速度。报告给予“与大市同步”评级,目标价4500日元。
广濑电机:工业及AI连接器需求扩大
广濑电机专注连接器,覆盖工业、汽车、通信及消费电子。报告看好自动化、机器人、半导体设备及AI服务器需求,成本传导和产品结构改善也将支持利润。本财年营业利润预计553亿日元,高于公司指引500亿及市场预期540亿日元,上半年表现有望支持上调全年指引。下一财年营业利润预计升至624亿日元。“增持”评级,目标价32600日元。
日本航空电子:收入增长未必带来利润增长
日本航空电子主要生产连接器,并经营航空航天相关电子业务。报告看好汽车辅助驾驶线束及工业需求,但手机连接器销售偏弱,贵金属成本上涨及产品结构变化亦压低盈利。本财年营业利润预计84亿日元,低于公司指引95亿及市场预期114亿日元。与京瓷合作可能带来联合开发和交叉销售机会,但盈利恢复仍需验证。报告给予“与大市同步”评级,目标价2700日元。
CMK:混合动力汽车支撑PCB需求
CMK主要生产汽车用印刷电路板。日本车企混合动力汽车销售、原材料成本传导及泰国新工厂利用率提升,有望推动本财年营业利润达到51亿日元,接近公司指引50亿,低于市场预期55亿日元。下一财年预计增至58亿日元,仍低于市场预期70亿日元。后续关注集成式电子控制单元应用、现有工厂盈利改善及覆铜板采购风险。报告给予“与大市同步”评级,目标价920日元。
大真空:金价推高成本,新业务尚待突破
大真空生产晶体谐振器、振荡器等频率控制器件。中低端手机出货偏弱、金价推高材料成本,令本财年营业利润预测为13亿日元,低于公司指引14亿及市场预期18亿日元。下一财年预计增至20亿日元,但1.6T光模块振荡器能否快速放量仍有障碍。报告认为估值偏高,维持“减持”评级,目标价650日元。
滨松光子:需求恢复,成本限制复苏速度
滨松光子生产光传感器、光源及光学测量系统。半导体设备需求恢复、医疗及生物客户去库存结束,有望推动截至2026年9月财年的营业利润达到234亿日元,高于公司指引220亿及市场预期212亿日元。下一财年预计增至262亿日元,但新工厂及研发成本增加、收购业务NKTP扭亏仍需时间,距离2022财年570亿日元的利润高点仍较远。报告给予“与大市同步”评级,目标价2500日元。
京瓷:元件改善,资产出售影响同比表现
京瓷业务涵盖技术陶瓷、电子元件及办公设备。报告预计,核心元件与电子元件改善,推动本财年营业利润达1653亿日元,高于公司指引1600亿及市场预期1637亿日元;解决方案业务则受上年出售SouthernCarlson相关收益不再发生影响。下一财年成本传导有望改善,但营业利润预测1715亿日元仍低于市场预期1889亿日元。报告给予“与大市同步”评级,目标价4000日元。
太阳诱电:MLCC增长,远期预测较谨慎
太阳诱电生产MLCC、电感等被动元件。报告预计,本财年MLCC美元销售额增长22.6%,截至9月季度产能利用率由前季85%升至95%,支持全年营业利润达到451亿日元,与公司指引450亿及市场预期449亿日元接近。下一财年营业利润预计增至661亿日元,但低于市场预期793亿日元,显示该机构对盈利弹性较谨慎。报告给予“与大市同步”评级,目标价10500日元。
尼吉康:服务器电容器增长,指引或上调
尼吉康生产电容器、电源及储能系统。报告看好AI服务器和汽车用混合电容器、服务器电源用长寿命铝电解电容器需求。本财年营业利润预计107亿日元,高于公司指引87亿,但低于市场预期126亿日元;上半年营业利润预计达到52亿日元,使全年指引存在上调空间。下一财年预计增至146亿日元,需关注涨价前提前下单效应消退及家庭储能需求。报告给予“与大市同步”评级,目标价3400日元。
日本贵弥功:AI需求之外,竞争与融资负担仍在
日本贵弥功主要生产铝电解电容器。报告看好GPU服务器升级及汽车、工业需求恢复,但认为公司下半年盈利目标偏积极。本财年营业利润预计75亿日元,低于公司指引80亿及市场预期85亿日元;下一财年预计86亿日元,低于市场预期115亿日元。通用产品库存调整、市场竞争、优先股股息及潜在摊薄、潜在新增诉讼费用均构成风险。报告给予“减持”评级,目标价2400日元。
KOA:AI电阻增长,汽车需求仍是变量
KOA主要生产电阻器等被动元件。AI服务器需求、汽车及工业设备需求恢复和成本传导,有望推动本财年营业利润达到57亿日元,高于公司指引54亿,低于市场预期60亿日元。下一财年,高附加值薄膜芯片电阻及分流电阻需求预计支持营业利润增至68亿日元。但汽车约占收入一半,纯电动车市场疲弱及提前下单效应消退仍可能影响增长。报告给予“与大市同步”评级,目标价2400日元。
