

①明年二季度猪肉供需拐点是否已经具备确定性?
                                    ②德康农牧的成本优势是如何形成的?
财联社10月23日讯(编辑 胡家荣)港股光通信股早盘遭遇显著抛压。截至发稿,纳真科技(09856.HK)跌6.72%,汇聚科技(01729.HK)跌5.68%,海光芯正(01191.HK)跌5.52%。
消息方面,隔夜海外市场恐慌情绪集中释放,费城半导体指数单日暴跌6.72%。其中,前期估值处于高位且对资本开支极度敏感的存储芯片与光通信板块成为重灾区,多只龙头个股回撤幅度显著高于大盘。
其中核心导火索是Meta公布的第三季度财报虽然营收端超出市场预期,但其激进的投资步伐引发了投资者对财务健康度的重新审视。截至三季度末,Meta未来支出承诺规模攀升至8250亿美元的历史极值。巨额现金流出直接导致单季度自由现金流转为负值,打破了此前“充沛内生现金流驱动资本支出”的稳健预期。
资金链担忧迅速映射至衍生品与固收市场:头部云厂商:Meta的五年期CDS报价创下有记录以来的历史新高;甲骨文、微软、亚马逊等大型科技巨头的债务保险成本CDS出现不同程度的上行压力。
更为值得主义的是10月中旬,CoreWeave的5年期CDS飙升至1194个基点,市场隐含违约概率已突破60%;其无担保高收益债收益率攀升至16.2%,深度跌入垃圾级区间。
方正证券研报分析指出,云厂商资本开支持续扩张是本轮AI硬件行情的底层支撑逻辑。然而,投资规模的绝对值扩张并不始终能驱动股价持续走高。当前市场核心博弈点在于:本轮云厂商资本开支增速见顶的市场预期是否成立。一旦云厂商从“抢购算力”转向“降本增效”或“考核投资回报率ROI”,硬件供应链的估值扩张或将面临中期重估。
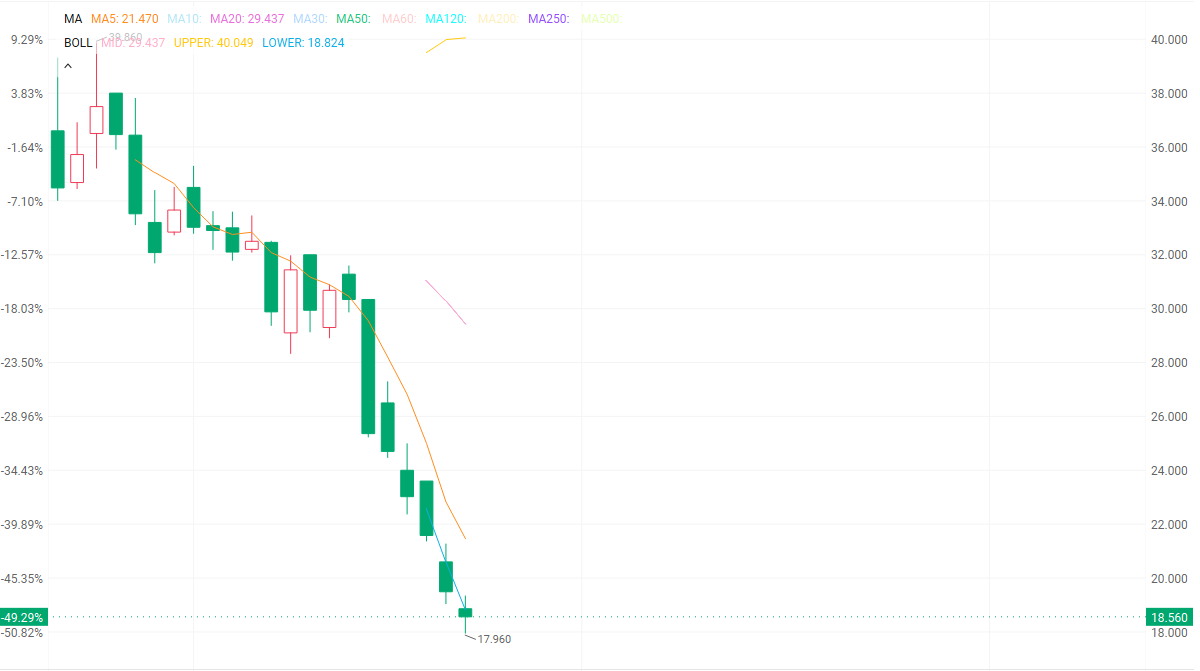
次新股纳真科技年内跌超40%
在此轮调整中,港股次新股纳真科技未能幸免。该公司自今年9月下旬挂牌上市以来,股价累计跌幅已接近44%。
根据公开资料,纳真科技采取的是"中国+泰国+美国"多区域制造布局,并非单一产地出口模式。其中,通过早前对美国光芯片资产的收购整合,在美国新泽西建有超2.1万平方米的自有生产基地,同步布局光模块与光芯片产线,是国内光通信企业极少有在美国拥有制造基地的公司;同时,公司在泰国已设有两个制造基地。
