

①科技题材尝试企稳反弹,但三大期指仍承压走低;
                                    ②但斌最新美股持仓:建仓10.5万股SpaceX;
                                    ③高盛下调西部数据目标价;
                                    ④AI商业化提速,云通信公司RingCentral盘前涨约15%。
财联社10月23日讯(编辑 潇湘)周四,由于市场对法国财政状况紧张及本周末再度进行街头抗议活动的担忧打压了市场情绪,法国国债与区域内避险资产德国国债的溢价,进一步扩大至了15年来的最高水平。
行情数据显示,法国基准10年期国债收益率周四尾盘报5.06%,上涨6.5个基点,此前曾一度触及5.1415%,创下自2002年7月以来的最高水平。
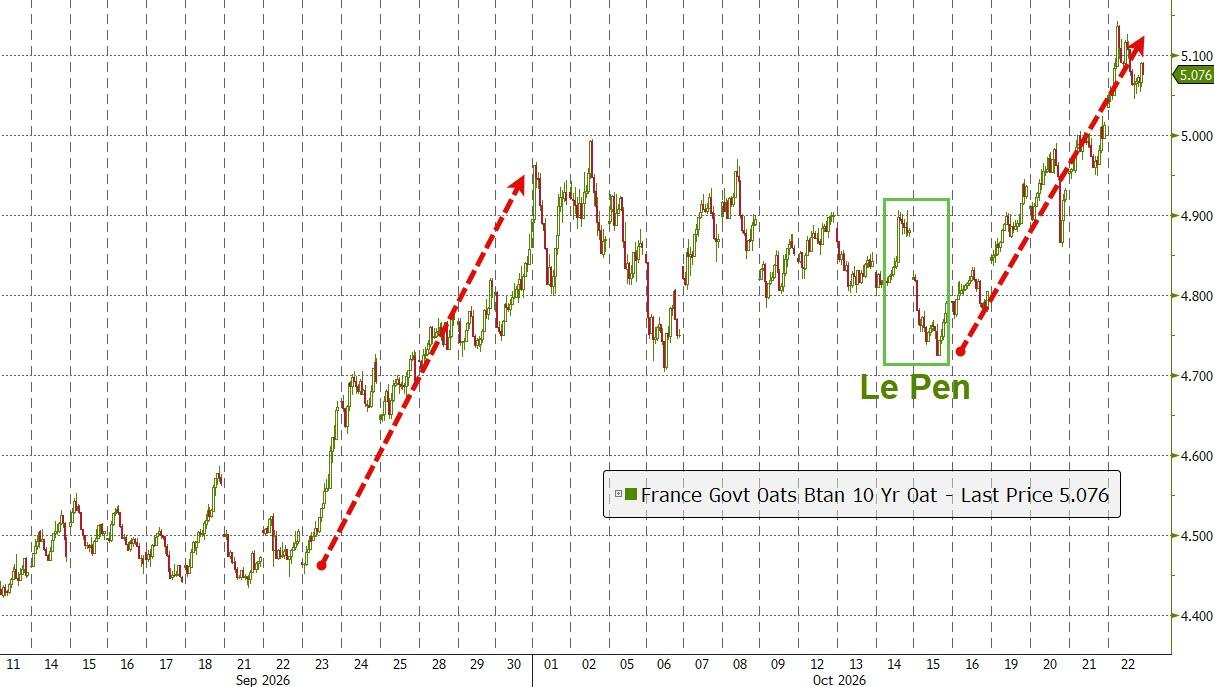
其与10年期德国国债的利差一度扩大至逾180个基点,创下自2011年11月欧元区债务危机以来的最大值,凸显了投资者对法国财政前景的深层担忧。
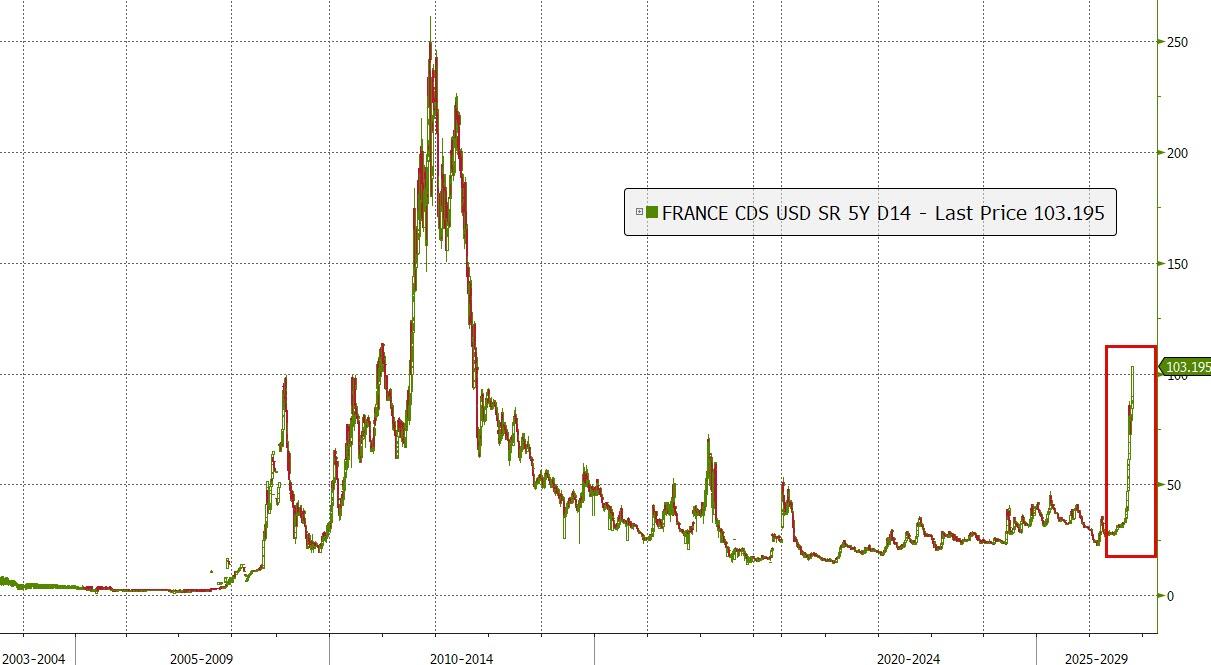
法国5年期信用违约互换(CDS)利差目前已突破100个基点,这是自2012年以来的首次……
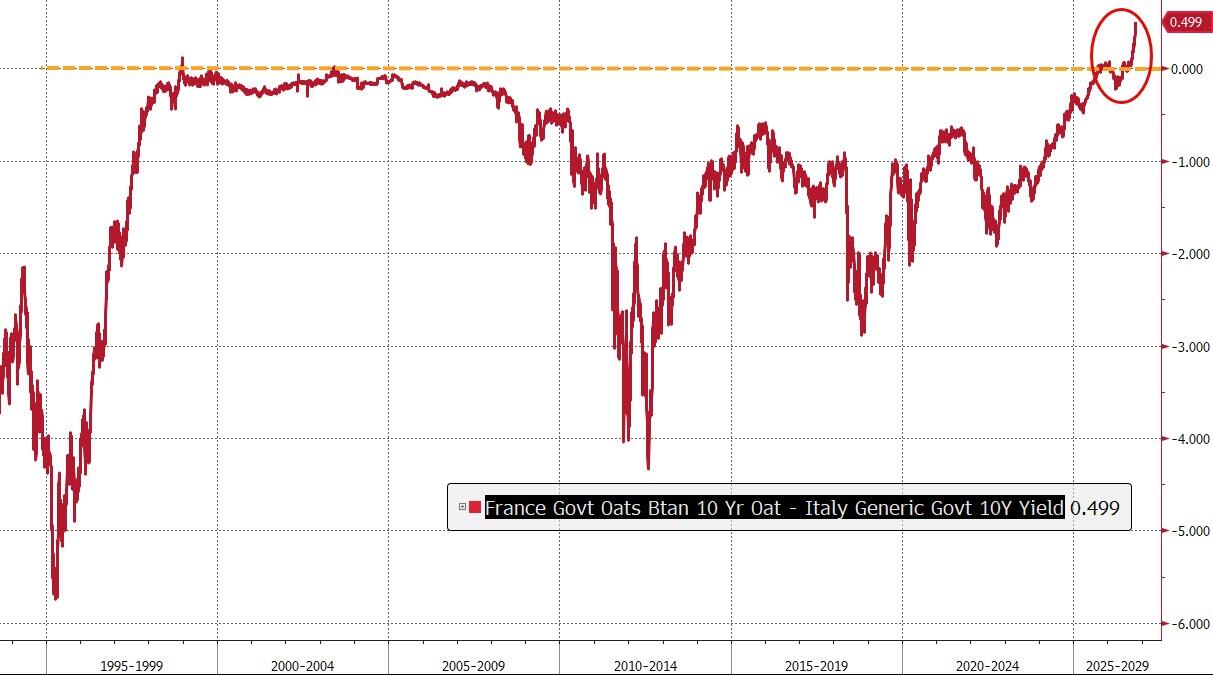
事实上,当法国国债收益率比意大利国债收益率高出50个基点时,人们就可以知道情况有多糟糕了——这种情况以前从未发生过。
同时,随着由AI恐慌引发的避险资金大举涌入美债,推动美债收益率大幅下挫,法国的长期借贷成本也自2013年以来首次超过了美国。
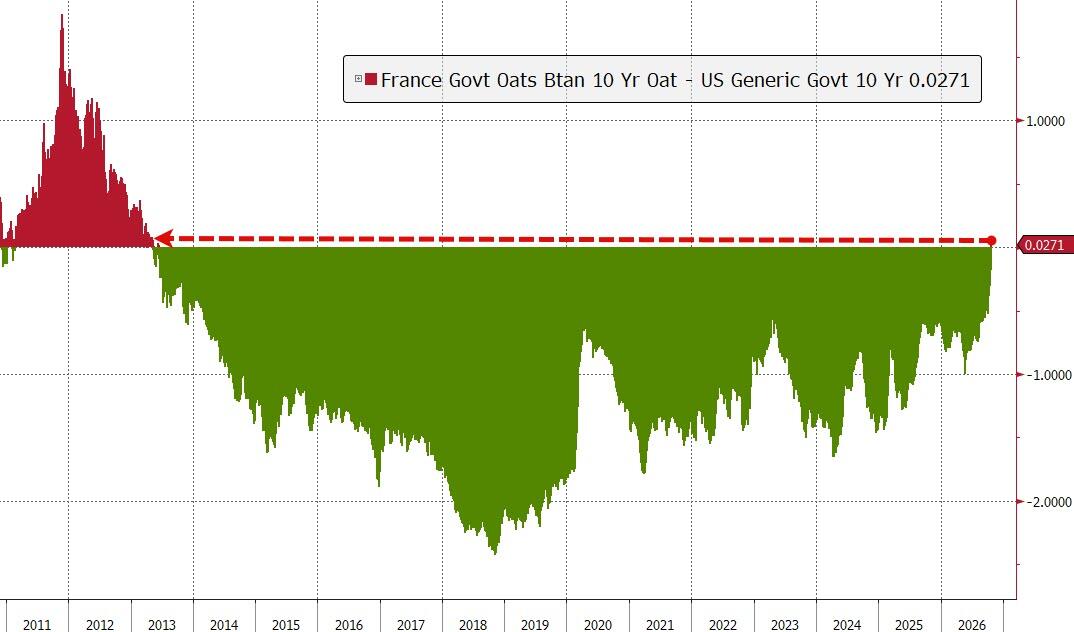
抛售潮仍在加剧
法国国债的抛售潮源于明年总统大选前的政治不确定性,以及预算案通过面临的困难。
“业界普遍认为,如今欧洲应对危机的能力更强,欧洲机构的实力也比15年前更雄厚,这应该会使欧洲更容易制定应对措施,”花旗经济学家Giada Giani在将法国的处境与2010年代初债务危机期间欧元区边缘经济体的状况进行对比时表示,“但重新抬头的疑欧情绪在此构成了一定制约。”
在法国努力恢复公共财政秩序和街头秩序之际,该国政府还面临着一项重大的财务挑战:其对外国投资者不同寻常的依赖,而这些投资者已不再有充分的理由施以援手。
与大多数其他主要经济体相比,法国政府更加依赖海外借款人——尤其是日本——来为其赤字提供资金。根据欧盟机构的统计,去年法国近55%的债务由境外持有。相比之下,美国这一比例为31%,日本为13%。
多年来,外国投资者一直青睐法国的债券市场,该市场是全球最大的债券市场之一。这些债券流动性强,且收益率略高于其他经济体,同时又被视为由欧盟第二大经济体背书的安全资产。每当收益率上升时,外国投资者就会蜂拥而入,把握更具吸引力的回报良机。
但这一次的情形却有所不同。投资者表示,为法国提供资金的外国资本可能正在逆流,这是导致秋季抛售潮的一个因素,而该抛售潮在上周末法国动乱升温后进一步加剧。
不少投资者目前预计,穆迪或将在周五下调法国的主权信用评级,但仍会维持其投资级地位。市场人士认为,这不太可能立即引发债券收益率异动,但可能会促使央行外汇储备管理者等保守型机构停止买入。
任何进一步的抛售都将使法国更难说服投资者相信其有能力改善公共财政。该国需要为巨额赤字筹集资金,并且需要用收益率高得多的新发行债券,来偿还此前在接近零利率时期发行的到期旧债。截至2030年,法国将有超过1万亿美元的债务到期。明年,其债券发行量预计将达到创纪录的约3800亿美元。
风险开始外溢?
随着法国国债抛售潮持续加剧,这轮下跌行情也正开始出现令人担忧的外溢苗头。
承受压力的不仅是法国,投资者的恐慌情绪正迅速蔓延至意大利、比利时乃至希腊。与法国相似,比利时学生上周末也涌上街头抗议高昂的居住成本,意大利各地也爆发了抗议示威。受此影响,意大利国债收益率本周攀升14个基点至4.616%,逼近10月初创下的三年高位;比利时10年期国债相对德国的风险溢价也跃升至109个基点,刷新14年高位。
BlueBay Asset Management市场策略主管Mike Bell指出:“市场看得很清楚:借贷成本若持续居高不下,未来进行债务再融资时就必须承担更高的利息。”
Bell预计,法德国债利差虽不至于重演欧债危机时意德、西德(西班牙与德国)利差分别飙升至600个基点和500个基点的极端局面,但仍有可能突破200个基点。他进一步补充,各界担忧法国政界人士会在抗议压力下退缩,避开将国家债务拉回可持续轨道所必需的举措,这恐将进一步加剧市场抛压。
受能源价格攀升拖累,比利时国债收益率今年与欧洲多数国家同步攀升,但近期涨势明显加速。其10年期国债收益率周四盘中跳涨达12个基点至4.54%,为2012年初以来的最高水平。比利时CDS周四飙升至近39个基点,创2020年4月以来新高,市场避险情绪显露无遗。
尽管该水平仍远低于2012年欧债危机时期,但比利时CDS近期的攀升速度已逼近法国——两者在过去一个月内均翻了一倍有余。
Daiwa Capital Markets研究主管Chris Scicluna分析道:“比利时长期债务沉重,且历来有政治动荡与政府陷入僵局的先例。多年经验表明,当需要实质性缩减赤字时,这种政治环境只会拖后腿。因此,它确实具备诸多引发投资者不安的因素,但情况终究还未到法国那般严峻。”
近年来表现稳健的意大利国债,曾在去年9月实现收益率自欧债危机以来首次低于法国国债,如今也再度成为聚光灯下的焦点。分析人士指出,明年的大选让罗马当局遏制其庞大公共债务增长的计划充满了不确定性。
ADM Investor Services全球经济学家Marc Ostwald表示:“燃油价格飞涨、生活成本承压与高昂的房价,依然是公众最强烈的不满来源。这也凸显出一个现实:尽管不少发达经济体在宏观层面表现出相当的韧性,但对绝大多数普通民众而言,现实生活中几乎感受不到任何获得感与幸福感。”
