
×
①对于业绩变化的原因,三生国健表示,主要受益于授权许可收入的同比增加,公司营业收入持续增长
②三生国健前三季度经营活动现金流净额为-2625.88万元,同比下滑100.93%
《科创板日报》10月22日讯(记者 史士云)今日晚间,三生国健(688336.SH)披露2026年第三季度业绩报。
数据显示,三生国健第三季度实现营收5.27亿元,同比增长11.14%,环比增长21.38%;归母净利润2.16亿元,同比增长3.65%,环比增长11.99%;扣非归母净利润1.83亿元,同比下降6.38%,环比增长了64.52%。
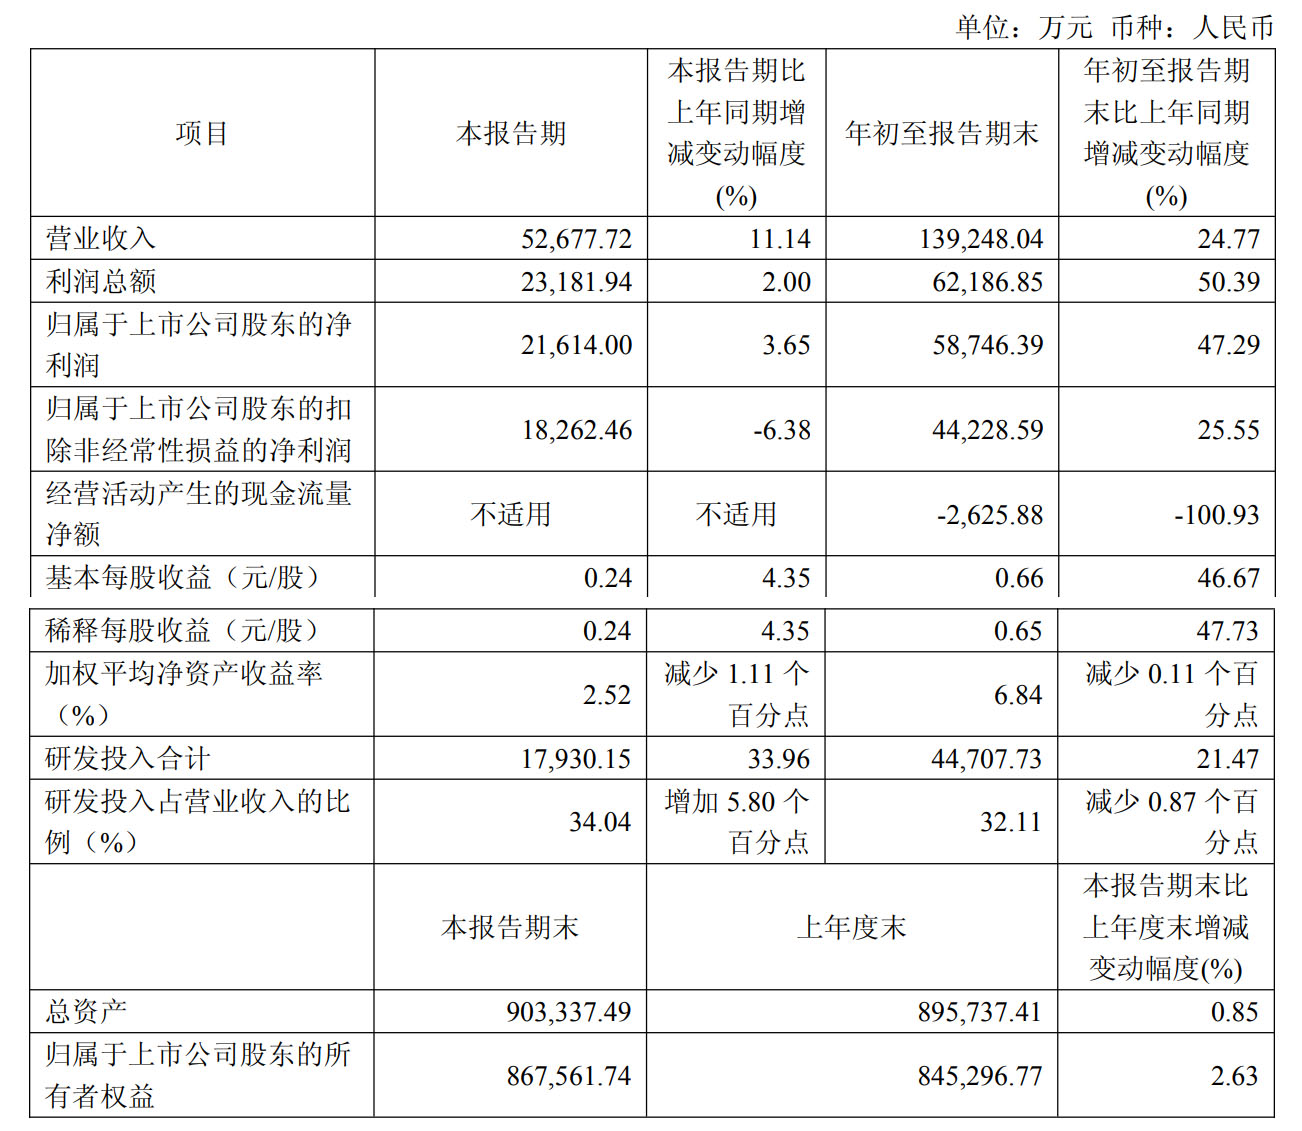
从前三个季度的整体业绩来看,其实现营收13.92亿元,同比增长 24.77%;归母净利润为5.87亿元,同比增长47.29%;扣非归母净利润为4.42亿元,同比增长25.55%,同时,前三季度的利润总额同比增长了50.39%。
对于业绩变化的原因,三生国健表示,主要受益于授权许可收入的同比增加,公司营业收入持续增长。
不过,三生国健前三季度经营活动现金流净额为-2625.88万元,同比下滑100.93%,主要由于上年同期公司收到辉瑞项目授权首付款,而本期无同类大额收款,且本期税费支出有所增加,进一步对经营性现金流形成了压制。
2025年5月,三生国健联合关联方沈阳三生,就双抗产品SSGJ-707与辉瑞达成全球授权合作,这笔交易总对价超60亿美元(其中首付款高达12.5亿美元)。本次授权交易所得款项,结合前期研发投入、SSGJ-707资产权属等因素综合分配,具体分配比例为三生国健30%、沈阳三生70%。
仅仅是在2025年,通过该BD合作,三生国健就落袋约28.90亿元的首付款,这也一举推动了其2025年营收与利润站上历史高点。该年度,公司实现营收41.99亿元,同比增长 251.81%;归母净利润28.99亿元,同比飙升311.49%。
若SSGJ-707后续各临床里程碑顺利达成、海外商业化落地,对应的临床与注册里程碑款、全球销售分成将陆续兑现,持续为三生国健带来收入。
截至目前,辉瑞已牵头开展针对SSGJ‑707的9项 I/II/III 期全球多中心临床试验,覆盖非小细胞肺癌、结直肠癌等多个实体瘤适应症。
进入2026 年,上述BD的授权许可收入由此前的一次性首付款确认,转向里程碑款与销售分成的持续性兑现。
不过,三生国健也提示,BD收入存在显著不确定性,里程碑与分成兑现取决于合作方研发、临床、审批及商业化进展。同时,管线调整、临床失败、市场竞争、资金变化等因素,都可能造成款项无法落地。此外,专利、监管、医保、竞品、商业化等多重因素叠加,分成兑现周期长、波动难测,或将对公司业绩和现金流带来较大影响。
若剥离BD合作带来的收益贡献,三生国健当前全面发力的自免赛道,增长考验仍存。
《科创板日报》记者注意到,目前,三生国健已有5款产品实现商业化,包括3款自免产品。其中,益赛普是一款已经上市已超20年的老产品,在竞品挤压与集采降价双重影响下,自2019年11.44 亿元的销售峰值后便持续下滑,未再重现此前的高光时刻。
在今年的半年报中,三生国健就明确表示,受增值税率调整的影响(计税由原3%简易征收调整为13%一般计税),益赛普的销售规模承压。
另外两款新品益赛拓(安沐奇塔单抗注射液,抗 IL‑17A 人源化单抗)、益赛那(安弗利奇塔单抗注射液,皮下注射剂型)均在今年相继获批,但二者同样面临激烈的市场竞争。
现阶段,国内IL‑17A抑制剂赛道已十分拥挤:除益赛拓外,进口产品有诺华的司库奇尤单抗和礼来的依奇珠单抗,国产方面,恒瑞医药的夫那奇珠单抗、智翔金泰的赛立奇单抗、康方生物的古莫奇单抗等均已获批。与此同时,益赛拓还需要和 IL‑17A/F 双靶点、IL‑23 等其他靶点的银屑病生物制剂同台角逐。
益赛那作为国内第二款获批的IL‑1β单抗,同靶点直接竞品不多,但现有临床治疗仍普遍选用传统抗炎药物,临床认知和用药习惯的改变并非一蹴而就,这也意味着后期的市场培育或面临着不小的挑战。
三生国健仍有多款自免在研产品推进,自免赛道市场前景广阔,但行业玩家众多,公司产品能否突围,还有赖产品力与商业化能力的持续验证。