

①贝莱德认为。随着债务膨胀、赤字失控和货币贬值等系统性问题恶化,黄金还会继续上涨;
                                    ②贝莱德仍然看好黄金价格的长期走势,但预计短期内由于货币政策预期和利率的变化,金价将进一步波动。
财联社10月22日讯(编辑 王蔚)10月21日,中国银行间市场交易商协会下发《不良贷款资产支持证券信息披露指引(2026版)(征求意见稿)》(以下简称“新规”)及配套表格体系,面向市场成员公开征求意见,反馈截止日为10月30日。
这是2016年4月《不良贷款资产支持证券信息披露指引(试行)》发布以来,该规则的首次系统性修订,条文由六章三十六条扩展至六章四十一条。
此次修订的落点并不在增加披露条目,而是把“信息生成”的责任从发行环节前移到注册环节。
财联社据Wind统计,截至10月21日,年内不良贷款ABS已发行156只、合计687.07亿元,金额同比增加7.1%;今年发行单数和金额分别相当于2025年全年的87.6%和83.7%。
业内人士称,新规通过补齐披露短板、压实信息供给,保障投资者知情权,为不良 ABS 常态化扩容筑牢基础。
披露起点前移:注册环节单设成章,历史回收数据须满五年
2016版试行指引的披露框架由“发行环节”与“存续期”两部分构成,新规最大亮点为,在其之前单设“注册环节信息披露”专章,为第十二条至第十八条。
新规第十二条要求,受托机构、发起机构应在不良贷款资产支持证券接受注册后十个工作日内,披露注册申请报告等文件,内容涵盖注册额度与分期发行安排、发行方式、风险提示、参与机构信息、交易结构、基础资产筛选标准与资产保证、发行及存续期披露安排等。
更关键的是第十五条:受托机构应披露发起机构与本次注册相关的不良贷款至少五年的回收统计数据,产生该类不良贷款不足五年的,应提供自最早产生时起的完整数据。
配套表格体系同步从“发行说明书、受托机构报告、重大事件报告书”三部分扩为四部分,新增注册申请报告(Z表),其中附件2要求按“成为不良时间”列示12个月、24个月、36个月回收率,附件3要求披露现金回收、贷款升级、贷款核销、批量转出、以物抵债等处置方式的本金占比。
与前置相配套的是第十八条引入的信息披露精简原则:注册环节已披露且未发生变化的信息,发行环节及存续期可免于披露;发生变化的,应在发行时披露变更后信息并向中国人民银行报告。
评级机构结构融资分析师表示,参与机构信息和交易结构文件在注册、发行、存续多个节点反复出现,既抬高合规成本,也稀释投资者对增量信息的注意力;精简不是减损透明,而是把披露资源重新配置到真正需要动态更新的资产池表现和回收预测上。
此外,总则新增第八条明确,在受托机构和发起机构保证数据提供合法合规、投资人保证数据使用合法合规的前提下,逐笔资产数据可由相关方通过签署合规协议等方式获取,相关市场机构应做好录入登记及保管,随时供监管机构调阅检查。
某研究机构资深 ABS 分析师对财联社表示,本次强化信息披露,或更多针对个人类不良资产,意在约束风险,避免风险在二级市场集中暴露;随着投资人结构进一步丰富,不良 ABS 存在规模放大空间,新规也有加快注册节奏的导向。
ABS 存续期披露规则细化:新增季度报告,资产池披露颗粒度升级
存续期披露的颗粒度是本次修订的另一条主线。第二十八条在原有的“本息兑付日前三个工作日”之外,新增“至少每季度披露一次受托机构报告”的硬性要求。
第二十九条则要求受托机构定期基于基础资产最新情况更新预测资产回收现金流,并新增“年度报告期内重大事项披露情况”一项。
表格体系层面,受托机构报告新增“资产池当前表现情况”(S-3-2),要求披露处置中贷款的未偿本息余额分布、逾期期限分布、担保方式分布、抵(质)押物所在城市及状态分布;入池资产同时含信用类与抵押类的,现金流流入须分类别分别披露。
ABS投资经理表示,回收率下行和回收时间拉长是当前行业的共同压力,投资者最需要的不是一份静态的发行说明书,而是能够持续反映处置进度和回收偏离的存续期数据。
年内不良贷款ABS已发行156只、合计687.07亿元
“2026年,随着个人消费金融和小微企业信用风险逐步释放,商业银行持续面临处置不良的压力,不良贷款 ABS 的发行规模预计将稳步增长”,新世纪评级在其研报中表示,受法拍房供给增加、商品房价格调整等因素影响,未来抵押物为住宅的不良贷款 ABS基础资产回收周期或将有所拉长,回收金额不确定性也有所增加。
2025年末,商业银行不良贷款余额达3.5万亿元,金融机构不良资产处置需求持续旺盛,不良贷款NPL ABS存量单数与余额稳步攀升,2025年6月末分别升至382单和1326.91亿元。2026年上半年NPL ABS发行集中于5月和6月,分季度来看,第二季度发行规模高达335.58亿元,融资呈净流入状态,净融资额达242.33亿元,一举超过往年各季度规模。
上述原文件以发行时点静态披露为主、存续期披露频次偏低,投资者难以及时校验现金流假设,一定程度推高风险溢价。本次修订在注册环节强化历史回收数据报送、存续期增设季度受托机构报告,要求动态更新回收现金流、细化资产池多维度分布信息,核心是压缩信息差,提升估值可跟踪性。
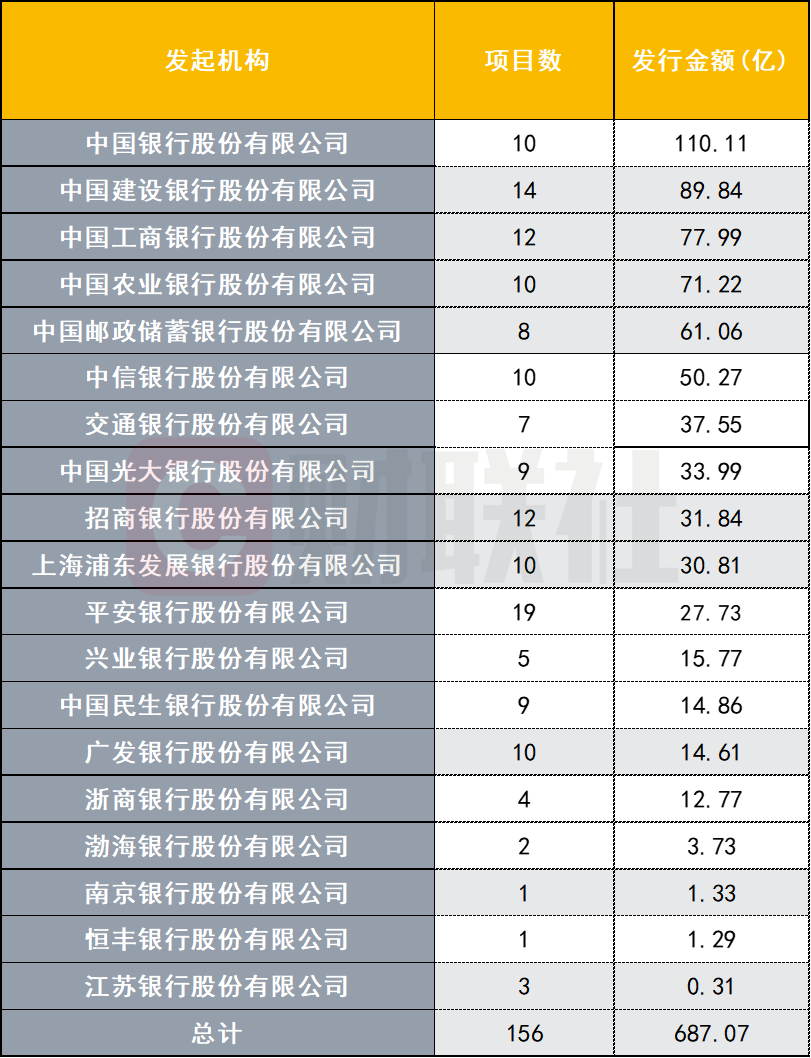
处置需求持续抬升、回收不确定性加大的背景下,不良 ABS 发行热度持续走高。财联社据Wind统计,截至10月21日,年内不良贷款ABS已发行156只、合计687.07亿元,金额同比增加7.1%;今年发行单数和金额分别相当于2025年全年的87.6%和83.7%。
其中,今年156单不良贷款ABS来自19家发起机构,单只发行规模4.40亿元。今年不良贷款ABS发行情况如下图所示:
数据来源:wind,财联社整理
可以看到,今年不良贷款ABS规模分布呈明显长尾:单笔发行金额不足2亿元的有52单,合计60.07亿元,仅占总额的8.7%;单笔8亿元以上的22单,合计297.80亿元,占总额的43.3%。金额前五大发起机构合计占比59.7%。
发行结构上,国有六大行是主要的规模供给方,年内合计发行61单、447.76亿元,以39.1%的单数贡献了65.2%的金额。
此外,单数与金额并非完全对应,年内单数最多的发起机构为平安银行,19单合计27.73亿元,单均1.46亿元;金额最多的为中国银行,10单合计110.11亿元,单均11.01亿元。
业内人士称,本次新规通过补齐披露短板、压实信息供给,保障投资者知情权,为不良 ABS 常态化扩容筑牢了基础。
