

①明年二季度猪肉供需拐点是否已经具备确定性?
                                    ②德康农牧的成本优势是如何形成的?
财联社10月22日讯(编辑 胡家荣)受部分个股三季度运营数据发布及行业需求波动影响,港股体育用品股整体走弱,安踏体育早盘一度跌近4%。
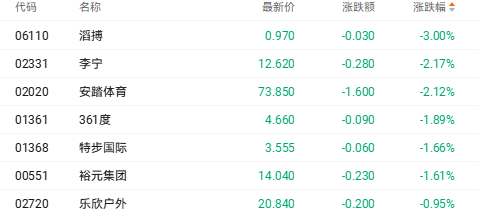
截至发稿,滔博(06110.HK)跌3%,安踏体育(02020.HK)跌2.12%,李宁(02331.HK)跌2.17%。
消息方面,受国内宏观消费波动与行业竞争加剧影响,安踏体育两大主力品牌三季度流水略有回落,但整体好于同业普遍表现,并呈现逐月改善趋势:
安踏主品牌:三季度流水按零售价值计算同比实现中单位数下滑。渠道分化明显,线下成人大货受线下客流影响同比下滑高单位数,儿童业务同比下降低单位数;线上电商渠道依托精细化运营,流水基本与去年同期持平。
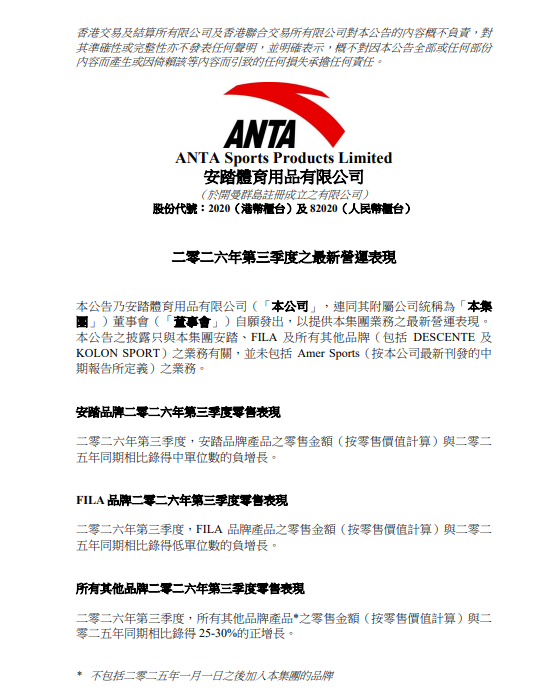
FILA品牌:三季度零售金额同比低单位数负增长。其中,线下大货同比下滑中单位数,KIDS业务下降低单位数;定位于潮流运动的FILA FUSION实现中单位数增长;线上渠道表现具韧性,实现低单位数正增长。
相较于大众运动品类的阶段性波动,集团旗下高端户外及专业细分品牌持续展现强劲动能,有效平抑了整体业绩波动:
DESCENTE(迪桑特):三季度流水同比增长15-20%,库销比同比优化1个月至6个月以下,高端专业心智稳固。
KOLON SPORT(可隆):流水同比增幅接近30%,同店销售增长超过15%,持续显著跑赢户外运动行业平均增速。
MAIA ACTIVE:品牌流水同比增长逾30%,在沈阳、哈尔滨、长春等高线城市的新开门店店效表现亮眼。
Jack Wolfskin(狼爪):9月起逐步落地的全新品牌形象店零售转化及店效均达预期,品牌焕新进展顺利。
近期安踏入主全球第三大品牌
安踏集团已于10月初正式完成交易交割,以15.06亿欧元收购Pinault家族旗下Artemis SAS所持有的PUMA SE(彪马)29.06%股权(实际持股29.90%),稳坐彪马第一大股东席位,并已向其监事会派驻两名代表。集团将于2026年第四季度起,按权益法确认应占联营公司损益。
财务估值层面,该笔交易具备较高的吸引力:
根据彪马管理层指引,其2026年营收预计下降低至中个位数,EBIT预计亏损0.5亿至1.5亿欧元;
本次交易对价对应彪马2027年预期营收的企业价值倍数仅约为0.8倍,处于历史估值低位。
欧睿咨询数据显示,彪马在2025年仍是全球第三大运动品牌,在足球、赛车等核心领域拥有极高的全球赛事资产与品牌号召力。
中金公司指出,安踏集团已在跨国并购重塑中构建了成熟的DTC及多品牌管理能力。自2019年收购以来,亚玛芬收入从2020年的24.5亿美元快速扩张至2025年的65.7亿美元,经调整净利润由亏损成功修复至2025年的4.4亿美元,验证了安踏强大的全渠道运营与商业重塑能力。
该券商指出,过去5年全球前四大运动品牌(除彪马外)平均净利润率为7.3%。若彪马在安踏的管理赋能下利润率修复至行业平均水平,本次收购估值对应市盈率仅约10倍;即便净利润率仅保守恢复至3.7%,对应市盈率也仅约20倍,估值极具吸引力。
机构维持“跑赢行业”评级
中金公司认为,虽然短期内国内零售环境存在不确定性,但安踏体育核心基本盘稳固、库存控制严格,且户外子品牌增势显著。伴随第四季度彪马财务并表与战略协同推进,集团全球化布局进入收获期。此外他们维持安踏体育“跑赢行业”评级,目标价110.91港元不变。
