
×
①凯莱英想要达成全年19%-22%的预计营收增长目标,下半年不仅要承接汇兑压力,还需加快业务量的爬坡;
②新兴业务毛利率显著低于小分子板块,叠加前期持续投入带来的资本开支压力,现阶段对利润的贡献较为有限。后续该板块毛利率能否稳步提升等因素或将是决定公司估值走向分化的关键。

《科创板日报》10月22日讯(记者 史士云)10月下旬的天津,已浸透深秋的凉意,在一场淅淅沥沥的秋雨中,凯莱英召开了第四次临时股东会。
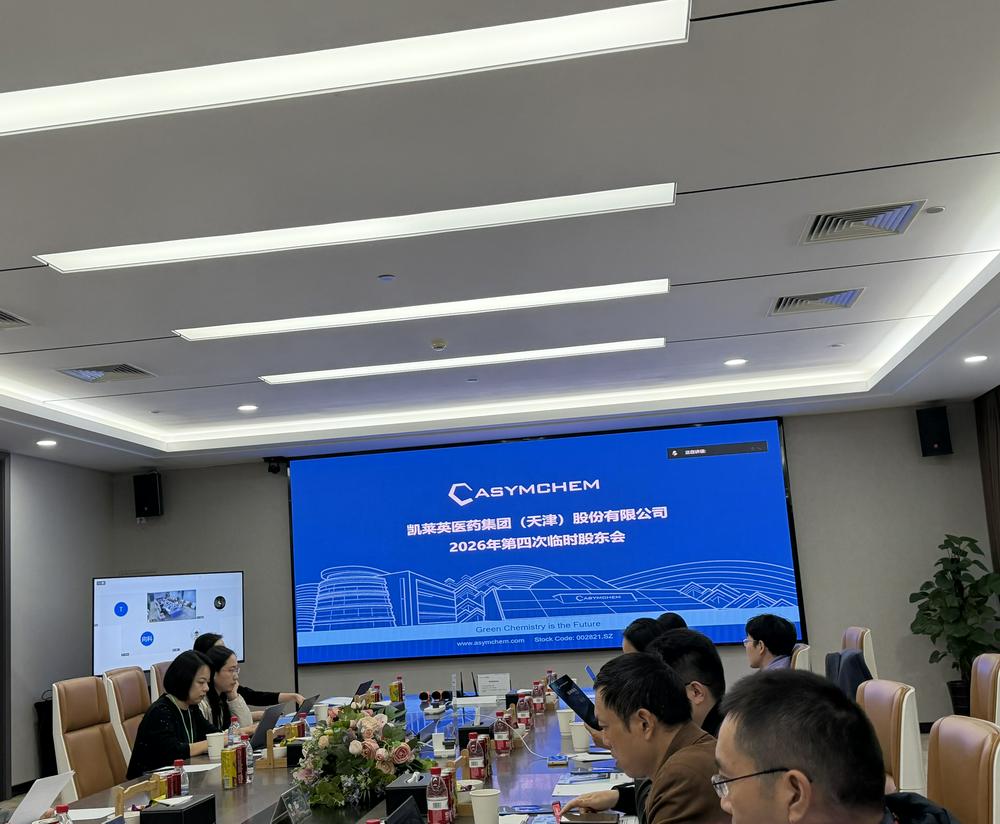
不少股东来得比约定的时间更早,既有专程从上海赶来的年轻股东,也有操着本地口音的中年股东,大家三三两两地聚在签到处交谈,话题绕不开股价、减肥药与眼下火热的CXO行情。
此次股东会上,凯莱英仅审议了公司章程修订一项议案,但这显然不是参会股东们想要了解的重点。
作为CDMO领域的龙头服务商之一,凯莱英在2025年重回增长通道后,其正面临成长的两面性:一方面,是化学大分子、生物大分子CDMO等新兴业务订单快速起量,铺就长期增长曲线;另一方面,新业务扩张带来的毛利稀释压力如何化解,增长的成色又是否具备可持续性。
对于凯莱英而言,仍需要拿出更有说服力的经营答卷,来回应市场的关切。
▌实验室里看业务“基本功”
在今年的生物医药二级市场上,CXO无疑是关注度颇高的细分板块之一。
伴随着国内医药产业战略地位持续提升、创新药海外BD授权交易热度不减等多重因素加持,CXO板块迎来一轮基本面驱动的修复行情,但整体呈现显著的K型分化,行情主线是由商业化订单充盈,盈利兑现能力较强的龙头引领。
资料显示,CXO是医药外包行业的统称,字母“X”为泛指,涵盖多种医药外包服务形态。两大主要赛道分别是CRO(研发外包)与CDMO(定制生产外包)。简单来说,CRO聚焦药物前期研发试验,帮助药企降本增速。CDMO则专注于生产端,解决药物工艺化放大以及规模化量产的问题。
“CXO一哥”药明康德走的是CRO+CDMO的一体化发展路线,而凯莱英的业务底色,则始终扎根于CDMO领域。
一位从外地专程赶来的个人股东在与《科创板日报》记者的交流中表示,他平时对生物医药板块关注并不算多,但CDMO作为创新药领域的“卖铲人”之一,受GLP‑1减肥药产业链需求带动发展强势,他较为看好这一赛道,也希望借着本次股东会,进一步了解凯莱英的经营情况。
另一位股东则笑言,自己是为了参加此次股东会才在尾盘买了一点股票,结果“第二天就被套了”,创新药研发都需要上游服务商,自己也循着这条逻辑来看看凯莱英。
与多数股东会结束后直接开启现场交流的惯例不同,凯莱英并未随即进入问答环节,而是先带着到场的股东们走进公司的实验室,在仪器与样品之间,开启了一场实地“逛展”。
“这边是我们主要用到的液相色谱,包括常规HPLC和超高效液相色谱,主要用来检测药物中带紫外吸收环结构的化合物,以及其中的杂质,这也是药学领域非常常见的技术。” 凯莱英方面的工作人员一边带领股东穿梭于各实验室之间,一边讲解。“若是遇到没有紫外吸收的化合物,公司则备有质谱、CAD等特殊设备,同样能够完成检测”。
“再往前是数据处理中心、气相实验室和重金属实验室。数据处理中心将实验操作与数据解析分流,提升检测效率;气相实验室可采用液体直接进样、顶空进样等多种进样方案,适配不同样品检测需求;重金属实验室依托微波消解前处理技术,专门筛查药品里汞、砷等有害重金属。”
这趟实验室参观,好似在展示凯莱英承接CDMO订单的“基本功”,可靠的分析与质控能力,是药企愿意将药物生产订单交付于此的前提。只是投资人的目光,想要穿透的是这套技术底盘能否撑起足够强的盈利韧性。
▌小分子业务步入平台期
在创新药景气的回暖周期中,同在CXO板块的药明康德、康龙化成均在今年上半年交出了一份亮眼的成绩单,其中,药明康德的净利润更是首破百亿元,迈上了一个全新的台阶。
反观凯莱英,则陷入增收不增利的处境:受汇率扰动,上半年净利润同比下降15.71%至5.20亿元,整体毛利率也同比回落1.27个百分点至42.27%,且当期净利占去年全年的约46%。想要达成全年19%-22%的预计营收增长目标,下半年不仅要承接汇兑压力,还需加快业务量的爬坡。
由此,市场也生出两层拷问,该公司的全年业绩目标能否达成,在CXO赛道的竞争格局里,其掉队风险是否正在浮现。
想要厘清这个问题,需要拆解凯莱英的业务版图。目前,该公司业务分为小分子 CDMO和新兴业务两大块,这之中,新兴业务又包含化学大分子、生物大分子CDMO、制剂 CDMO、临床CRO、合成生物与新技术输出等五个子业务板块。
小分子CDMO是凯莱英的基石业务。该板块并不做普通原料药代工,主攻结构复杂、合成路线长、工艺放大难度较高的创新药中间体与原料药商业化生产。这一业务曾受益于商业化大单集中交付站上业绩高点,板块营收一度突破92亿元。今年上半年,该板块营收下降5.44%,达到22.97亿元。
在股东会的会后交流环节,凯莱英方面也坦言:“近两年不少投资者留意到,公司小分子业务CDMO的增速不如从前,这主要受行业层面的影响,现在创新药研发热点慢慢转到多肽、寡核苷酸、ADC这类新分子上。不过从项目交付来看,上半年小分子商业化项目交付了48个,临床加临床前项目一共337个。而且该板块依托公司连续流化学、高通量筛选等核心技术,在恒定汇率口径下,业务的毛利率提升了1.76个百分点,达到47.83%。”
另据凯莱英半年报披露,根据在手订单预计2026年下半年小分子验证批(PPQ)项目有13个。
对CDMO赛道来说,PPQ(工艺性能确认)是重要的里程碑。完成PPQ,代表商业化产线能够稳定产出符合监管标准的产品,以支撑新药上市申报。如果PPQ验证顺利,药品最终获批,CDMO企业一般就能拿下这个品种的长期商业化订单。
为了突破小分子业务的增长瓶颈,新兴业务是现阶段凯莱英正在着力布局的下一段增长曲线。
今年上半年,该板块实现收入13.04亿元,同比增长72.49%。其中化学大分子CDMO表现最为突出,收入7.36亿元,占新兴业务收入的56%,同比增幅达94.14%。这一业务的高增,主要受益于全球多肽药物的需求放量,尤其是以司美格鲁肽、替尔泊肽为代表的GLP‑1多肽减重药的快速放量,持续拉动相关定制化生产需求。
截至今年8月,在多肽药物领域,凯莱英服务60个药物项目,包含25个减重相关项目,8 个PPQ验证批项目,同时承接了多个跨国药企有望成长为重磅品种的在研项目。
股东会上,凯莱英方面谈及市场颇为关注的多肽产能建设,称预计年末多肽固相反应合成产能将提升至69000升。
但需要看到的是,由于其余新兴业务的细分板块收入体量还不大,凯莱英整体新兴业务暂时还难以接过小分子基本盘的增长接力棒。与此同时,新兴业务毛利率显著低于小分子板块,叠加前期持续投入带来的资本开支压力,现阶段对利润的贡献较为有限。后续该板块毛利率能否稳步提升、沉淀持续稳定的订单储备,或将是决定公司估值走向分化的关键。
▌持续拓展国内市场
境外市场是CDMO企业绕不过去的主战场,这里汇聚了全球头部药企与绝大多数重磅新药项目,是高价值订单的主要来源,但同时也伴随着汇率波动、海外监管等一系列挑战。
而国外收入向来是凯莱英整体营收的大头,今年上半年,公司来自境外市场客户收入为24.02亿元,占据营收比重已接近67%,如此高的海外依存度,汇率波动与地缘政治的任何风吹草动,都将成为影响公司业绩的重要变量。
对于公司会如何应对海外汇率波动带来的影响,凯莱英方面对《科创板日报》记者表示:“从2017年到现在,人民币兑美元经历过较大波动,以海外市场为主的公司很难绝对的去控制汇率波动风险,公司在过去几年对汇率波动持中性态度,不去预测汇率涨跌,保持外汇管理策略统一。目前节点,公司也更加关注并着眼于研究未来外汇管理策略,如何更好地管控外汇风险。”
谈及地缘政治风险,凯莱英方面则认为,CDMO企业在压缩创新药研发周期、加速新药上市和降低商业化上市新药的生产成本方面优势明显,创新药外包专业化分工是难以逆转的趋势。公司自国内MAH制度落地起布局本土客户,目前境内客户收入持续提升,持续拓展国内市场也是重要对冲。
目前,CRO已经陷入了惨烈的价格战,根据动脉网的数据,国内多数以临床服务为核心的CRO企业,临床业务毛利率普遍回落至25%–30%,不少中小厂商项目毛利率甚至跌破15%的生死线。
当《科创板日报》记者问及后续是否也会因产能过剩带来价格战传导至CDMO领域时,凯莱英方面回应称,2019年-2022年,行业确实掀起一轮扩产浪潮,出现过阶段性产能过剩的问题,不过公司坚持不参与低价竞争,对项目毛利设有明确底线。
“创新药研发投入高昂,客户不会单纯因为报价低就更换供应商。一旦生产出现纰漏或是进度延后,拖累的是整个药物的临床进程以及后续的资本市场表现。” 凯莱英方面强调,公司服务对象以头部药企以及处于临床中后期,已上市品种的客户为主,对这类客户而言,保质保量交付才是首要考量。