

①昨日,恒丰银行及下属多个分行均通过官方微信号,发布了五年期大额存单上新的公告。
                                    ②自10月份开始,公开宣布发行长期限大额存单的银行数量相比7月份、8月份、9月份有明显增加。
                                    ③类似过去两年六大行集体下架5年期产品的事件,短期或许不会再发生。
财联社10月21日讯(编辑 杨斌 实习生 王翊帆)政策利率"换锚"的消息落地后,同业存单成为最短时间内作出反应、且反应幅度最大的资产之一,1年期国股行品种在二级市场上一度被买至1.395%。
10月19日,央行行长潘功胜在2026金融街论坛年会开幕式上表示,为进一步提高利率调控的精准性,央行将研究择机把公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率。次一交易日,短端多头情绪集中释放。
10月20日存单二级市场交投活跃,成交收益率快速下行,曲线全线下移且中长端幅度更大:1年期国股大行日终收在1.3975%附近,较前一交易日下行约4BP;9个月、6个月品种分别收在1.3975%、1.39%,下行约3.75BP和4BP;3个月品种下行约2BP至1.38%。当日1Y-3M期限利差收窄2BP至1.75BP。
作为对照,本轮下行启动前,10月16日1年期AAA存单二级收益率尚在1.44%,10月上旬主流运行区间为1.44%-1.455%。换言之,三个交易日该品种累计下行逾4BP。
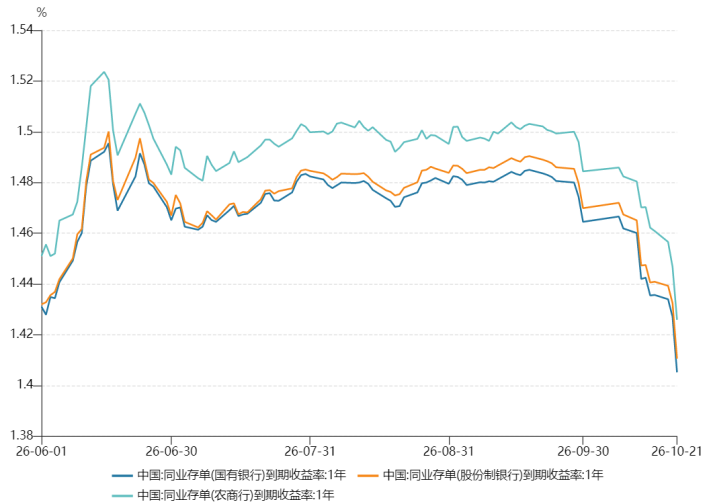
今日(10月21日)长端出现小幅止盈。数据显示,1年期国股大行日终收在1.41%附近,较昨日上行约1.25BP;6M、9M分别上行约1BP、0.75BP;而短端1M仍下行约1BP至1.33%。
根据财联社此前的报道,此次"换锚"调整的是政策利率的期限锚与调控机制,而非利率水平本身。
不过从市场定价逻辑看,短端仍率先作出反应。华泰证券研报指出,目前隔夜逆回购操作利率为1.25%,较7天期逆回购利率低15个基点;若后续完成切换,资金利率围绕隔夜政策利率运行,中枢有望进一步下移。随着存款、同业存单等利率相应调整,机构负债成本下降,债券收益率与融资成本之间的空间有望扩大,配置需求也可能向中长期债券延伸。
光大证券固定收益首席分析师张旭指出,7天OMO投放资金需在金融体系内停留一周,而隔夜操作当日到期,"流动性管理的颗粒度由此从'周'细化至'日'",政策信号向短端聚焦,1年期存单与资金价格的联动更加紧密。
对于1.40%关口能否进一步向下突破,机构观点出现分化。中信建投固收分析师汪梦涵认为,“换锚”方向已定、节奏快于预期,切换后政策利率中枢将由1.40%下移至1.25%;最早落地时间或在岁末年初,基准情形为12月定调、2027年一季度落地;策略上"短端更确定,1年期存单继续年底看破1.40%"。
谨慎一方则提示定价已较为充分。张旭指出,10月10日以来DR001稳定运行于1.26%至1.29%的窄区间,1年期AAA同业存单收益率回落至1.44%,10年期国债收益率自9月末的1.68%下行至1.65%,资金利率中枢的下移已在存单与中长债市场获得相当程度的体现。
天风固收认为,存单进一步下行的空间或取决于银行负债端改善的持续性和资金面状态。当下净融资偏弱和资金面平稳构成支撑,大幅上行空间有限;但进一步下行可能需要新的催化,短期内或将延续窄幅震荡、小幅偏强的格局。
