

①乌克兰总统泽连斯基表示,乌方可在保留至少75%领土控制权的基础上达成和平协议;
                                    ②俄罗斯总统普京表示,俄方原则上愿于下个月恢复与乌克兰和美国就结束乌克兰冲突举行谈判。
财联社10月21日讯(编辑 史正丞)云业务增长加速,能否让市场继续接受亚马逊愈发庞大的AI投资账单?
德意志银行10月20日发布亚马逊三季度业绩前瞻,预计AWS云业务需求增强、广告业务稳健,以及电商指标在促销活动错期后回暖,将支持公司交出接近营收指引上限的成绩单。该行维持“买入”评级及325美元目标价。
根据日程,亚马逊将于当地时间10月29日盘后发布三季度财报。截至周二收盘,亚马逊最新股价为262美元。
这份题为《2026年第三季度业绩前瞻:开启由AWS驱动的业绩预测上修周期》的报告,将AWS视为未来业绩预测上修的重要来源。不过,增长预期改善也伴随着更高的投入:德银将亚马逊2027年资本开支预测上调至约3300亿美元,而2026、2027年每股收益预测基本不变。
对投资者而言,财报需要回答的不仅是云收入能否提速,还包括新增产能如何转化为利润、自由现金流何时恢复,以及AI购物代理会如何改变电商广告的变现方式。
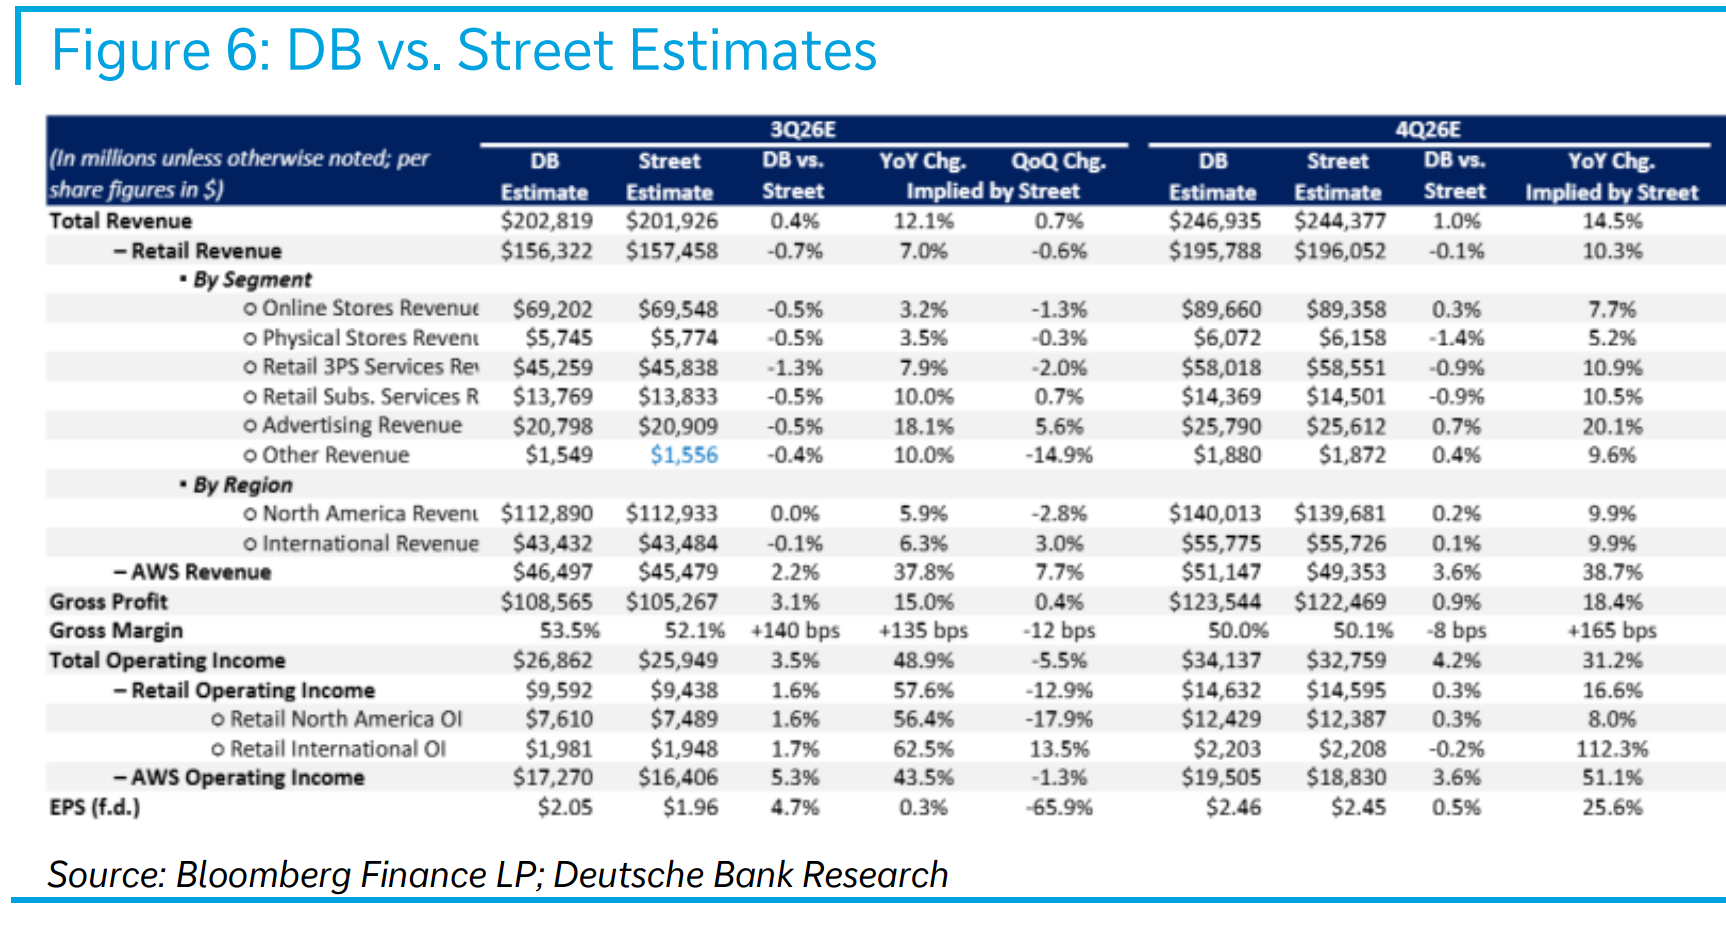
基于AWS、广告及零售业务调查,德银预计亚马逊三季度总营收约2028亿美元,接近公司指引上限;营业利润约269亿美元,高于指引上限1.4%、高于市场共识3.5%;每股收益约2.05美元,高于市场共识约4.7%。
电商:促销提前造成基数压力,季度末指标回暖
亚马逊三季度电商业务的一项重要扰动,来自大促活动Prime Day时间调整。
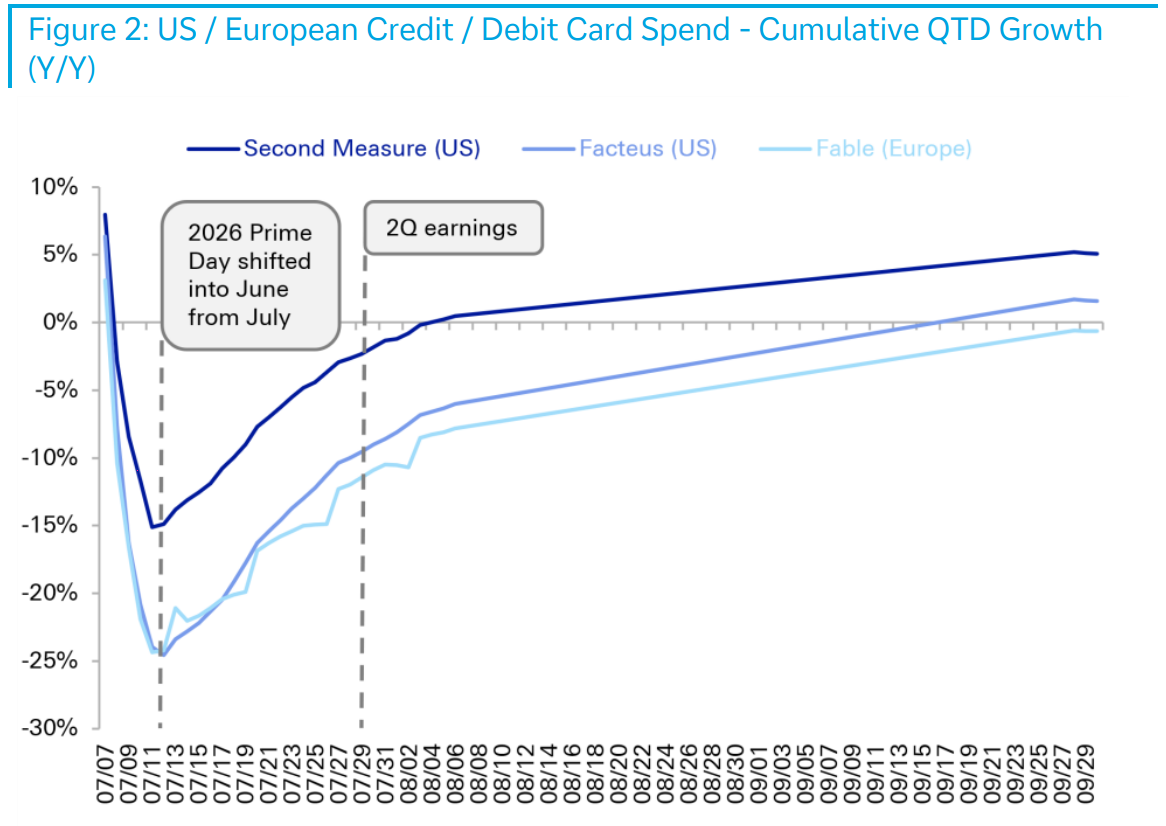
去年活动在7月8日至11日举行,今年则提前至6月,使部分促销收入从第三季度移至第二季度。德银追踪的美国、欧洲信用卡及借记卡支出数据表明,在去年7月促销活动形成的高基数下,销售同比增速明显放缓,随后逐步恢复。
应用使用数据也呈现类似轨迹。Sensor Tower数据显示,亚马逊全球应用日活跃用户增长有所回暖,但季度末日活人数仍同比下降约2%。
美国人口普查局的非店铺零售数据同样显示,三季度同比增速较二季度放缓。德银预计,亚马逊三季度零售净销售额增长6%。
这些指标意味着,7月电商数据走弱需要结合促销错期理解。公司此前的三季度指引已考虑这一变化,季度末改善则提供了积极信号。
广告:整体需求稳健,增长重心向平台外延伸
Prime Day错期不仅影响商品销售,也会改变商家的广告投放节奏。
德银渠道调查显示,广告总支出增速在季度内有所放缓,但最终仍较一位受访专家最初预期高约1个百分点。结构上,需求方平台(DSP)和视频广告继续保持较快增长,商品推广广告则在二季度增速放缓约3个百分点后,三季度再放缓约1个百分点。
这一分化背后,是不同广告形式面临的变现空间有所区别。
商家已承担广告、仓储履约、配送及平台服务等多项费用,继续提高站内广告支出的空间受到约束。相比之下,DSP和视频广告能够利用亚马逊的第一方购买数据、从广告触达到购买的效果衡量能力,以及不断扩大的平台外广告资源,吸引更多预算。
德银据此判断,未来广告业务的增量机会,将越来越依赖DSP和视频,而非进一步提高核心电商平台的变现强度。
该行维持三季度广告收入约208亿美元、四季度约258亿美元的预测,前者大致符合市场共识,后者高约1%。广告需求稳健,但目前并非德银大幅上调预测的主要来源。
AWS:订单与用量同步加速,增长仍受算力限制
AWS是此次报告中最重要的增长变量。
德银将三季度AWS收入同比增速预测由40%上调至41%,高于二季度的37%。这一加速发生在同比比较基数较二季度更高约2.8个百分点的背景下。该行预计,四季度增速将进一步升至44%。
对应收入预测,三季度约465亿美元、四季度约511亿美元,分别高于市场共识约2%、4%。但德银同时提醒,买方对三季度AWS增速的预期已接近42%,高于该行自身41%的预测。
需求改善同时体现在承诺支出和实际消耗两端。
据德银与云成本管理公司Archera联合创始人兼首席执行官Aran Khanna的交流,6月至9月,未来12个月客户承诺支出的增速由35%升至近38%,实际用量增速由38%升至40%。前者反映未来需求承诺,后者更接近正在发生的业务消耗,两者同步加速,为收入增长提供支撑。
瓶颈依然是算力容量。渠道反馈显示,AWS正分阶段投放推理产能,以消化客户积压需求,但与同行一样,仍面临明显容量约束。
在资源紧张的情况下,AWS据称正推动需要GPU资源的客户签订覆盖范围更广、期限更长的采购协议,并在适用情况下使用其自研计算及网络硬件。Bedrock容量不足,也使部分规模较小、仅寻求按词元采购服务的客户需求难以承接。
Khanna估计,Bedrock用量今年可能再次增至原来的三倍。企业通过云平台采购模型服务,既可保留切换模型的灵活性,也便于将使用活动纳入自身虚拟私有云的治理范围。
利润率方面,德银预计AWS三季度营业利润率为37.1%,高于去年同期的34.6%;四季度为38.1%,高于去年同期的35%。二季度剔除一次性6亿美元收益后,利润率约为37.9%,上年同期为32.9%。
明年资本开支料达3300亿美元,现金流仍是焦点
除了业绩本身,资本开支依然是焦点。
德银的基准情景不假设亚马逊在现有2026年计划之外追加产能。对于2027年,该行将资本开支预测上调至约3300亿美元,高于约2900亿美元的市场一致预期。
该行认为,买方对亚马逊2027年总资本开支的预期已达到3000多亿美元区间的中高段,其中AWS处于该区间的中低段。换言之,卖方一致预期与部分买方投资者对资本开支的预期之间,存在明显差距。
德银同时指出,合作伙伴出资建设产能,以及成本较低的自研芯片扩大使用,可能减轻亚马逊直接承担的资金需求。
报告提及,亚马逊2026年计划现金资本开支约2200亿美元。9月,公司首次发行英镑债券,募集42.5亿英镑、约合58亿美元,覆盖3年、6年、12年和19年期限,最终需求超过106.5亿英镑。
融资渠道扩大有助于支持建设,也使债务余额、利息费用和自由现金流恢复时间更加重要。德银认为,投资者能否继续支持高投入,将取决于新增产能投放后,AWS收入和营业利润能否保持强劲增长。
购物代理之争:谁掌握入口,谁保留广告收入?
AI对亚马逊的影响,也延伸至电商商业模式。
研报记载,亚马逊9月20日开始阻止Meta的Muse在其网站购物,理由涉及未经授权访问、代理身份识别不足及潜在凭证安全风险;Meta则称,Muse无法看到用户密码或支付方式。
德银将这一争议视为客户关系与广告收益归属之争。
传统购物流程中,消费者进入平台搜索、浏览商品,商家通过商品推广广告争夺曝光。若AI代理直接替用户筛选商品并完成交易,消费者可能不再经过原有广告展示环节,平台的广告变现能力也可能受到影响。
限制第三方代理访问,可以保护现有购物界面,却可能将需求推向愿意接入代理的竞争者。报告提及,沃尔玛已与Meta就Muse达成合作。
德银预计,亚马逊最终会发展自己的代理购物产品,其专有购买数据及商业基础设施构成优势。关键在于,公司能否在允许第三方代理参与的同时,保留有吸引力的变现条件。
从芯片到数据层:AWS补齐AI服务能力
报告还梳理了亚马逊围绕AI软件、模型和数据能力的布局。
据研报援引的媒体消息,亚马逊正洽谈以约70亿美元收购AI初创企业Decart,但双方尚未确认交易,谈判仍可能失败。德银认为,Decart协助AI任务在不同芯片间迁移的软件,有望降低客户转向Trainium的工程工作量,提高现有基础设施利用率。
模型层面,报告记载,AWS在8月为OpenAI的GPT-5.6 Sol、Terra和Luna模型增加100万词元上下文窗口,9月通过Bedrock正式提供GPT-6 Astra。
德银认为,即使客户使用第三方基础模型,AWS仍可从计算、存储、数据库、网络、安全及治理等服务中获得收入。接入更多模型,既能扩大Bedrock承接的工作负载,也有助于吸引采用多模型策略的企业客户。
数据层面,报告提及,亚马逊8月宣布达成收购DuckDB背后公司DuckLabs的协议。DuckDB将继续由独立基金会维护,保持免费开源。德银认为,这有助于加强AWS分析能力,并支持企业将更多专有数据用于AI应用和代理。
产能端,亚马逊将路易斯安那州西北部计划投资由120亿美元提高至180亿美元,并新增第三座数据中心园区;三个园区预计创造最多750个全职岗位,支持当地另外2500个岗位,公司还计划投入最多4亿美元改善公共供水基础设施。
物流向外输出,效率改善仍需消化工资成本
在零售业务之外,亚马逊正进一步将物流网络作为独立服务向商家开放。
报告记载,9月推出的多渠道配送服务新方案,允许商家在自有网站展示Prime标识、提供快速免费配送,无需支付标准服务价格之外的额外费用;另一项优惠计划可使符合条件的商家在前六个月节省15%至25%的履约费用。
商家仍可保留原有支付、订单管理、客服及退货政策。亚马逊称,11个国家已有数十万商家使用该服务。
德银认为,增加平台外订单,有望提高配送密度和资产利用率,也让亚马逊能够从自身商城之外完成的交易中取得收入。
与此同时,成本端仍有压力。公司9月宣布投入逾15亿美元,提高美国核心运营岗位薪酬;符合条件的员工时薪增加1美元,全职岗位最低起薪升至20美元,平均时薪接近24美元。
这项支出可能部分抵消区域化运营、机器人应用、配送密度提高及网络利用率改善带来的效率收益。
结语:增长预期上修,仍需现金流兑现
德银维持亚马逊“买入”评级及325美元目标价,采用分部加总估值与2027年GAAP每股收益30倍市盈率相结合的方法。
AWS增长加速,为扩大AI投入提供了支撑。但德银强调,投资者能否继续支持高额支出,取决于新增产能投放后,AWS收入与营业利润能否保持强劲增长。
此次德银上调2027年资本开支预测,却基本维持今明两年每股收益预测。对于即将公布的财报,云业务增长的持续性、基础设施投资节奏,以及自由现金流恢复前景,仍是关键看点。
