

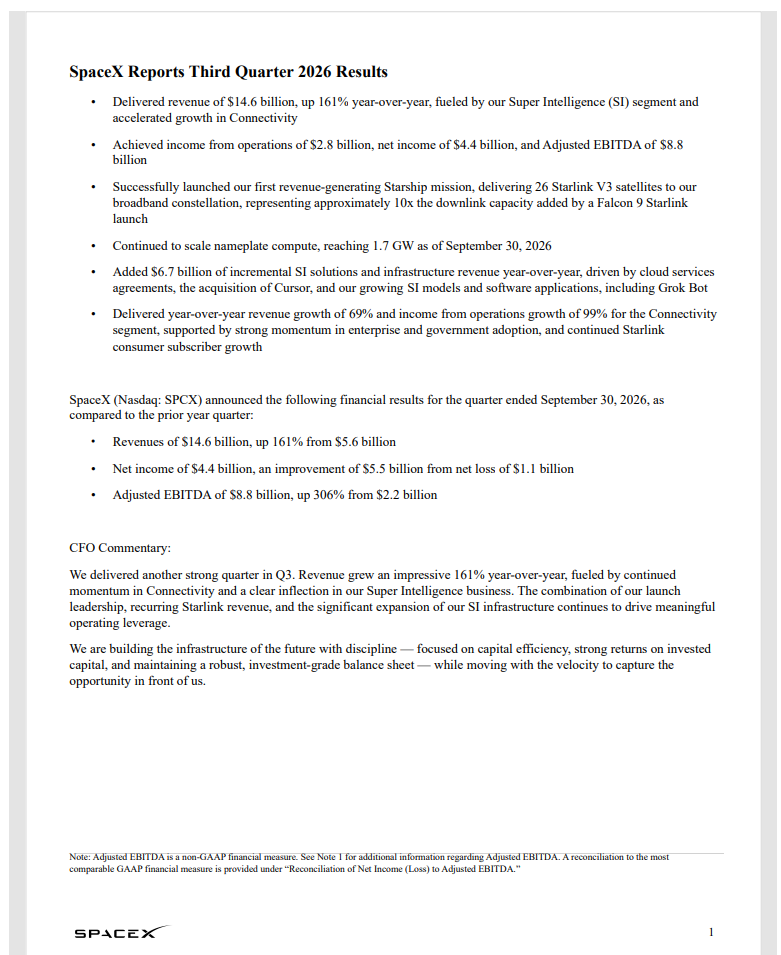
①SpaceX三季度营收146亿美元,同比大增161%;净利润44亿美元,去年同期净亏损11亿美元;调整后EBITDA 88亿美元,同比大涨306%;
                                    ②除了亮眼数据和惊人展望之外,自研芯片建厂、算力基建、SpaceX与特斯拉的潜在合并等话题也成为分析师们关注焦点。
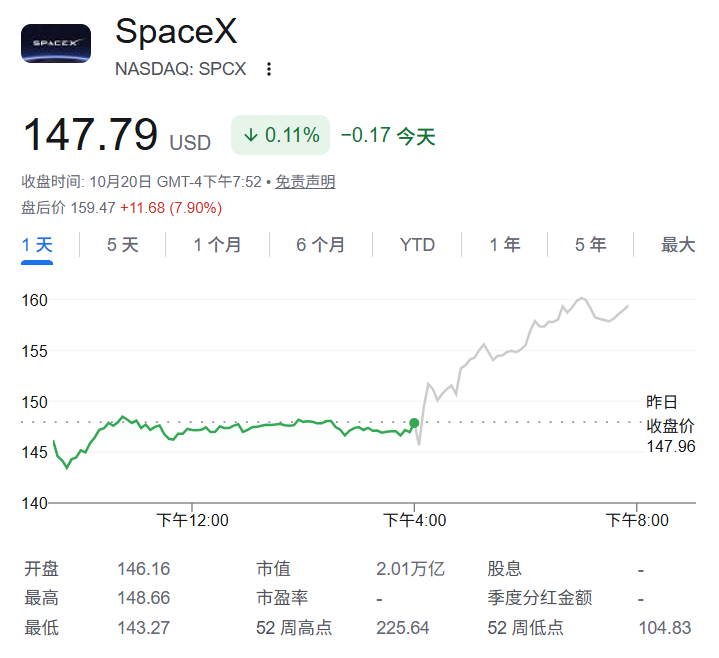
财联社10月21日讯(编辑 黄君芝)SpaceX股价在周二盘后交易中上涨近8%,此前该公司公布第三季度营收增长161%,超出华尔街预期并实现首次盈利。其中,超级智能业务收入同比飙升830%,首次成为公司最大的收入来源。
具体而言,财报显示,SpaceX三季度营收145.8亿美元,同比增长161%,较第二季度的78.14亿美元增长约87%,高于分析师预期的128亿美元;净利润44亿美元,较上年同期净亏损10.54亿美元大幅改善,实现扭亏为盈,远高于分析师预期的18.8亿美元;每股收益0.35美元,预估为0.15美元。
不过,SpaceX第三季度资本支出达到195.9亿美元,较上年同期的68.8亿美元增长约185%,主要反映公司持续加大对超级智能计算基础设施的投资。
根据SpaceX首席财务官Bret Johnsen的预测,公司明年第一季度营收将落在330亿至370亿美元区间,远超分析师平均预期的222亿美元。Johnsen将这一预测归功于“未来六个月计算合同项目的可视性提高”。
此外,在上季度预测SpaceX将于今年年底实现1000亿美元年度经常性收入后,管理层进一步上调了预期。马斯克在电话会议上表示,Grok AI模型和产品的基础设施、云服务交易以及付费用户收入将使公司到明年年底的年度经常性收入达到5000亿美元至1万亿美元。
对于麾下“两大王牌”,马斯克也首次明确表示合并已在商讨之中。他认为,收购特斯拉汽车公司将是“一个好主意”,并补充说,两家公司的董事会都已成立特别委员会讨论合并事宜。
不过他也同时指出,特斯拉与SpaceX合并并非板上钉钉,需得到股东支持,但特斯拉和Spacex合并确实有很多优点。
细分业务
从业务来看,超级智能业务成为SpaceX第三季度业绩增长的主要驱动力。第三季度,SpaceX超级智能业务营收达到75.60亿美元,较上年同期的8.13亿美元增长830%,较第二季度的25.61亿美元增长195%,占公司总营收的约52%。
其中,超级智能解决方案及基础设施收入达到70.22亿美元,较上年同期的3.59亿美元大幅增长,主要得益于新云服务协议的启动、对人工智能编程公司Cursor的收购,以及Grok模型在企业和消费者市场的应用扩大。
今年早些时候,SpaceX收购了马斯克的人工智能实验室xAI,正式进军人工智能领域。该公司通过向谷歌、Anthropic等出租计算能力,迅速拓展了这项业务。
据悉,SpaceX于8月14日完成对AI编程初创公司Cursor的收购,交易隐含股权估值为600亿美元。根据财报,Cursor自收购完成至9月30日期间,为SpaceX贡献了6.08亿美元营收。
不过,SpaceX的利润几乎全部来自其连接业务部门,该部门包括其星链卫星互联网服务。超级智能业务Q3营业利润达到4.31亿美元,而上年同期为营业亏损17.22亿美元,第二季度为营业亏损12.57亿美元,实现扭亏为盈。
而连接业务Q3营收达到52.48亿美元,同比增长69%,环比增长22%,分析师此前预期为48.4亿美元。其中,来自消费者星链用户的收入为31.2亿美元,而来自政府和企业客户的收入为21.3亿美元;营业利润达到23.67亿美元,同比增长99%;调整后EBITDA达到34.99亿美元,同比增长82%。
星链(Starlink)的用户数量在本季度增长至1360万,高于上一季度的1200万。SpaceX表示,星链在发达市场的持续扩张推动了用户增长。此外,截至第三季度末,全球已有超过3800架飞机配备星链服务。
最后,航天业务方面,SpaceX第三季度营收达到17.67亿美元,同比增长6%,环比增长84%。其中,发射服务收入为11.30亿美元,同比增长13%;发射及开发业务收入为6.37亿美元,低于上年同期的6.66亿美元。
不过,由于持续加大星舰项目的研发投入,航天业务第三季度仍录得700万美元营业亏损,而上年同期为营业利润2.59亿美元。
