

1、风语筑(603466):①参照大语言模型发展历程,优质数据是模型能力跃迁的先决条件;当前物理AI高质量训练数据成本高昂、规模不足,空间数据供需缺口下数据环节价值有望率先释放;②公司为数字展示行业龙头,近二十年积累了海量、多行业多场景的真实物理空间三维数据资产,正将其转化为物理AI训练的核心资源,有望承接物理AI智能复利红利;③公司与松应科技设立合资公司风应科技(持股70%),与字节跳动旗下即梦AI合作,并依托全资子公司入驻国家级具身智能中试基地,构建物理AI训练体系;④华鑫证券朱珠预计公司2026-2028年归母净利润1.46/1.99/2.78亿元,对应PE为51.5/37.7/27.0倍;⑤风险提示:创新业务拓展不及预期的风险。
2、股份银行(兴业银行、中信银行、招商银行):①曾经备受投资者青睐的股份行,如今却是银行板块内部折价最深、估值绝对水平最低的方向,折价约30%-50%;②对于更早完成资产重构的部分股份行而言,规模、定价都进入了底部稳定区间,不良压力过峰后,拨备计提压力也会好于以往,当前极低的估值就是一种预期差,2027年值得重点关注;③申万宏源证券郑庆明认为,对于年内能确认业绩底、高股息优势突出且是权重股的股份行,在持续做实资产质量叠加重点楼市景气度改善的背景下,关注补涨空间;④风险提示:息差企稳低于预期;实体需求持续低迷,经济修复节奏低于预期等。

数据层是物理AI的训练底座,这家公司将真实3D数据资产转化为物理AI训练核心资源,与字节跳动即梦AI合作强化AI 3D战略布局
物理AI是在物理世界中运行并与之交互的AI系统,被World Labs创始人李飞飞、黄仁勋等业界专家视为"AI下一站";思略特预测2030年全球物理AI市场规模将达4300亿欧元。
华鑫证券朱珠最新覆盖风语筑,公司是国内领先的数字化体验服务商,核心业务涵盖城市数字化体验空间、文化及品牌数字化体验空间、数字化产品及服务三大类别,综合运用全息影像、裸眼3D、CGI及AR/VR/MR等技术打造互动体验空间。
数据层是物理AI的训练底座,公司近二十年积累了海量、多行业多场景的真实物理空间三维数据资产,正将其转化为物理AI训练的核心资源,有望承接物理AI智能复利红利。
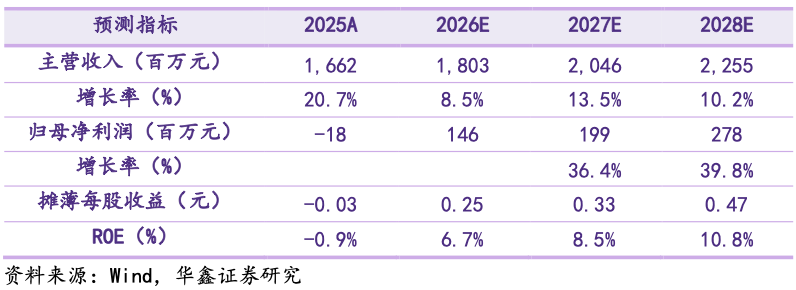
朱珠预计公司2026-2028年实现营业收入18.03/20.46/22.55亿元,归母净利润1.46/1.99/2.78亿元,对应PE分别为51.5/37.7/27.0倍。
一、卡位物理AI数据与仿真环节,培育第二增长曲线
参照大语言模型发展历程,优质数据是模型能力跃迁的先决条件;当前物理AI高质量训练数据成本高昂、规模不足,空间数据供需缺口下数据环节价值有望率先释放。
公司拟以不超过2000万元参投松应科技,并设立合资公司风应科技(持股70%),围绕具身智能、世界模型等场景,探索构建"真实场景采集—仿真环境构建—空间数据生成—智能体训练应用"的物理AI训练体系;松应科技自研国产物理AI仿真系统ORCA,已完成对摩尔线程、沐曦股份等国产GPU及统信UOS的全栈适配,可实现十万级智能体并发训练。
公司还与字节跳动旗下即梦AI合作,强化AI 3D战略布局;全资子公司浙江风语筑具身智能科技与宇树科技共建运营杭州具身智能应用中试基地(国家级),落地30多个"机器人+"场景,并参与共建全国首个具身智能人才培养与考试认证中心。随着物理AI技术路径逐步明晰,公司有望从数字展示工程商升级为空间数据服务商。
二、化债清收持续推进,资产质量修复卸下估值包袱
过去几年,高额应收账款及减值损失是压制公司估值的核心因素。截至2025年末,公司应收账款及合同资产原值约24.22亿元,累计计提减值准备约11.63亿元,综合计提比例约48%。
地方化债政策推进下,公司应收账款回收及债务重组成效积极。2026年上半年信用减值损失4386.79万元、同比下降48.44%,6月完成首单历史应收款债务重组,并获授权未来12个月内对不超过2亿元长账龄应收款分批债务重组;第三季度计提资产减值准备约0.53亿元致单季度亏损,但10月债务重估预计收回0.43亿元、增加利润约0.28亿元。
截至三季度末,公司在手应收账款10.48亿元,减值压力明显减轻,资产质量有望持续修复。

相对折价30%-50%,这个高股息+业绩底+权重股的行业当前极低估值隐含预期差,明年有望迎重估
申万宏源证券郑庆明最新跟踪覆盖银行业中的股份行,认为曾经备受投资者青睐的股份行,如今却是银行板块内部折价最深、估值绝对水平最低的方向,股份行估值相较银行板块从最高溢价30%降至当前多数股份行折价约30%-50%,本质上隐含了更为悲观的“成长退化”预期。
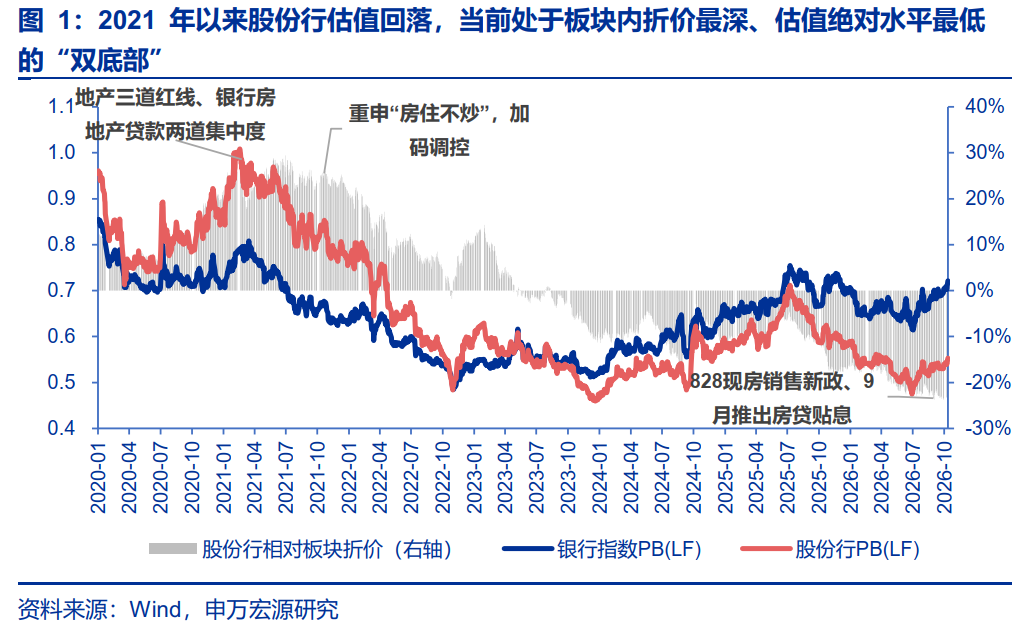
本轮股份行估值下行和ROE担忧,核心离不开“不良持续暴露、息差加速收窄、扩表节奏明显放缓”。
回归当下,当“贷款降速提质”转变为行业趋势,对于更早完成资产重构的部分股份行而言,规模、定价都进入了底部稳定区间。当然,最关键的是,不良压力过峰后,拨备计提压力也会好于以往。
部分股份行在过去五年中主动暴露了风险、充分计提了拨备,也“苦练内功”下决心大力优化资产结构,那么即便这种股份行暂时看不到报表的明显改善、甚至今年还在承压,但当前极低的估值就是一种预期差,2027年值得重点关注。
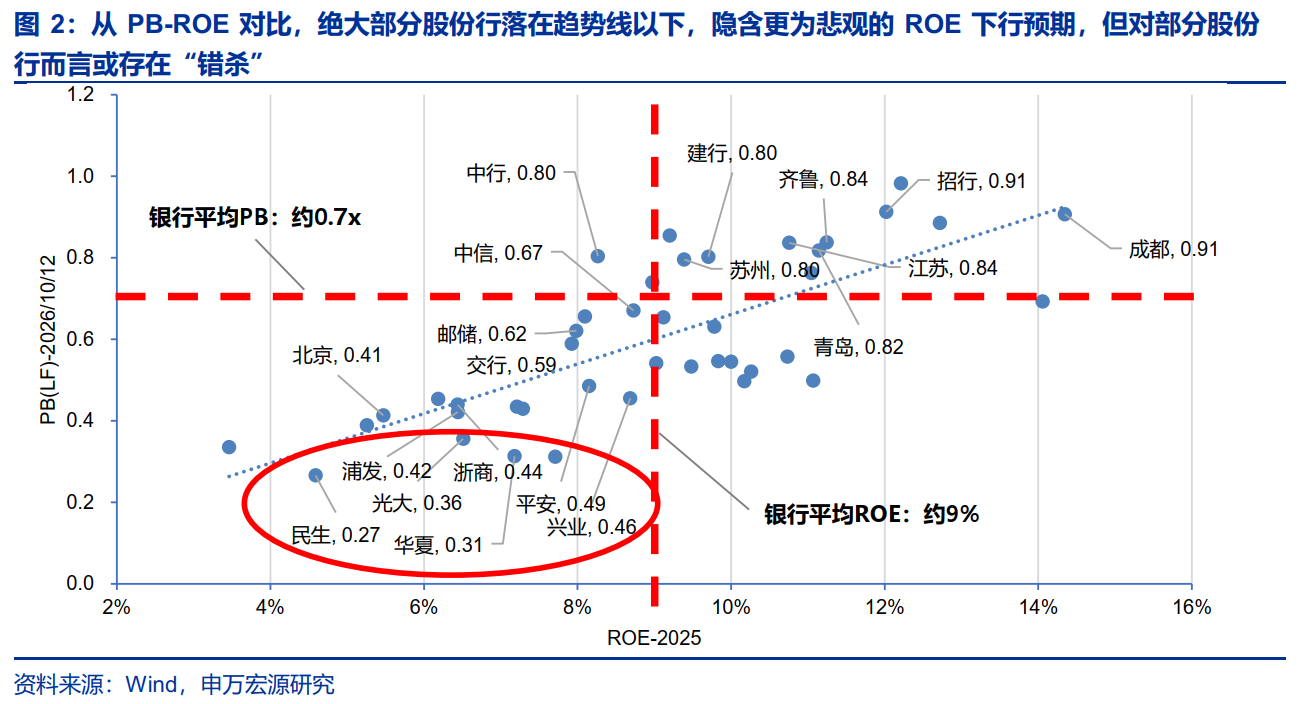
对于年内能确认业绩底、高股息优势突出且是权重股的股份行,在持续做实资产质量叠加重点楼市景气度改善的背景下,关注补涨空间,重点关注兴业银行、招商银行、中信银行。
一、定量视角再看潜在风险压力:不良生成率或将基本平稳,大幅增提拨备、抬高信用成本重创ROE的概率很低
1)根据贷款和不良生成结构估算,股份行每年不良生成率基本稳定当前水平,即约1%-1.1%。
2)从风险承受能力看,股份行可以在不抬高信用成本(即不额外侵蚀ROE)的基础上,稳定消化约1%-1.1%的不良生成率。
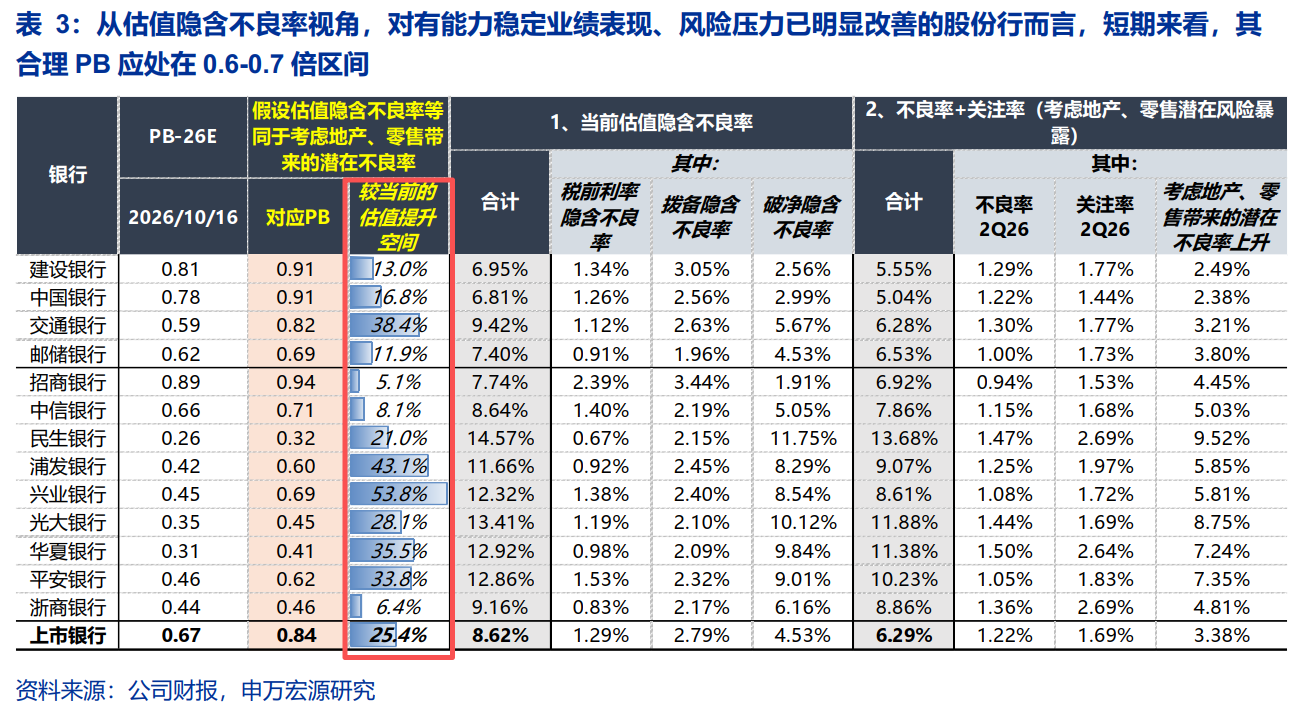
二、从估值隐含不良率视角看股份行合理估值中枢:对于有能力稳定业绩表现、不良压力已明显改善的股份行而言,短期来看,合理PB应处在0.6-0.7倍区间
理论上若不良生成率保持稳定,银行可以通过每年动态计提的减值损失以及存量拨备储备消化不良压力,无需通过净资产吸收损失导致深度折价(即PB深度破净)。