
×
①锂电材料、半导体芯片、红外成像赛道迎来业绩共振,多家企业实现同比大幅扭亏或业绩倍增。
②根据业绩预告,那些满产运行、订单持续落地、扣非盈利稳步抬升的企业,基本面韧性更强。
《科创板日报》10月15日讯(记者 吴旭光) 今日(10月15日)晚间,多家科创板公司披露2026年前三季度业绩预告,锂电材料、半导体芯片、红外成像赛道迎来业绩共振,多家企业实现同比大幅扭亏或业绩倍增。
《科创板日报》记者注意到,部分公司虽然前三季度业绩亮眼,第三季度单季净利润环比出现下滑,板块内部盈利节奏季节性变化明显。
周期反转标的现盈利波动
今日(10月15日)晚间,锂电正极材料企业五矿新能披露正式三季报。
该公司2026年前三季度实现营收124.95亿元,同比增长147.22%;归母净利润4.62亿元,而上年同期为亏损2010.22万元,同比实现扭亏。
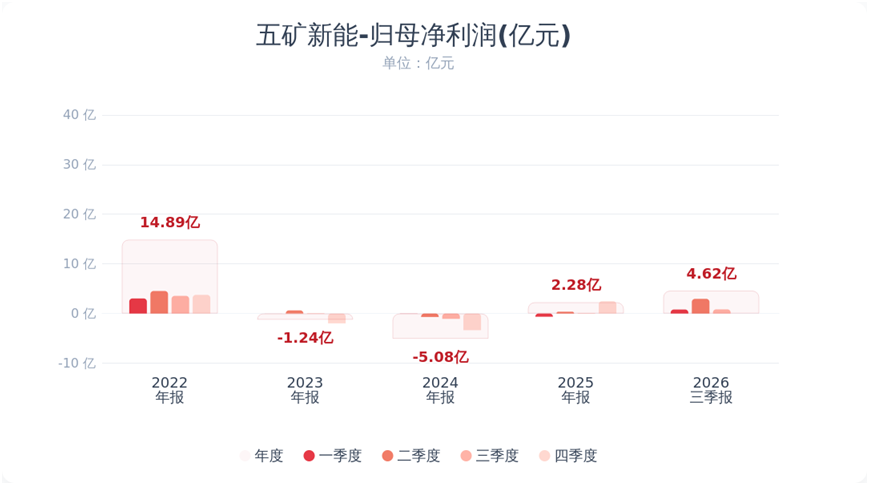
拆分季度数据看,第三季度单季,五矿新能实现营业收入46.83亿元,同比增长117.80%;归母净利润8407.68万元,同比增长1150.35%;但对比二季度2.96亿元净利润测算,五矿新能Q3的净利润环比下滑71%。
回溯历史,五矿新能此前深陷行业周期底部,2023年该公司归母净亏损1.24亿元,2024年亏损扩大至5.08亿元,营收萎缩至55.39亿元,2025年才重回盈利轨道。
五矿新能解释业绩回暖原因在于,新能源材料市场需求扩容带动订单增长,产能利用率抬升释放规模效应,叠加上游原料涨价传导至产品端,产品毛利率上行,盈利修复。
不过,五矿新能Q3环比大幅回落也折射出,锂电材料周期回暖并非单边上行,季度盈利波动明显。
复旦微电是一家集成电路设计企业,主营FPGA、安全与识别、非挥发存储、智能电表芯片等产品。
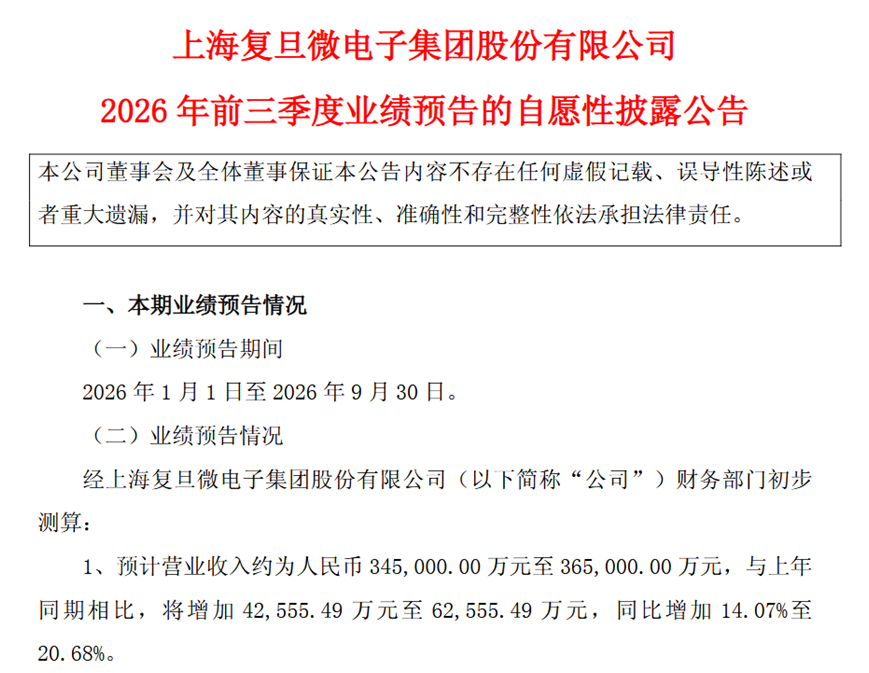
今日(10月15日)晚间,复旦微电披露业绩预告称,预计前三季度归母净利润9.50亿元-11.50亿元,同比增长187.63%-248.18%。
按预告区间测算,复旦微电Q3归母净利润落在1.01亿-3.01亿元区间,对比二季度7.01亿元净利润,Q3净利预计环比下降57%-85%,此外,该公司股价近期也出现连续回调。
对于业绩增长,复旦微电在归纳为四个方面:一是产品迭代优化产品结构,下游需求回暖带动营收与综合毛利率抬升;二是存货精细化管理,存货跌价损失同比大幅减少;三是战略配售持股带来公允价值变动收益增厚非经常性损益;四是公司依托多元化产品矩阵,叠加市场拓展持续落地,第三季度经营延续良好态势,Q3扣非后的归母净利润2.88亿元至4.38亿元。
多家半导体企业维持高景气
同属半导体赛道的西安奕材、海光信息则交出稳健向好的成绩单,并未出现盈利环比大幅下行等情况。
西安奕材今日(10月15日)公告称,预计第三季度实现营业收入约10.62亿元,同比增长约68.5%;预计第三季度归母净利润约4.41亿元,同比增长约302.55%。
西安奕材表示,今年前三季度,公司产线持续满产,累计销量约830万片,同比提升42.72%,在手订单充足,产能稼动维持高位。
AI算力芯片龙头海光信息今日(10月15日)发布公告,预计2026年前三季度归母净利润为27.1亿元到29.8亿元,同比增长38.16%到51.93%;预计扣非归母净利润为24.5亿元到27.1亿元,同比增长34.86%到49.17%。
《科创板日报》记者注意到,海光信息Q3净利润预计9.12亿元-11.82亿元,Q2净利润11.11亿元。据此计算,其Q3净利润预计环比变动-17%-6%。
海光信息称,本期业绩增长受益于人工智能产业快速发展,等因素的影响。2026年中期,海光信息实现收入90.99亿元,归母净利润17.98亿元。
红外成像芯片龙头睿创微纳业绩增速领跑今日晚间(10月15日)这批预告企业。
根据业绩预告,睿创微纳预计前三季度归母净利润22.5亿元至23.5亿元,同比增幅218%-232%;扣非净利润22亿元至23亿元,同比增长230%-245%。
睿创微纳表示,行业需求持续景气,在手订单充裕、新订单承接向好,产能释放带动营收同比、环比双增;红外8μm产品批量出货,良率提升叠加规模效应,拉动前三季度毛利率显著上行。
此外,今日(10月15日)晚间,沐曦股份公告称,预计2026年前三季度归属于母公司所有者的净利润为5.87亿元-7.17亿元,同比扭亏为盈;预计2026年前三季度实现营业收入25.41亿元至31.06亿元,同比增长105.60%至151.29%。其业绩变动主要系收入大幅增加及对产业链上的公司投资大幅增加所致。
中国企业资本联盟副理事长柏文喜对《科创板日报》记者表示,从板块维度看,本轮科创企业业绩释放,呈现周期反转赛道与本土化替代赛道并行的特征:锂电正极属于典型周期反转标的,经历连续两年大额亏损后,依靠需求回暖、产能利用率修复、产品提价实现扭亏;而FPGA、高端算力芯片、红外探测器、半导体材料企业,增长主线锚定国内自主可控、下游新兴应用扩容。
柏文喜进一步分析表示,当前硬科技板块正处在周期复苏以及本土替代的双重红利窗口,但投资者需要区分“同比修复”与“环比持续性”。部分企业的高增有去年同期低基数加持,单季盈利环比回落,意味着后续盈利弹性或将收敛;而那些满产运行、订单持续落地、扣非盈利稳步抬升的企业,基本面韧性更强。