
×
①有研泰国于2024年6月投产,2026年上半年实现营业收入1.39亿元,受原材料价格上涨、客户账期拉长等影响,流动资金紧张,6月末资产负债率55.61%;
②2025年泰国公司重点推进供应商导入、产品验证及市场拓展等基础工作,目前相关前期工作已基本完成,预计后续业务将逐步放量。
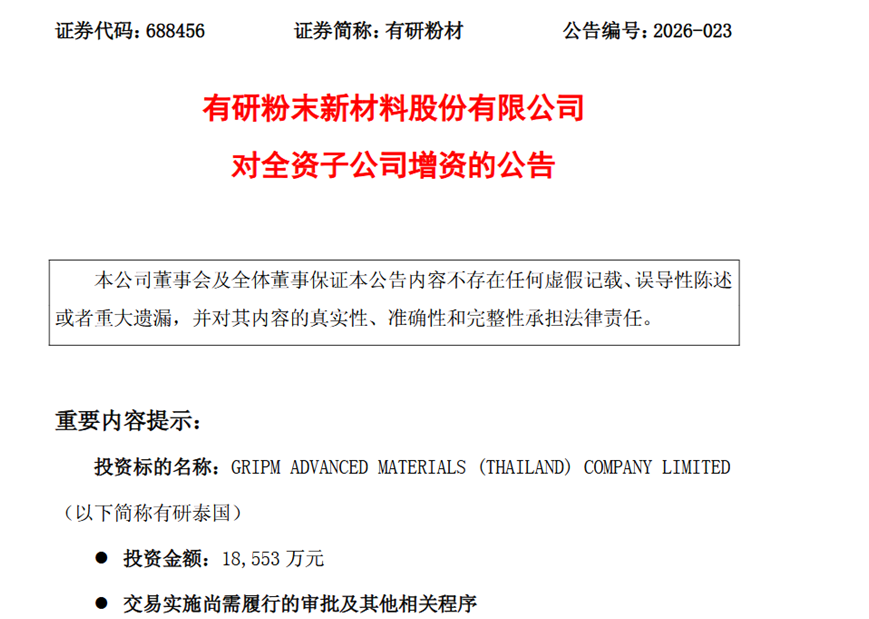
《科创板日报》10月14日讯(记者 吴旭光)10月13日晚间,有研粉材(688456.SH)发布公告称,为充实子公司有研泰国资本实力、优化财务结构,有研粉材通过非公开协议方式,以自有资金对有研泰国增资1.86亿元。
南开大学金融发展研究院院长田利辉向《科创板日报》记者分析表示,增资是企业常见的资本补充手段。不同于发债这类债务融资,增资属于权益性融资,能够直接、实质性补充核心一级资本,增强子公司财务稳健水平。
风险点方面,有研粉材在公告中提示称,上述项目涉及中国境内ODI备案(发改委、商务部、外汇局)、泰国BOI投资优惠申请,可能存在审批滞后或不通过风险。
根据公告,有研泰国于2024年6月投产,2026年上半年实现营业收入1.39亿元,受原材料价格上涨、客户账期拉长及拟建雾化粉体产线等因素影响,流动资金紧张,6月末资产负债率55.61%。
有研泰国原股东为有研粉材、MAKINMETALPOWDERS(UK)LIMITED(有研粉材全资子公司,以下简称英国Makin公司)、香港国瑞粉末投资有限公司(有研粉材全资子公司,以下简称香港国瑞)三家,本次增资仅由有研粉材以自有资金向有研泰国增资。增资完成后,预计有研泰国注册资本由4.95亿泰铢增至14.2005亿泰铢。资金用途为雾化粉体产线建设项目投入1.21亿元、补充流动资金6480万元。
公开信息显示,有研粉材泰国产业基地建设项目主要生产铜基金属粉体材料等,面向东南亚市场客户。项目依托泰国税收优惠政策以及相对低廉的人力等生产成本优势,叠加下游部分行业客户产业加速向东南亚转移,开拓国际市场、寻找新的利润增长点。
7月23日,公司在回应铜粉产品当前进入国际市场存在的困难时表示,目前公司铜基产品全球市场占有率排名第二,具备较强市场先发优势。同时,部分高端应用领域下游客户对产品性能一致性、稳定性及可靠性要求严苛,供应商认证及导入周期较长,上述因素制约公司进一步提升国际市场份额。
谈及泰国公司发展预期,公司表示,海外客户对产品产地及供应商体系认证要求较高,认证周期长、验证流程严格。2025年泰国公司重点推进供应商导入、产品验证及市场拓展等基础工作,目前相关前期工作已基本完成,预计后续业务将逐步放量。
《科创板日报》记者注意到,此前8月30日,为优化资本结构,有研粉材使用自有资金5000万元对旗下另外一家全资子公司有研纳微实施增资。本次增资完成后,有研粉材对有研纳微持股比例仍保持100%,标的公司注册资本将从6000万元提升至1.1亿元。
此外,10月13日晚间,有研粉材发布公告称,公司于2026年10月10日召开第三届董事会第十五次临时会议,审议通过《关于聘任公司副总经理的议案》。根据公司发展需要,经公司总经理提名、董事会提名委员会审核,董事会同意聘任朱捷先生担任公司副总经理职务,任期自本次董事会审议通过之日起至第三届董事会任期届满为止。
有研粉材专注于先进有色金属粉体材料的设计、研发、生产和销售,主要产品包括铜基金属粉体材料、微电子锡基焊粉材料和3D打印粉体材料等。
2026年上半年,公司实现营业收入26.21亿元,同比增长46.39%;归母净利润5535.20万元,同比增长54.79%。同期,公司经营活动产生的现金流量净额为-1.83亿元,净流出幅度同比扩大118.47%。公司表示,主要系订单增长及原材料涨价导致应收账款和存货占用资金增加所致,利润与现金流走势出现背离。
二级市场表现方面,截至10月13日收盘,公司股价报60.49元/股,总市值为62.70亿元。