



①“转接渠道平台须向证监会备案”“存量合作须在《办法》实施1年内完成整改”是重点要求;
                                    ②现阶段整改集中在制度修订、平台合作、系统支撑、人员管理等;
                                    ③大券商把第三方引流额度向内回流、经营自有阵地,中型券商“两头够不着”、投放收缩,也有的券商进入“不敢签合同、不越红线”的等待期。
财联社10月13日讯(记者 赵昕睿 实习记者 李奕澄)继三季度IPO撤否量达年内高峰后,这一态势延续至今,年内IPO撤否正步入“集中期”。
Wind数据显示,今年以来已有73家IPO撤否。分月看,7月撤否14家,创年内单月峰值;分季度看,在7月冲高带动下,三季度合计撤否34家,达年内季度高峰。
步入四季度,这一趋势并未放缓。两组数据或能印证近期IPO撤否的集中态势:
一是2026年前三季度分别有11家、23家、34家IPO终止审核,逐季攀升;叠加10月国庆期间仍陆续有撤否案例出现,后续IPO撤否或仍保持集中态势。
二是2025年同期则走出相反曲线:去年前三季度分别有52家、23家、20家IPO终止审核,逐季滑落;且去年同期10月无IPO撤否,对比之下,明显近期IPO撤否更加集中。
IPO撤否量集中,为何近期集中上演?
年内备受关注的撤否个案,多集中在近期终止审核。
9月21日,科创板IPO环动科技被终止审核,成为年内首家撤否的机器人企业。该公司主营机器人关节减速器,由广发证券保荐,其撤否也令机器人赛道的上市前景更受关注。
之后,科创板IPO汇禾医疗于9月24日被终止审核。该企业于今年6月30日才获受理,由东吴证券、国泰海通证券联席保荐,从受理到撤回仅86天,是年内“闪电”撤否的典型。值得一提的是,汇禾医疗不仅是今年科创板生物医药板块首家终止审核的企业,还是今年被抽中现场检查后,首家终止审核的IPO。
10月5日,创业板IPO博华科技与保荐机构中信证券因主动撤单被终止审核,该公司在审时间超过4年,成为注册制以来IPO排队时间最久的撤材料企业。
10月8日,科创板IPO赛克赛斯终止,由光大证券保荐。此次终止是该公司6年来第三次IPO折戟。
10月9日,备受市场关注的企查查IPO也终止。这家征信大数据领域的明星企业由中信证券保荐,在审刚满一年便撤回申请。
IPO撤否为何近期集中上演?从撤否项目共性来看,或有三方面因素:一是申报基数较大,北交所等受理活跃板块撤否绝对数量居前;二是现场检查常态化推进,年内被抽中检查的项目陆续出清,汇禾医疗即为典型;三是时近年末财报更新窗口,部分在审企业业绩承压或板块定位匹配度不足,选择提前撤回。同时,博华信智、通美晶体等排队超三年的“老项目”出清,也推高了近期撤否数量。
今年已有73家IPO撤否,苏浙粤三省包揽近半数
Wind数据显示,2026年以来已有73家IPO撤否,与去年同期97家撤否IPO相比下滑24.74%。
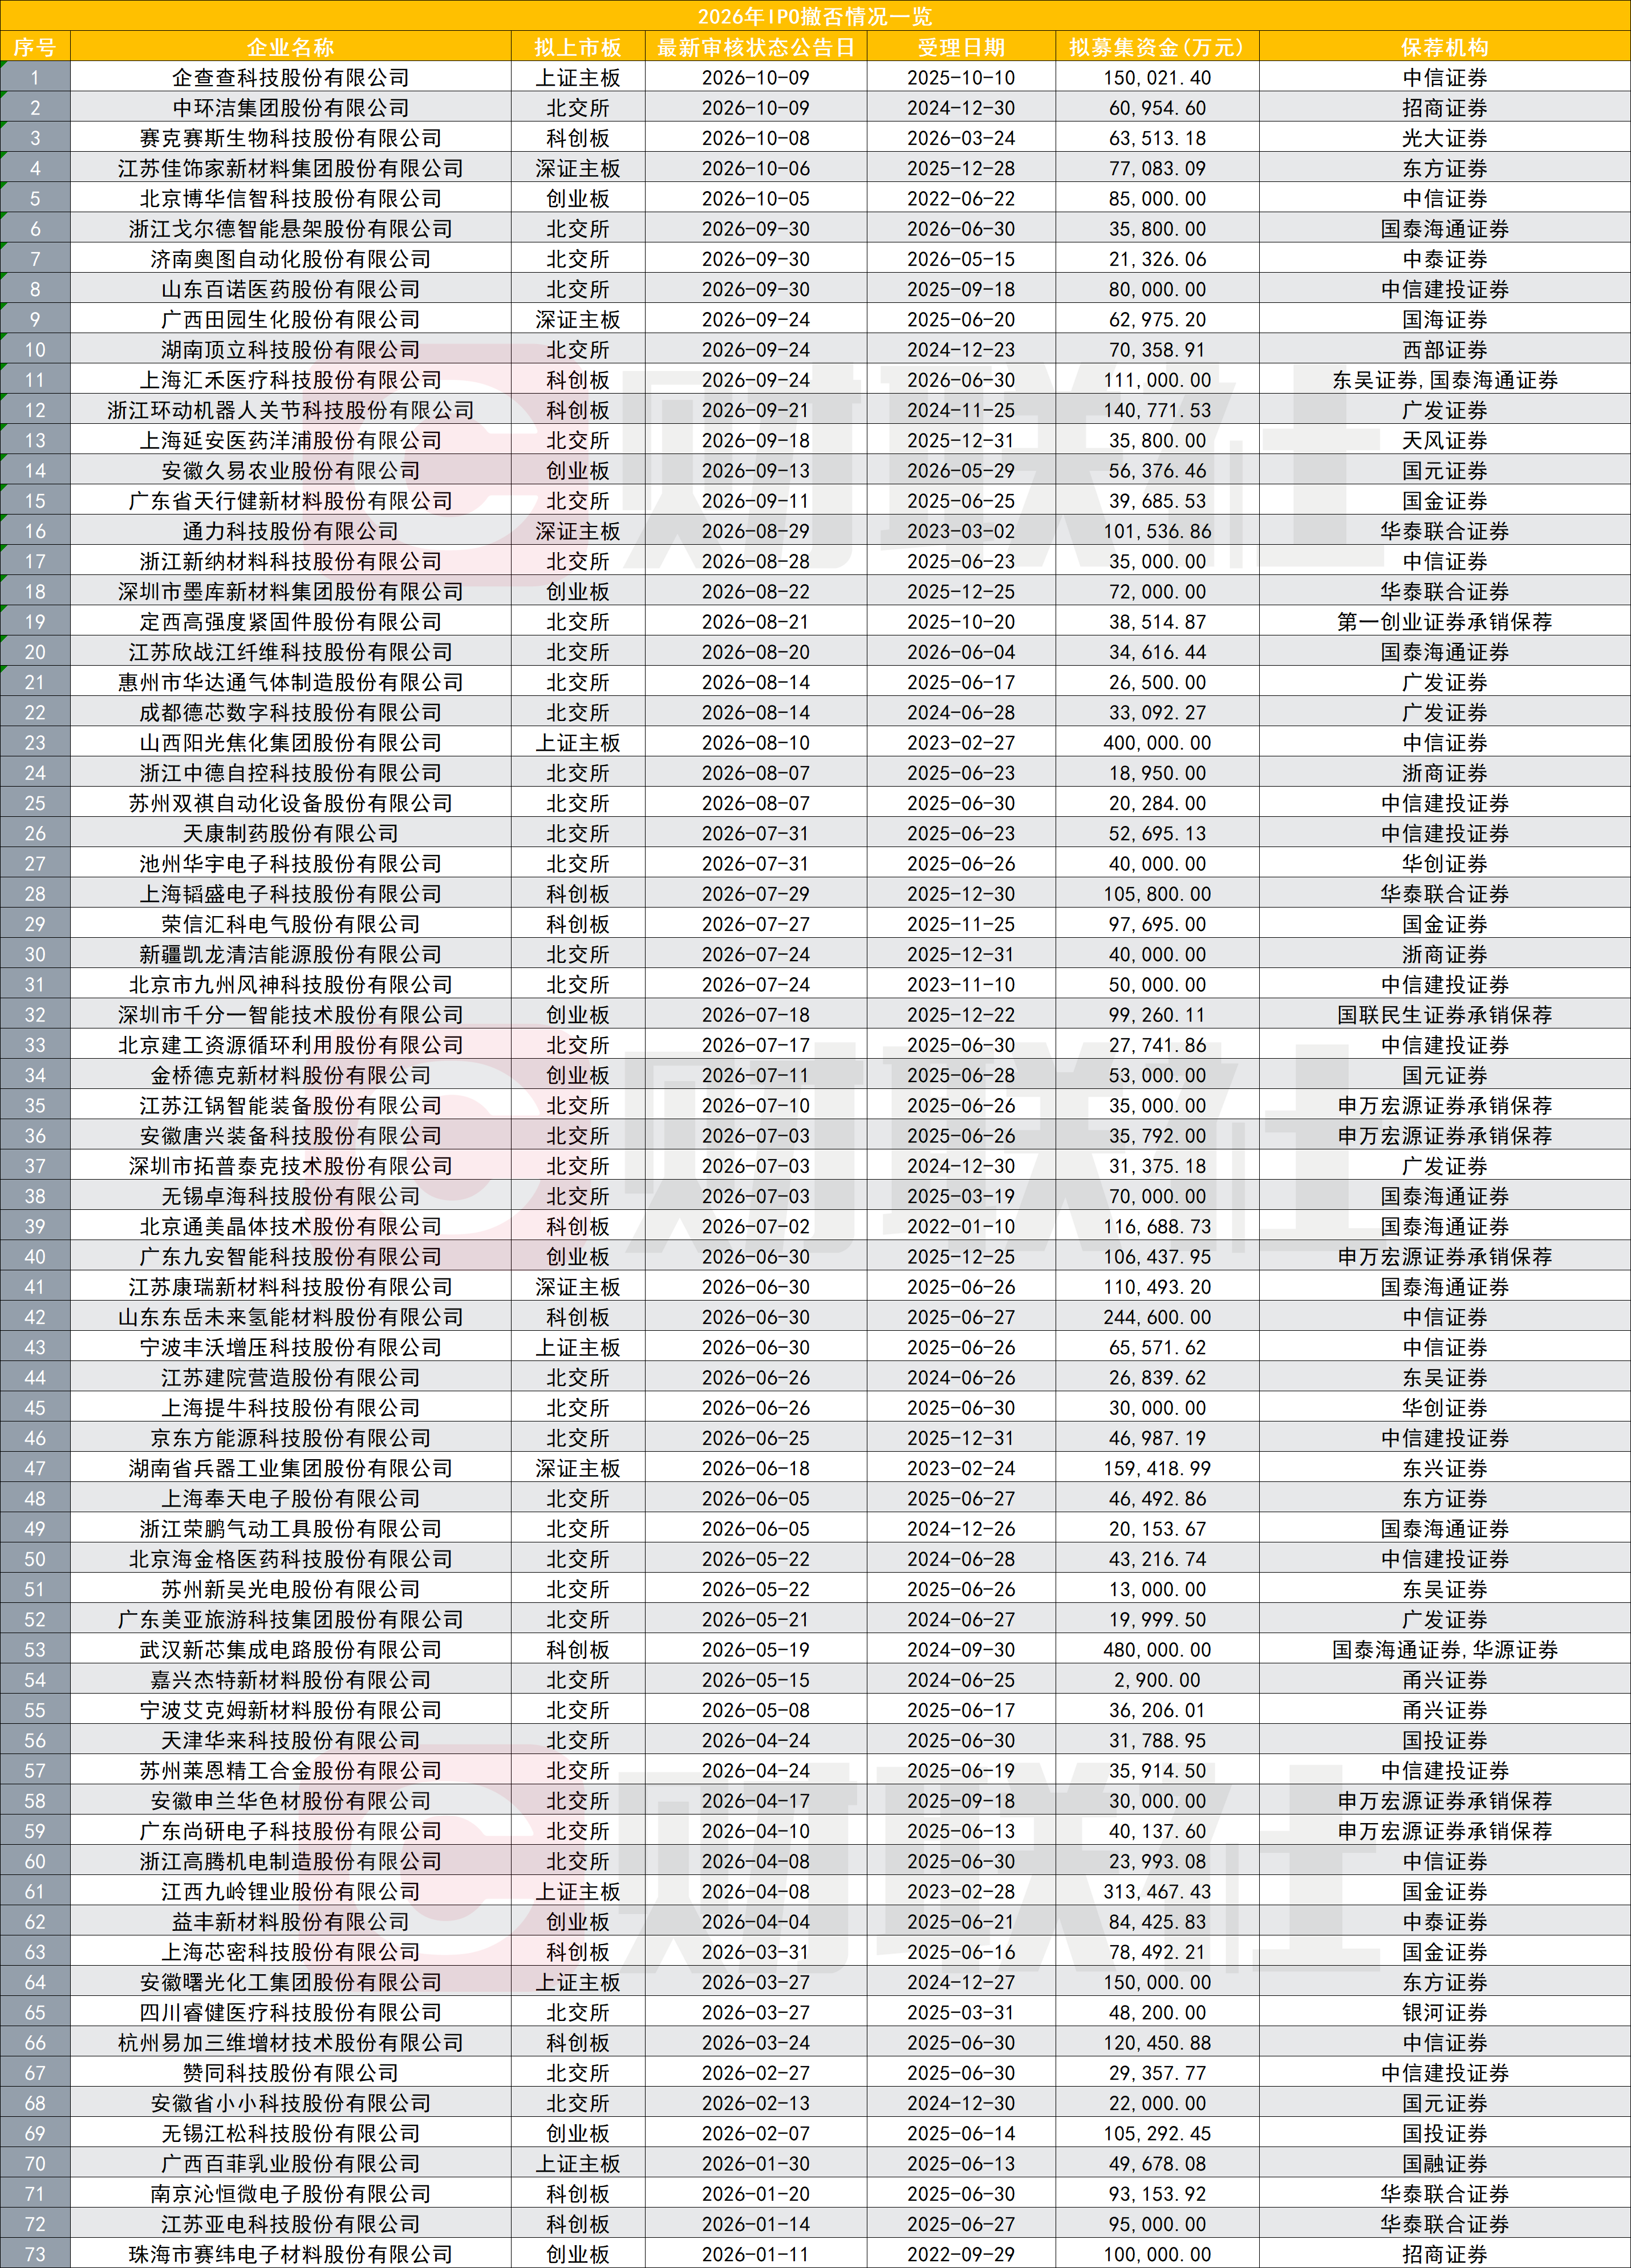
从拟上市板块分布看,撤否项目高度集中在北交所。73家IPO中,北交所撤否IPO已有41家,占比超一半;其次为上交所18家(上市主板6家、科创板12家)、深交所14家(深市主板5家、创业板9家)。
值得注意的是,撤否项目的拟募资规模也随板块分布呈现出明显的梯度差异。73家撤否IPO合计拟募集资金约563亿元。分板块看,上证主板撤否项目平均拟募资高达18.81亿元,科创板为14.56亿元,而北交所撤否项目平均拟募资仅3.61亿元,不足沪主板项目的两成,“小额化”特征显著。
与此同时,年内IPO撤否情况还体现出3大特征:
一是材料、工业、信息技术三大行业占近八成。从行业分布看,撤否项目进一步向少数行业集中。按Wind一级行业划分,材料、工业、信息技术成为撤否“重灾区”,分别有20家、19家、19家IPO撤否,合计58家。
二是苏浙粤三省包揽近半数撤否项目。地域维度上,撤否项目的集中度同样明显。江苏省以14家撤否居全国首位,浙江省、广东省各有10家,三省合计34家,占比46.58%。若加上北京(7家)、安徽(7家),前五省份合计48家,占比超过6成。
从城市看,北京、上海、苏州等IPO申报活跃地区,也相应成为撤否的高发地。不难看出,撤否项目的高集中度,与各地IPO申报基数高度相关——申报越活跃的地区,撤否的绝对数量也越多。
三是三季度撤否占比近半,近五成项目在审不足一年。从时间维度观察,今年撤否节奏呈“前低后高”态势。各月份中,7月IPO撤否数量攀升至14家,创年内单月峰值。整个三季度合计34家撤否,占年内总数的46.58%。
在审市场上,撤否项目呈现出两级分化。73家撤否IPO中,多达46家为2025年受理的项目,与2025年以来IPO受理回暖、申报基数扩大直接相关。其中,35家在审不足一年便宣告撤退;而另一端,仍有7家“排队”超1000天的项目出清,通美晶体在审时间长达1634天,博华信智、通力科技、阳光焦化等在审时长也均超过1200天。
