

①摩根大通三季度净利润同比增长6%至153亿美元,每股收益5.57美元,低于市场预期;
                                    ②美国联邦债务约41万亿美元,法国公共债务占GDP的119%;
                                    ③戴蒙指出,财政赤字与AI投资正影响资本供需关系。
财联社10月13日讯(编辑 潇湘)包括中国企业在内的亚洲炼油商,有望成为眼下中东原油出口持续复苏的最大受益者之一。
不少业内人士指出,由美伊冲突引发的这轮能源危机,当前似乎正步入一个新阶段——随着油轮通过霍尔木兹海峡的数量增加,中东原油出口已基本恢复至战前水平。根据大宗商品数据分析机构Kpler的数据,9月份,中东地区原油和凝析油周出口量(不包括伊朗)平均达到了1811万吨,已经基本回到了2月战事前的水平。
然而,由于中东地区炼油厂遭到破坏,中东成品油出口量仍不足战前水平的一半。这一供需缺口,为有能力补位的各方带来了机遇。
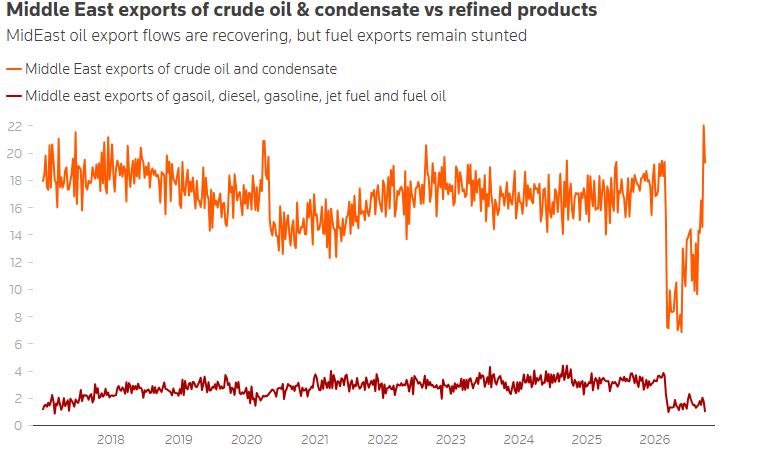
英国能源学会(Energy Institute)的数据显示,亚洲坐拥全球约37%的炼油产能;中国、印度、韩国和新加坡的炼油商目前处于绝佳位置,能够充分享受将原油加工为汽油、柴油和航煤带来的高额附加值。
虽然亚洲并非唯一的受益者——今年,全球各地的炼油利润率均有所上升,因为燃料价格的涨幅超过了原油成本。但只要海湾地区的炼油厂仍未恢复正常运营,中东原油供应的复苏就意味着,与这些原油相关的更多利润和定价权将流向亚洲炼油中心。
炼油缺口不容忽视
战前,海湾产油国曾花费多年时间扩大下游产业。沙特阿拉伯、科威特和阿联酋大力投资炼油和石化产能,旨在从每桶原油中获取更多价值,并降低对单纯出口原油的依赖。
然而,美国与伊朗的冲突打乱了这一战略。自战事爆发以来,中东地区约有20家炼油厂遭到袭击,导致每日超过230万桶的炼油产能停摆。
由于地区紧张局势持续,损失评估工作进展缓慢。但炼油厂是能源行业中最复杂的工业设施之一,其修复难度远高于油井。
这意味着,原油产量和出口量可能会先于炼油产能恢复,使中东产油国不得不依赖其他地区的炼油商来加工其原油。
亚洲企业迎来机遇
数据显示,自美伊冲突爆发以来,由于原油供应骤降、运输成本飙升,亚洲炼油厂的开工率曾大幅下滑。
根据Kpler的数据,2025年,中东原油约占亚洲原油进口总量的60%。该地区原油流入量突然减少,促使亚洲各地炼油商大幅削减加工量。国际能源署的数据显示,4月份亚洲炼油加工量一度减少了每日600万桶。
但此后,炼油产出已有所回升,且仍有进一步扩大的空间。亚洲许多大型沿海综合设施正是专为大批量进口原油、并将其转化为面向国内外市场的燃料和石化产品而建造的。
与此同时,眼下提高产量的商业激励可以说非常诱人。尽管今年亚洲的炼油利润率普遍落后于欧洲,但将中东原油转化为柴油和汽油的利润仍接近历史高位。随着更多原油供应上市,许多炼油商可能会提高开工率、增加出口,并抢占全球燃料生产的更大份额。
其中,中国炼油商无疑将受益匪浅。根据英国能源学会的数据,中国拥有全球规模最大的炼油体系,产能约为1880万桶/日。尽管成品油出口配额通常会限制实际出口量,但获得更充裕的中东原油将改善炼油厂的经济效益,并增强最大限度提高加工量的动力。
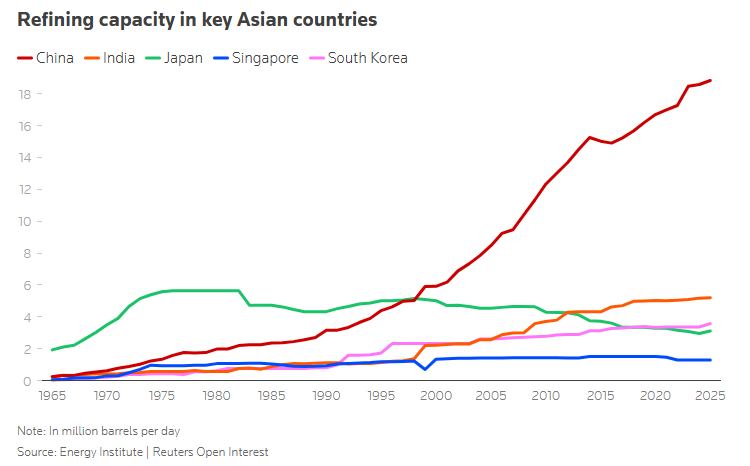
此外,印度似乎也将处于相对有利的位置。自2010年以来,印度的炼油产能扩大了约三分之一,达到每日约510万桶。该国还拥有全球最大的炼油综合设施——Jamnagar炼油厂,该厂向欧洲、非洲和亚洲的客户出口柴油、航空煤油和汽油。
韩国和新加坡企业也可能将从更高的开工率和增加的出口活动中获益。两者都是重要的区域加工和贸易枢纽,完全具备处理更大规模进口原油流量的能力。
随着更多原油流经亚洲加工中心,这些中心对全球燃料安全、定价以及贸易流动的重要性正日益凸显。
长期效应:油市重心东移?
而从长远来看,海湾地区原油产量复苏更为广泛的意义,可能最终体现在石油市场影响力的东移上。
冲突爆发以来,全球大部分替代原油供应都来自美洲产油国,尤其是美国。这些原油弥补了海湾地区出口的损失,并提升了大西洋盆地供应商的战略重要性。根据Kpler的数据,2026年第二季度全球原油和凝析油出口中,有略高于三分之一来自美洲。
相比之下,自2024年以来的平均水平约为22%。这一转变使美国及该地区其他产油国对贸易流向、定价动态和能源安全议题拥有了更大的影响力。
但中东原油的持续回归,将重新改变这一平衡。美国本身就是主要的炼油国和燃料出口国,因此其受影响程度不同于那些主要依赖原油销售的产油国。随着中东原油的回归,那些今年因能够替代海湾中断供应而享有溢价的供应商,其溢价可能会缩水。
市场的瓶颈也将发生改变。在冲突期间,关键问题在于谁能供应足够的原油;而随着中东出口的复苏,更重要的问题变成了谁能最有效地加工这些原油并将燃料运送给终端用户。
在这种环境下,竞争优势似乎可能会转向亚洲大型炼油和出口中心,而非原油生产国本身。
十年前,海湾产油国着手通过拓展炼油和燃料出口,从每桶石油中获取更多价值。而眼下,这场中东战争将他们推回了价值链底端,至少目前如此。在他们重建受损设施之前,海湾原油的大部分价值很可能会被更东边的地区所攫取……
