

节后第二个交易日市场午后探底回升,三大指数集体翻红,创业板指此前一度跌超3%。盘面上,有机硅概念开盘冲高,农业、大消费板块早盘逆势活跃,锂电池概念维持强势,影视、传媒板块午后爆发,而风电设备和PCB板块则跌幅居前。指数层面,盘前提到“A股有点像是跟风港股”,如果这个假设成立的话,那上周五指数能探底回升的关键或许就在于港股的回暖,一方面早盘创业板指虽然又迅速跌超3%,但当时市场其实是缩量的,可以理解为资金在看到港股高开高走后,态度开始由前一日的不计成本的卖出转为了先观望,另一方面午后的反弹也是比较干脆的,且是带量的,明显是做好反攻准备的,像是看到港股没回落后,经过中午的深思熟虑后做出了决定,最终两市成交额1.9万亿,较上一个交易日放量2184亿,迎来了久违的放量上涨。
对于今天而言,客观的说,10/9探底回升的力度和之前7/9或者7/21相比还是明显偏弱,并且创业板指0.22%的涨幅本身也只能算是微涨,仍然没解决上周五盘前提到的“无法反包”的通病,因此今天主要还是关注反弹的持续性问题,在隔夜美股也反弹了的背景下,要是这都没能一鼓作气继续下去,很容易会像上周五列举出的那些反包失败案例一样,一两天内又会紧跟着第二次大跌,届时可能就连沪指上一个低点的支撑都会变得不那么牢靠了。最后,引用方正证券策略团队所统计出的市场有望迎来柳暗花明时刻的三方面原因,一是宽基ETF放量缓解流动性负反馈担忧,成交量和融资余额逐步回归;二是内外部宏观变量有改善的迹象;三是近期调整之后,股票的性价比进一步加强,上证50、沪深300以及万得全A股权风险溢价分别处于过去10年的85%、77%、72%分位。(这些如果建立在本周延续反弹的基础上,那都是成立的)
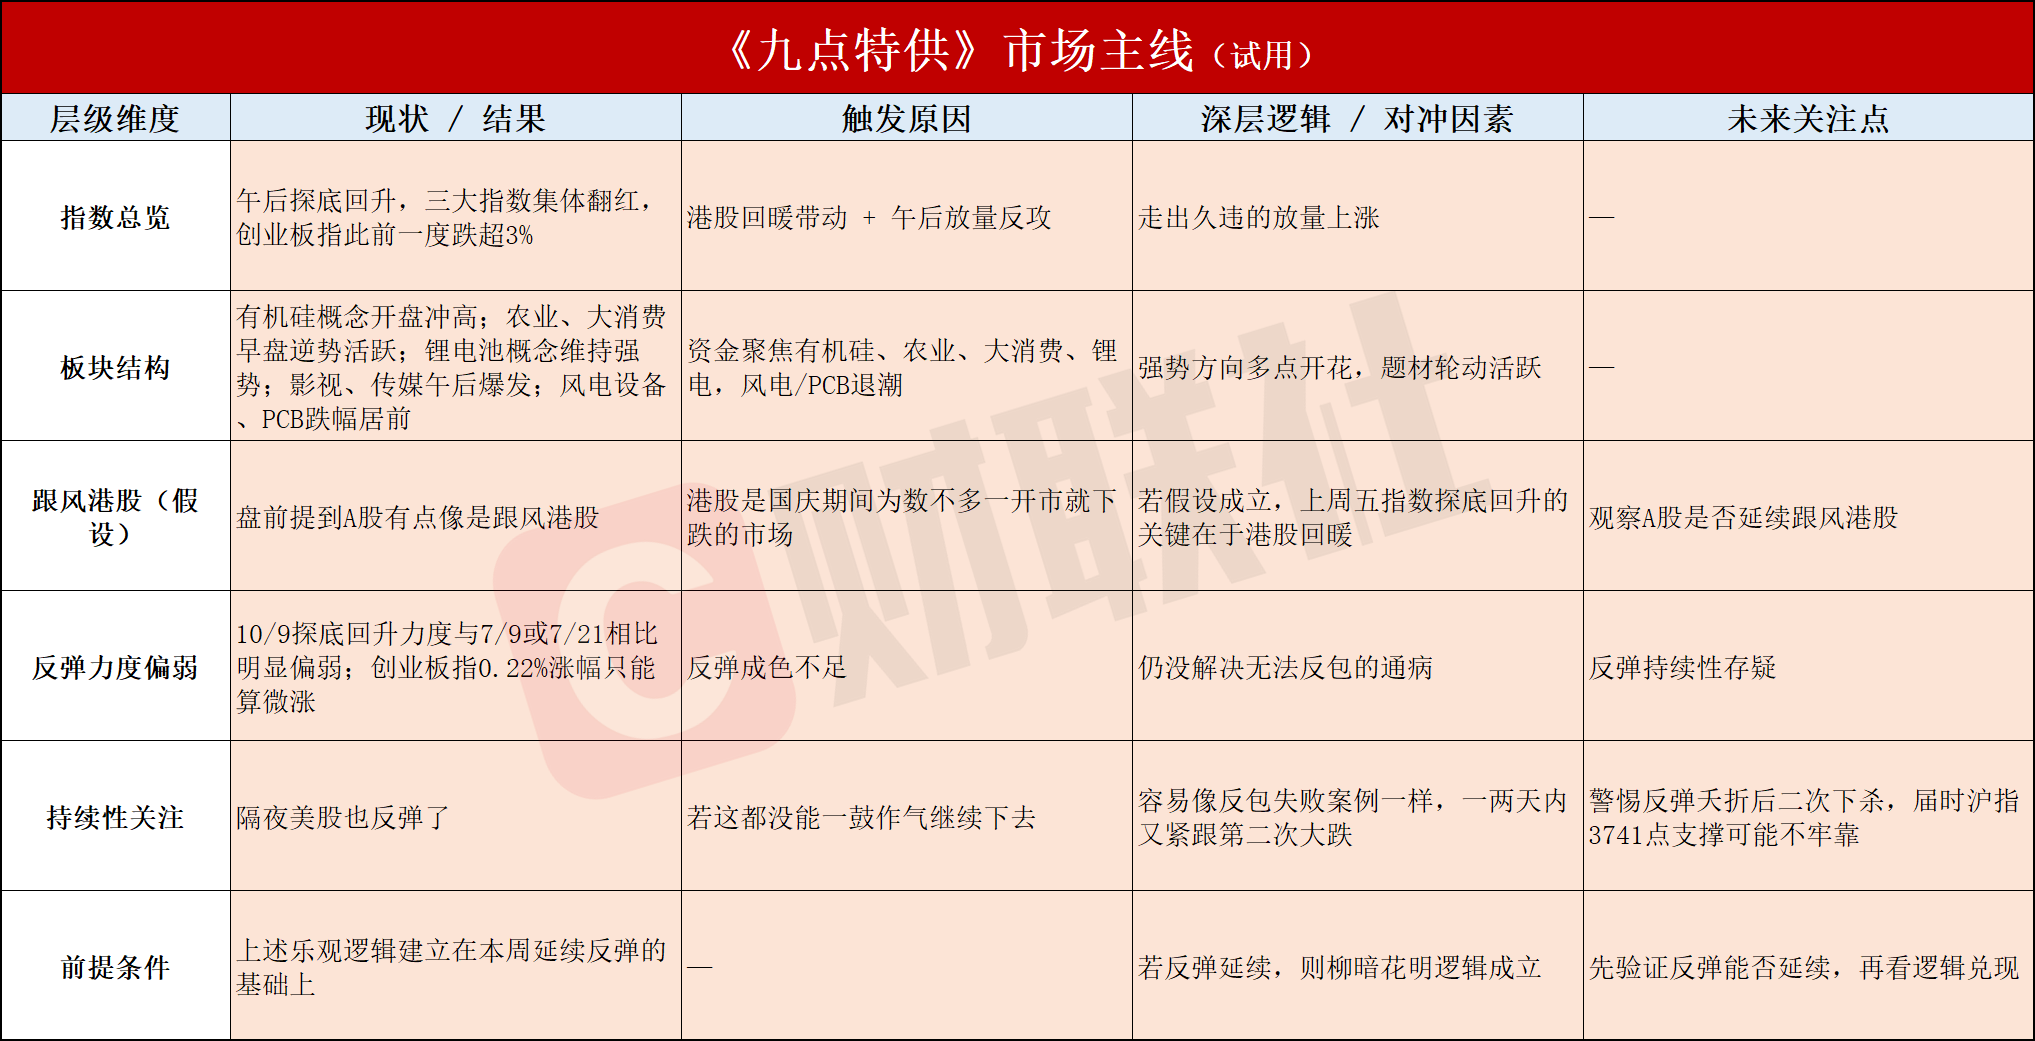
数据层面,二板家数8家,对应的一进二晋级率由7.5%提升至25%,首板家数则从32家增加至57家,高标成功晋级,此外跌停个股也由14家减少至9家。上文提到早盘创业板指虽然又迅速跌超3%,但当时市场其实是缩量的,其实从个股层面也有类似的信号,盘前提到的“强势股迅速跌停,并且跌停个股快速增加”的情况都没出现,都为之后的探底回升打下了比较坚实的基础。对于今天而言,归根结底也是要关注持续性,一方面是一进二晋级率、首板家数等刚有起色的短线数据最好不要出现大幅波动,另一方面尤其是要留意上周五午后带领市场反弹的题材的持续性。
具体题材上,首先是科技股,关于反弹题材的持续性,像7.21资金发动的是半导体和光通信方向,而上周五则是AI应用,下午资金先是发动了网安的绿盟科技,然后是影视、短剧概念股的集体爆发。其实资金的意图也不难理解,倒不是AI应用这边有多具影响力的消息催化,主要是AI硬件方向有点积重难返了,之前提到过源杰科技10/8遭4家机构专用席位净卖出14.36亿元,短线资金自然胳膊拧不过大腿。此外,科技股的另一个变量在于AI医药方向,上周五美股Moderna大涨超14%,今天如果港股那边的金斯瑞生物等个股能映射到,且A股这边开盘没高开低走的话,或许会被资金高看一线。其次是非科技股,如果要论上周五反弹的“受害者”,除了银行股外,可能就是电池产业链了,像原本在涨停板上稳稳的力王股份、科恒股份、天赐材料等个股都在午后陆续开板了,并且科技股和电池股围绕资金的争夺从上周四就开始了,如果后续反弹持续性不及预期的话,不排除电池股持续走强的可能。此外,上周五上午资金还先后发动了有机硅和农业、大消费这两条线,前者其实是受东岳硅材的业绩预告提升,炒业绩也符合目前大部分资金防御优先的心态,但业绩线的弊端在于第二天一旦有新的业绩预告出现,资金很容易就被吸引走,这也是为何之前炒业绩一直看着没持续性的底层原因。至于农业和大消费,属于隔三岔五会被资金想起的品种,尤其农业股还存在厄尔尼诺现象这个确定性的预期,有点像上半年的电力股,不过短期市场既有AI应用,又有电池产业链,短期想杀出重围的难度会比电力股难得多。

影视传媒
国内首部AI超写实院线电影《三星堆:未来往事》定档10月23日登陆全国院线。此外,爱奇艺CEO龚宇在2026秋季悦享会上同样表示,得益于AI技术发展,短剧迎来爆发式增长,AI打破传统影视行业高门槛、缩短制作周期,推动行业步入正向循环。中泰证券康雅雯认为,AI多模态模型持续迭代升级,加速推动影视、广告等场景商业化落地,并且“广电21条”试行“边审边播”模式,AI中长剧低成本、高效率特征与其高度适配,有望吸引优质供给,打开在线视频、大屏内容生态新空间,行业规模化发展可期。板块内上市公司包括:德才股份、中文在线等。

中共中央、国务院:全面实施“人工智能+”行动,确保人工智能安全、可靠、可控
中共中央、国务院印发《关于发展新质生产力的意见》。意见提出,全面实施“人工智能+”行动。推进人工智能对传统产业的改造,加快推进智能网联新能源汽车、人工智能手机和电脑、人形机器人等新一代智能终端场景应用。加快人工智能等数智技术创新,突破基础理论和核心技术,强化算力、算法、数据等高效供给。因地制宜、分业施策布局国家人工智能行业应用中试基地和高价值应用场景,大力推动人工智能在各行业应用。构建技术监测、风险预警、应急响应体系,确保人工智能安全、可靠、可控。
国盛证券孙行臻认为,在技术、政策与需求共振下,AI安全的商业化落地趋势明确。在网络攻击升级、云技术快速普及、物联网设备数量激增等核心因素驱动下,全球AI网络安全市场正处于快速扩张期。多重因素共同推动AI网络安全市场规模快速扩张。根据MordorIntelligence估算,2025年,全球AI网络安全的市场规模达到309亿美元,预计到2030年,将上升至863亿美元,复合年增长率将达到22.8%。分区域看,北美是当前最大的区域市场,亚太则是增速最快的地区。
博汇科技:公司围绕AI+视听安全打造慧X七大系列,布局多模态识别、AIGC内容甄别及智能审核。
任子行:公司2025年推进传统应用AI化转型,自主研发的大数据AI应用平台、AI数据安全分类分级产品获得市场高度认可,推出以“数安智鉴、数安智巡、数安智枢”为核心的AI数据安全产品矩阵。
金丹科技对乳酸系列产品价格上调8%
近日,金丹科技发布调价函,对本公司乳酸系列产品的销售价格在现有基础上统一上调8%。
在产业链中,乳酸处于中游位置,其下游应用主要包括食品添加剂、医药、化妆品等,其中聚乳酸是乳酸最重要的下游市场之一。华创证券孙维容看好3D打印催化乳酸&聚乳酸需求,2026年全球聚乳酸在3D打印行业整体消耗量约12-14万吨。除3D打印外,可降解餐饮具、薄膜等传统应用仍贡献稳定需求,叠加“双碳”、限塑及生物经济等政策持续推动,PLA需求扩张有望进一步带动上游聚合级乳酸需求增长。
金丹科技:公司打造“玉米-乳酸-丙交酯-聚乳酸”全产业链一体化,拥有年产23.3万吨乳酸及其系列产品产能,当前乳酸产线处于满负荷生产,年产7.5万吨聚乳酸生物降解新材料项目已建成并进入试车阶段,产品可应用于3D打印等领域。
海正生材:公司是国内聚乳酸(PLA)市场的领导者,市场占有率多年保持第一,年产15万吨聚乳酸项目的建设进展顺利,一期生产线已进入调试阶段。

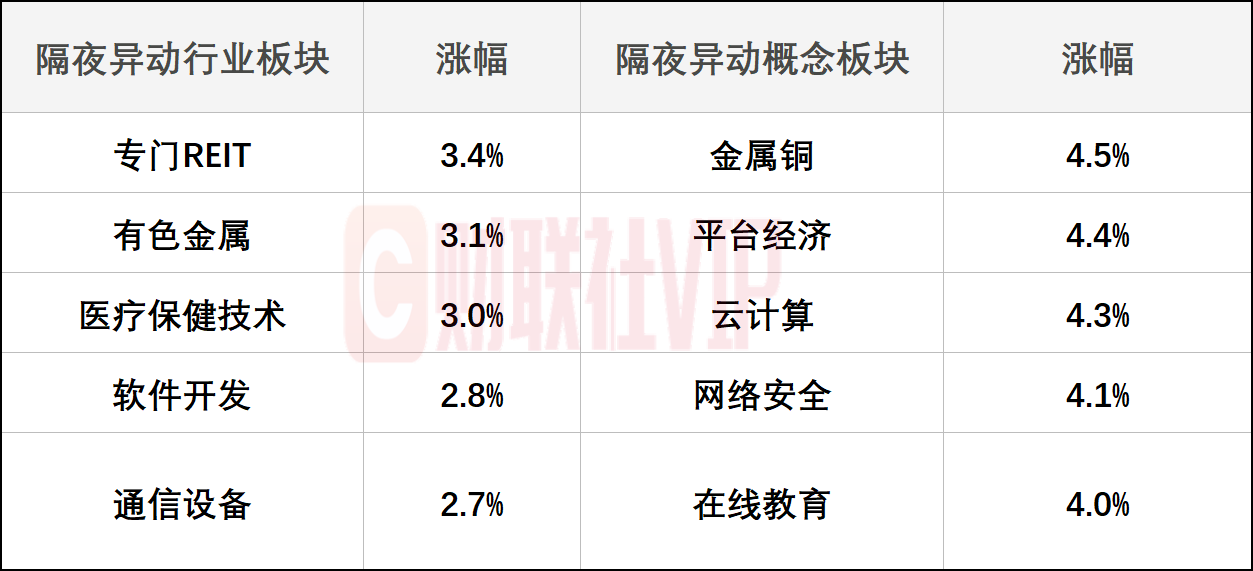
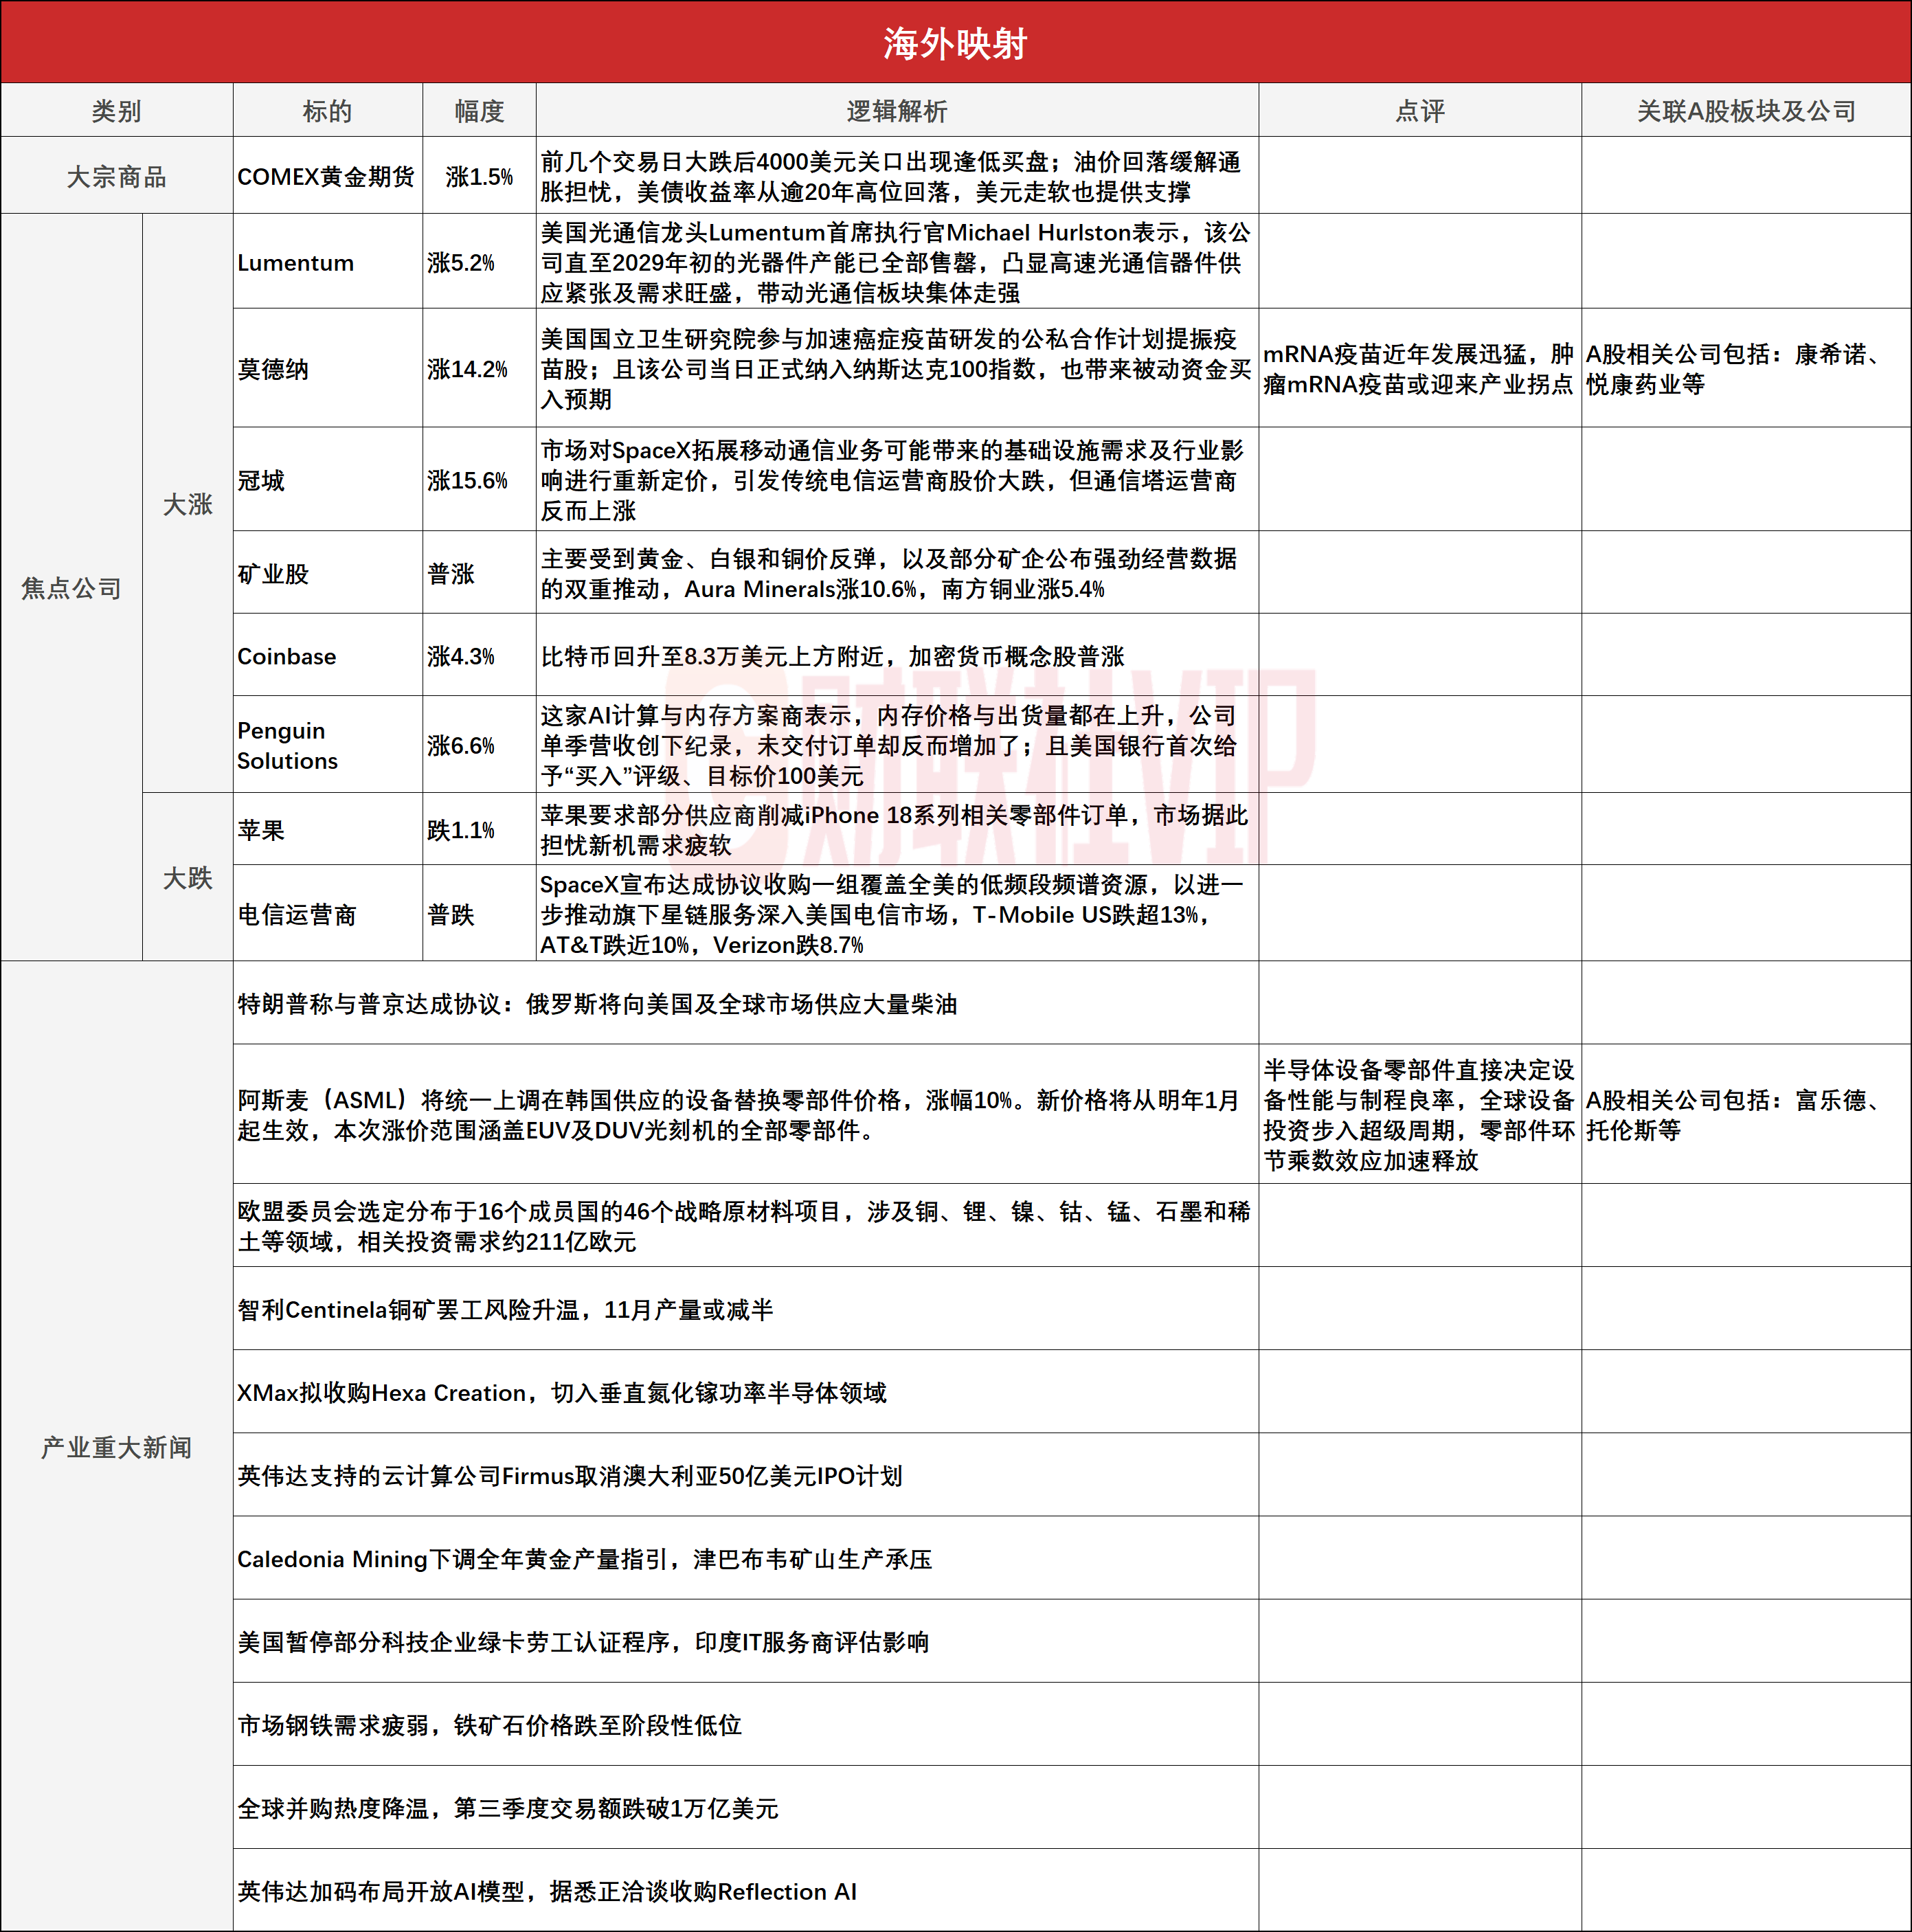
1、Moderna涨14.2%,美国国立卫生研究院参与加速癌症疫苗研发的公私合作计划提振疫苗股,且该公司当日正式纳入纳斯达克100指数,也带来被动资金买入预期,mRNA疫苗近年发展迅猛,肿瘤mRNA疫苗或迎来产业拐点,A股相关公司包括:康希诺、悦康药业等;
2、阿斯麦(ASML)将统一上调在韩国供应的设备替换零部件价格,涨幅10%,新价格将从明年1月起生效,本次涨价范围涵盖EUV及DUV光刻机的全部零部件,半导体设备零部件直接决定设备性能与制程良率,全球设备投资步入超级周期,零部件环节乘数效应加速释放,A股相关公司包括:富乐德、托伦斯等。

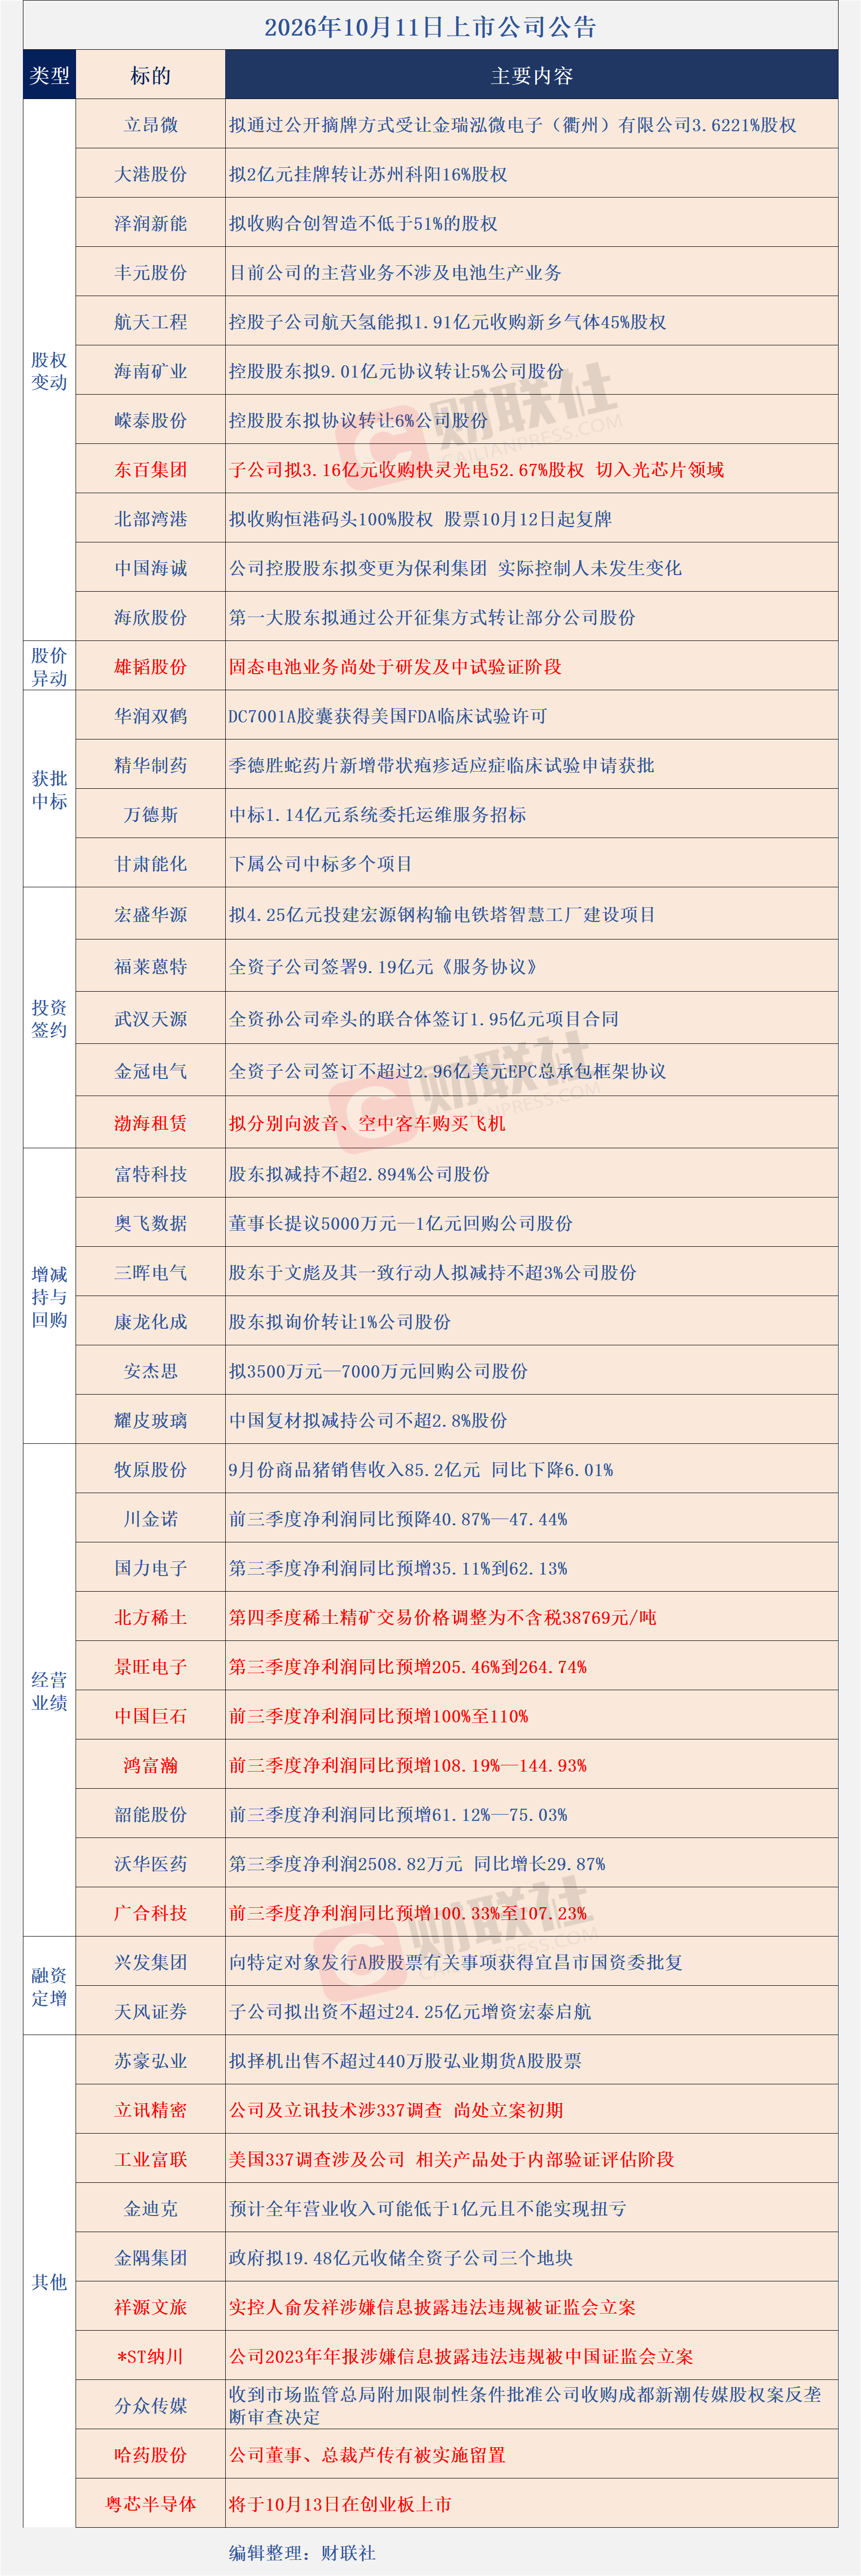

如需【个股竞价和连板数据】、【题材池子】相关数据,请访问以下链接获取详细内容:
APP端:点击此处获取
网页端:点击此处获取