
十大券商最新策略观点精要+看好板块汇总梳理。
近期市场比较关注人民币汇率问题。10月8日,中国人民银行发布了《关于人民币汇率的政策立场》,对中国的汇率制度安排、人民币汇率水平的变化、汇率与贸易的关系、汇率的决定因素、以及如何缓解全球失衡等多个话题进行了深入的分析。结合我们的研究,我们重点从三个方面进行点评。
第一,在全球外汇交易体量远远大于贸易体量的背景下,我们认为不能只从实体视角分析汇率,更要重视金融视角。从理论源头来看,常用的新古典汇率框架强调实体因素对汇率的影响,对于金融因素的影响不够重视。常用的汇率模型,比如购买力平价模型等就是如此。即使一些模型也加入了利率与货币等变量,但在新古典框架中,资本流动和外汇交易更多被视为对实体基本面的反应,而不是决定长期汇率水平的独立、持续因素。
实体视角往往强调国际贸易对汇率的影响,而金融视角更加重视资产价格、资本项目的影响。当今,每年全球外汇市场的交易量是实体贸易量的几十倍,聚焦经常项目而轻视资本流动,聚焦实体而轻视金融对汇率的影响与现实差距比较大。与此不同,(后)凯恩斯主义并不否认实体经济和经常项目的重要性,但认为在现代金融体系下,资金流动既影响短期汇率,也在长期内影响汇率走势。比如,购买力平价所决定的汇率水平未必能达到,甚至可能发生持续偏离。
我们不必将新古典汇率框架与(后)凯恩斯汇率框架完全对立,但在金融高度发展的今天,我们认为聚焦于新古典主义的汇率框架容易对汇率的判断产生较大偏差。要对汇率进行全面的分析,固然要关注实体与经常项目,但更要考虑金融因素,尤其是金融因素变化比较大的阶段。中国人民银行也指出,“汇率受经济增长、货币政策、金融市场、地缘政治、突发风险事件等多种因素影响,与经常账户不存在简单线性关系”。实际上,从中长期视角来看,经常项目与汇率可能都受到其他共同因素的驱动,二者之间未必有简单的因果关系。
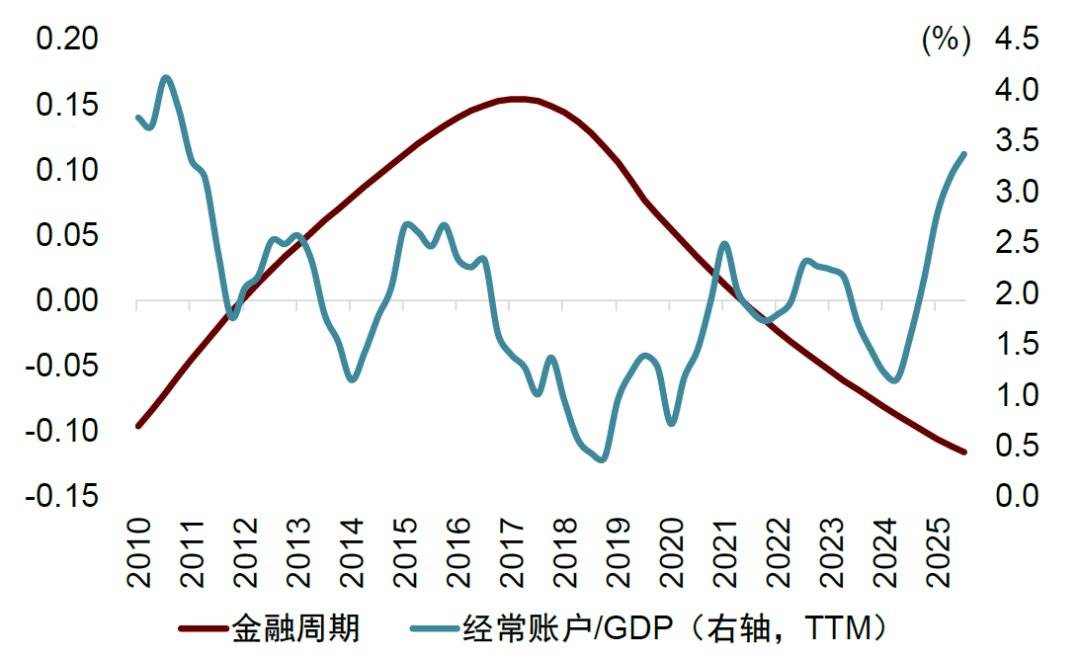
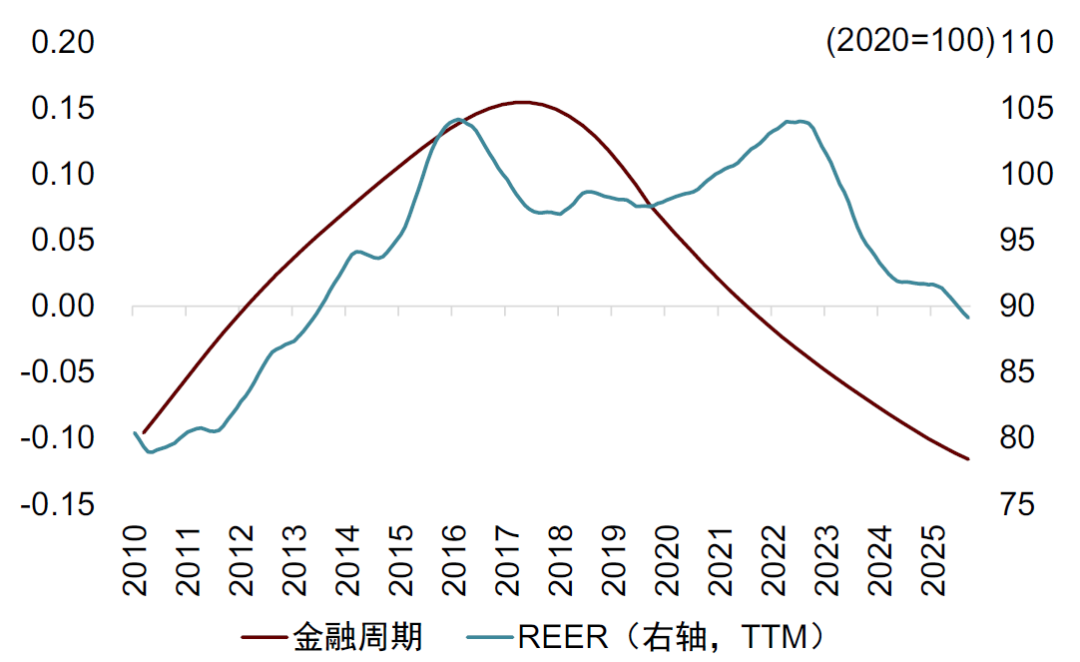
第二,我们认为,不应该将这几年中国贸易顺差的上升归因为人民币汇率变化的结果,也就是说,不能从贸易顺差上升中得出人民币汇率被明显低估的结论。我们认为,中国贸易顺差与人民币汇率都受到经济转型的共同影响,而这二者之间并无显著的因果关系。过去几年,中国经济转型的一个体现是金融周期(即指房价与信贷互相加强而形成的长周期)见顶转向。一般来说,金融周期上行会压低经常项目但推升本币汇率,而金融周期下行则推升经常项目并抑制本币汇率。
比如,过去几年中国处于金融周期下行阶段,楼市调整,私人部门去杠杆,推升储蓄,导致进口放缓。但更重要的是,楼市调整改善资源配置,社会资源从房地产流向效率更高的领域(比如制造业),提升生产效率,支撑出口,也导致国货加速崛起(进口放缓)。此外,楼市调整导致以房价为代表的非贸易品价格下降,即内部实际汇率(非贸易品相对于贸易品价格)下行,降低贸易品的中间投入成本,也促进了出口。
另一方面,金融周期下行,房价下行并带动有关板块股市下行,导致资金配置境内资产的动机阶段性减弱,从而导致名义汇率偏弱。这种情况下,前几年虽然中国贸易顺差上升,但出口企业换汇动机一度较弱(现阶段结汇动机增强),未对本币汇率带来相应的支撑。同时,楼市调整,内需和物价偏弱,也导致实际汇率偏弱。当然,中国物价走低也有技术进步的贡献,劳动密度持续下行就是佐证。而不少贸易伙伴物价高企,物价的相对变化也导致人民币实际有效汇率偏弱。例如,2021-2025年,美国CPI指数累计增长24.4%,远高于我国CPI指数的增速。
我们认为,中国经济转型成绩明显,2024年底以来,尤其是DeepSeek的迅猛发展,使得中外投资者更清晰地理解了中国科技的实力,对中国资产价格的信心出现了显著的改善。这种情况下,中国资产价格的吸引力得到明显提升,人民币汇率出现升值。
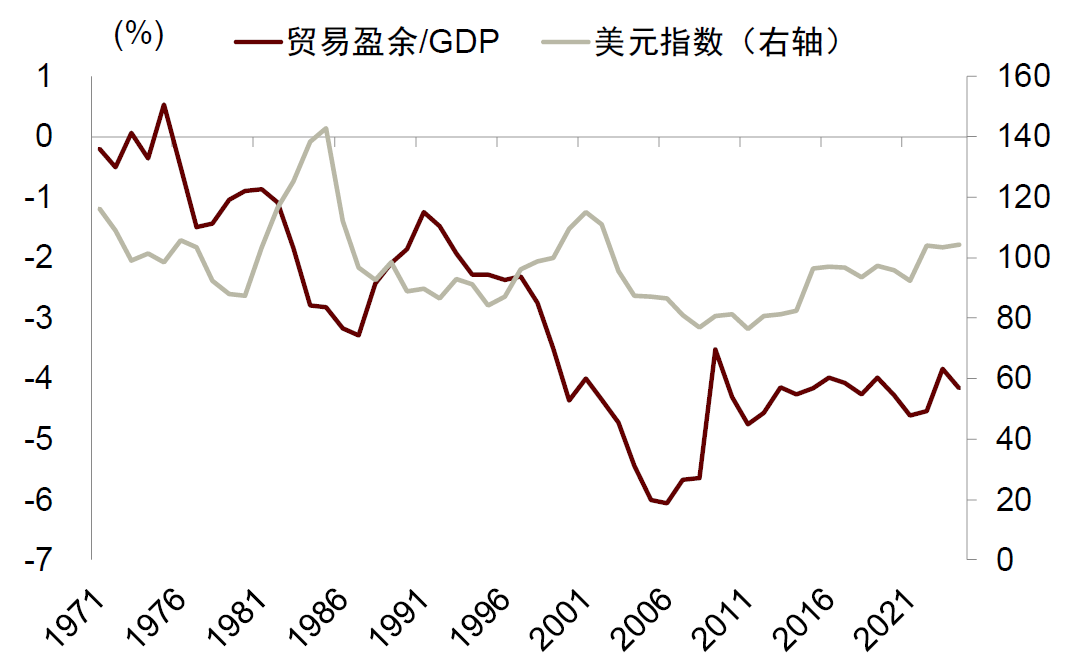
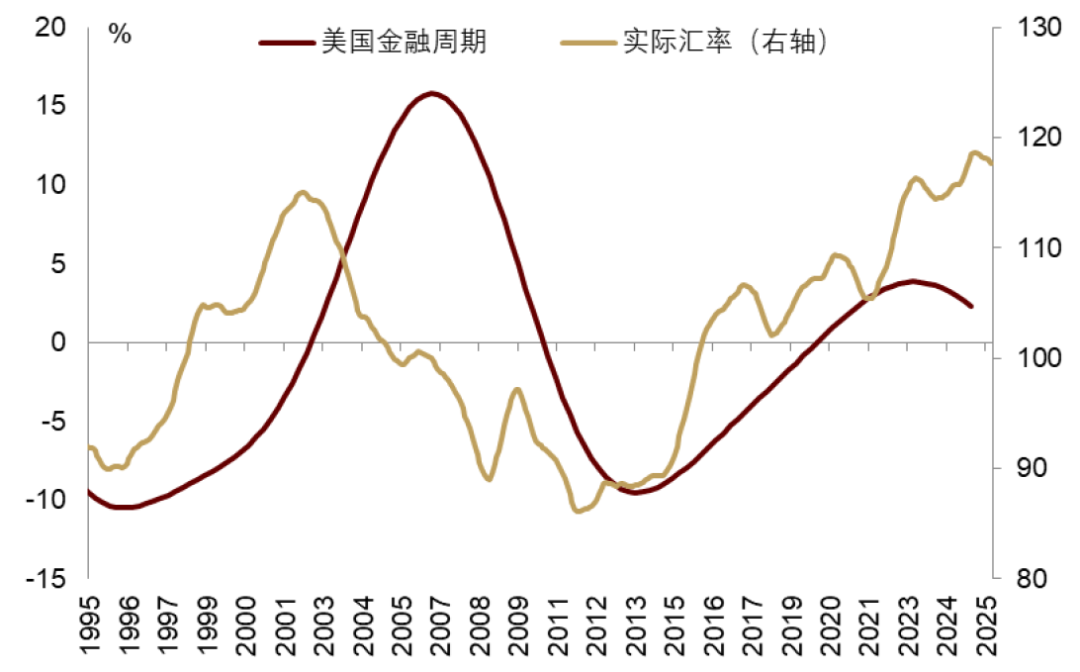
从美国的经验来看,美元指数与美国的贸易盈余之间关系不甚紧密。例如,20世纪九十年代,美国的贸易赤字不断扩大,按照新古典的观点,美元应该贬值,而事实是美元升值。与此同时,美元实际汇率与其金融周期的方向基本一致,虽然有些时期不完全同步。美国的股市对全球投资者也很重要,因此,美国股市对美元汇率的影响也比较大,这可能解释为何美国金融周期与其实际汇率的走势并非完全同步,因为金融周期主要考虑房价。2000年后美国科网泡沫破裂时期,美国楼市仍然上行,但是股市下行给其汇率增添下行压力,这可能是美国金融周期与其实际汇率在科网泡沫破裂时期出现错位的原因。
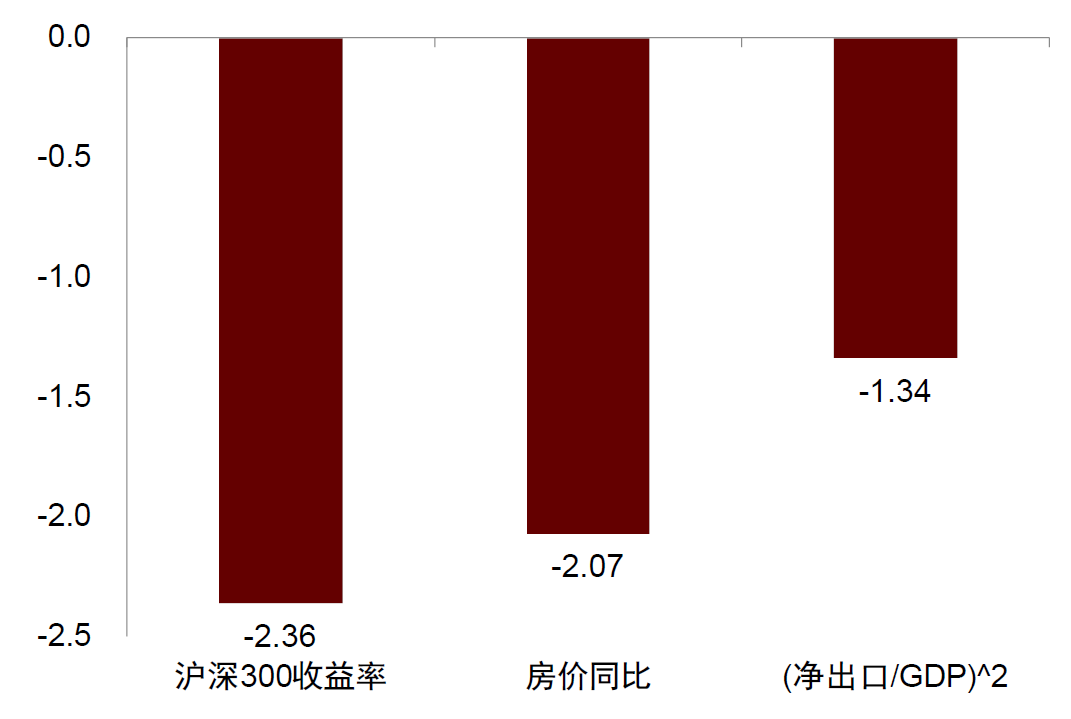
我们也简单分析了人民币兑美元汇率与我国贸易顺差、楼市、股市的关系。将这三个解释变量做回归分析,基于2014年到2025年的数据的回归结果显示,房价上升和股价上升都会导致人民币兑美元汇率升值,贸易顺差虽然也会推升人民币兑美元汇率,但其回归系数统计上并不显著。因此,从金融视角看,2025年以来,中国股市表现亮眼,人民币汇率出现一定程度的升值也有一定的合理性。
第三,全球再平衡必须正视美国自身的低储蓄和高财政赤字。中国人民银行也指出,“近几十年来,全球主要顺差国不断轮换,主要逆差国始终不变”。美国长期是全球最主要的对外逆差国,其主要原因是美国本身持续低储蓄,而美元的储备货币地位又让美国享受了“特权”,其持续低储蓄在较长时期得以维持。
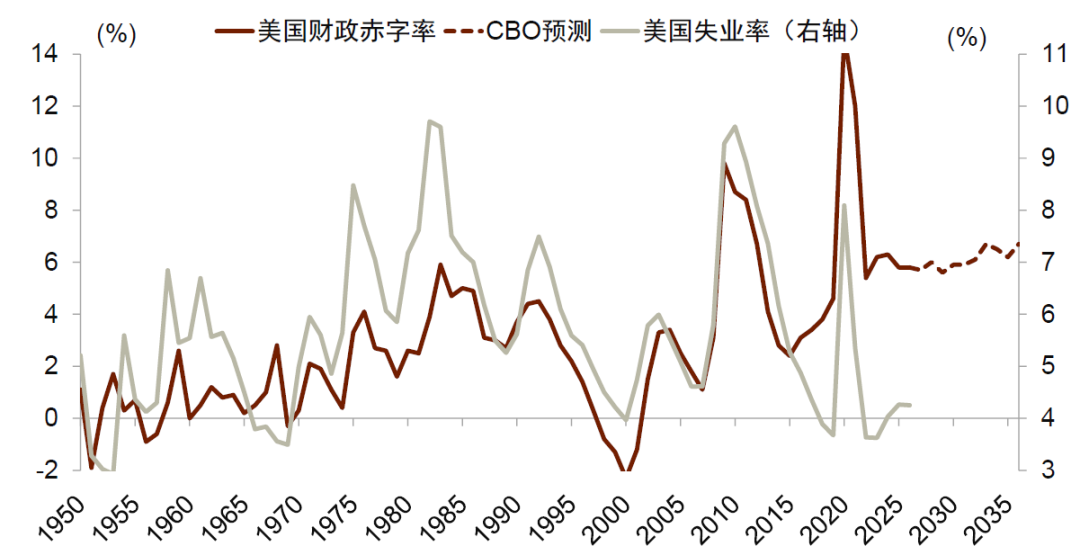
值得关注的是,美国的大额财政赤字并非仅出现在衰退时期。目前,其失业率处在历史低位,但财政赤字高企。在经济保持一定增长的情况下还持续维持高财政赤字,若私人部门没有充分增加储蓄或减少投资,必然会导致贸易逆差扩大。如果不改善这一储蓄投资关系,仅依靠关税或要求其他国家货币升值,难以从根本上消除美国总体对外逆差。
因此,中国人民银行指出,“逆差国应着手进行财政整顿,提高本国储蓄率和产业竞争力;顺差国应推动消费和投资增长”。也就是说,不能把逆差国国内的政策问题全部转化为其他国家的汇率调整责任。例如,这几年,美国对中国的贸易逆差下降了,但其总体贸易逆差并没有出现逆转,说明美国贸易逆差和美国内部有较大关系。
图表1:中国金融周期和经常账户大致负相关
资料来源:iFinD,中金公司研究部
图表2:中国金融周期和实际汇率方向基本一致
资料来源:iFinD,中金公司研究部
图表3:美国贸易盈余和美元指数
资料来源:iFinD,中金公司研究部
图表4:美国金融周期和实际汇率方向基本一致
资料来源:iFinD,中金公司研究部
图表5:人民币兑美元汇率三个变量回归系数
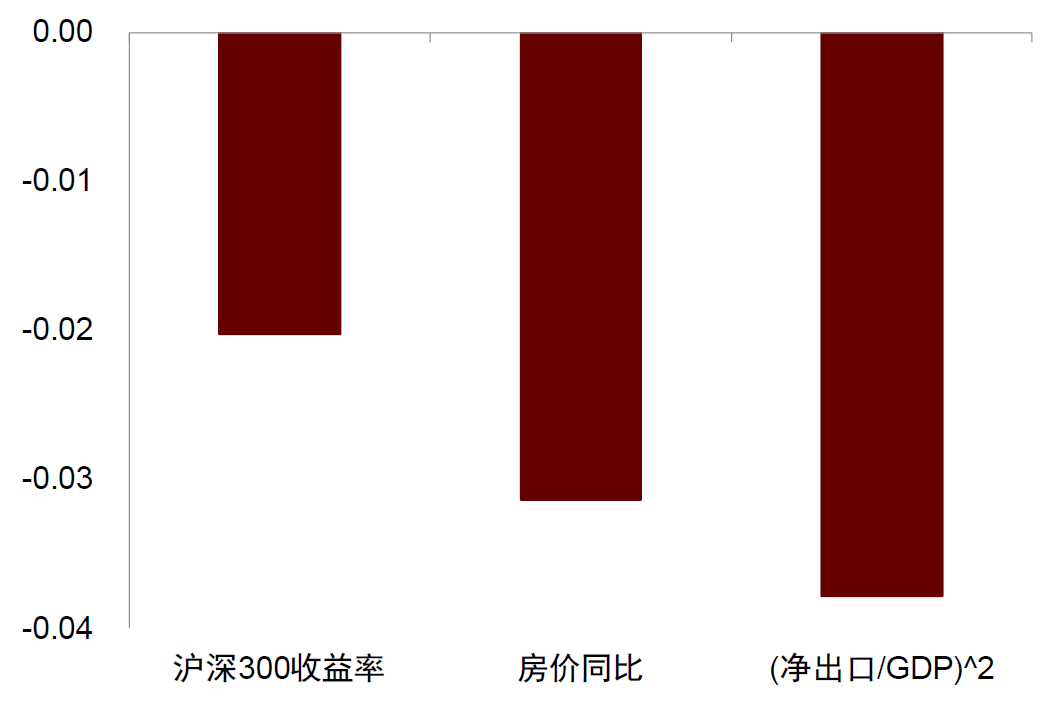
注:图中的数据表明(净出口/GDP)^2、沪深300收益率、房价同比增速分别提升1个百分点,人民币兑美元汇率变动多少(负值表示人民币兑美元汇率升值)。资料来源:iFinD,中金公司研究部
图表6:人民币兑美元汇率回归系数的t统计值
注:回归结果显示,沪深300收益率、房价同比增速在5%的置信水平下显著,(净出口/GDP)^2在10%的置信水平下不显著。资料来源:iFinD,中金公司研究部
图表7:美国财政赤字率和失业率