


①《规范》严禁保代以人工智能辅助工具的输出结果替代专业判断,严禁“只签不保”;
                                    ②监管全面细化保代违规入股禁止性要求,不得预投资、提前锁定标的等方式提前入股;
                                    ③《规范》提到,保荐机构不得过度包装、炒作“明星保荐代表人”。
财联社10月9日讯(记者 陈俊兰)距离全年收官还有一个季度,香港新股市场的轮廓已经清晰。
Wind数据显示,截至10月8日,年内已有115家企业在港完成首次公开发行,除岚图汽车未披露募资金额外,其余114家合计募资约3855.66亿港元。这一规模距离2010年创下的4495亿港元历史峰值,仅剩639亿港元左右的差距。
从市场表现来看,今年港股IPO呈现出较为鲜明的结构性特征:一方面,A+H上市持续成为大额融资的重要来源,另一方面,AI、半导体、智能硬件等硬科技企业占据较大比重;与此同时,新股上市后的表现出现明显分化,部分新股首日涨幅较高,但上市以来股价回落的公司数量明显更多。
在供给端,港交所门前的队伍仍在拉长,目前共有501家企业正在等待港股上市,尚在有效期的上市申请达389家,其中108家为A+H,这意味着每四家有效排队企业中就有一家来自A股。随着大型项目储备继续释放,港股IPO市场四季度仍有望迎来一批大额融资项目。
关注点一:115只新股年内落地,前十家拿走近半募资额
Wind数据显示,截至10月8日,年内港股市场共有115家企业完成IPO,合计实际募资3855.66亿港元。
从季度节奏来看,上半年共有84家企业上市,合计募资2099.65亿港元;第三季度新增31家,募资1756.01亿港元。值得注意的是,第三季度上市数量明显少于上半年,但募资规模占全年前三季度总额的45.5%,显示大型IPO对市场募资规模的拉动作用进一步增强。
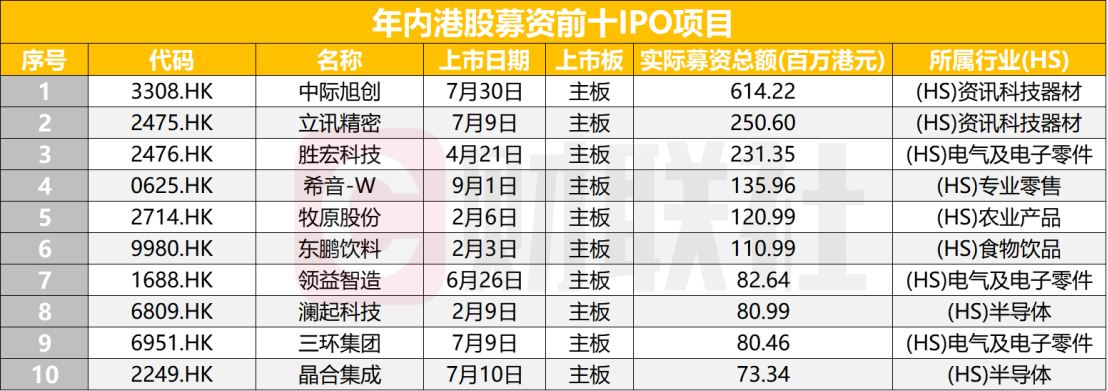
从单个项目来看,年内募资规模最大的前三家公司分别为中际旭创、立讯精密和胜宏科技,募资额分别约614.22亿港元、250.60亿港元和231.35亿港元,三家公司合计募资1096.16亿港元,占年内总募资额约28.4%。若将募资额前十家公司计算在内,合计募资约1781.54亿港元,占比达到46.2%。
从行业分布来看,高度集中于硬科技。按恒生行业分类,115只新股中电子零件24家、半导体18家、资讯科技器材17家、软件服务14家,合计73家、占比约63.5%;药品及生物科技与其他医疗保健分别为10家和8家。
德勤预计,四季度还将有3至4宗融资规模至少100亿港元的超大型新股落地。从全年预期来看,德勤预计2026年香港约有160只新股上市,全年融资至少4800亿港元;毕马威最新预测则更加乐观,认为在现有上市申请储备以及大型项目推动下,全年IPO募资额有机会逼近5000亿港元。
关注点二:首日28只翻倍,上市以来逾半数已破发
从新股二级市场表现来看,新股打新的赚钱效应依然存在,但分化明显。
在115家IPO中,有114家公司具备上市首日涨跌幅可比数据。其中,83家首日上涨、25家下跌、6家基本持平,上涨家数占比约72.8%,首日涨幅居前的多为中小市值标的。
值得注意的是,如果把观察窗口从上市首日拉长至上市以来,市场表现发生了明显变化。
拉长到上市以来,赚钱效应急速衰减。114只有可比数据的新股中,53只上涨、61只下跌,破发率升至53.5%;上市以来涨幅居前的包括深演智能1225.23%、齐云山食品1175.0%、智谱498.97%、白鸽在线378.85%、溜溜梅331.39%;跌幅居前的包括铜师傅-81.77%、红星冷链-69.04%、优乐赛共享-64.55%、卓正医疗-62.34%、同仁堂医养-61%。
按募资规模分层,呈现出“越小越涨”的特征。募资不足10亿港元的新股首日收益率中位数达84.1%、上市以来中位数20.7%;而募资100亿港元及以上的6只超大型新股,首日收益率中位数仅0.7%、上市以来中位数-10.6%,其中5只已跌破发行价。希音-W首日微跌0.12%、上市以来累计跌32.17%;东鹏饮料首日涨1.53%、上市以来跌48.70%;领益智造首日跌4.62%、上市以来跌46.12%;立讯精密首日跌1.55%、上市以来跌17.40%。
与之形成对照的是AI产业链标的的持续走强:智谱首日涨13.17%、上市以来涨498.97%,澜起科技首日涨63.72%、上市以来涨172.78%,兆易创新分别为37.53%和166.55%,天数智芯为8.44%和105.81%,壁仞科技为75.82%和75.71%,MINIMAX-W为109.09%和45.58%。
关注点三:389家有效项目排队,108家A+H蓄势待发
在发行端快速扩容的同时,港股IPO储备仍然较为充足。
港交所9月30日公布的数据显示,2026年以来已处理上市申请933宗,其中554宗为年内新受理申请;截至9月30日,仍有590宗申请处于处理中,另有28宗已经获得上市委员会批准、等待上市。
LiveReport数据显示,目前共有501家企业进入名单,其中380家处于“正在处理”状态、9家已经通过聆讯,另有112家已经失效。剔除失效项目后,目前仍处于有效状态的企业共有389家。
从行业来看,医疗保健、工业制造和软件服务是当前排队企业数量最多的三大领域,分别有83家、80家和79家,三者合计占有效排队企业的六成以上。半导体也有31家企业排队,显示硬科技仍是未来港股IPO供给的重要来源。
更值得关注的是A股企业赴港上市储备。
目前仍有108家A股公司处于有效排队状态,占有效排队企业约27.8%,大致相当于每四家有效排队企业中就有一家来自A股。目前已经通过港交所聆讯、等待进一步上市安排的A股企业包括军信股份、传音控股、涛涛车业、天赐材料以及和辉光电。
从有效排队的A股公司行业分布来看,工业制造有33家、医疗保健18家、半导体12家、软件服务12家、通讯器材9家,前五大行业合计占A股有效排队企业约77.8%。这与今年已经上市的新股结构形成一定呼应,即A股龙头赴港、硬科技企业以及医疗创新企业,仍可能成为港股IPO市场下一阶段的主要供给来源。
