
×
①赛克赛斯四款核心产品份额看似居前,但在近几年间,平均单价均出现了不同程度的下滑;
②从股权结构来看,赛克赛斯股权高度集中,呈现典型“一股独大”的特点。
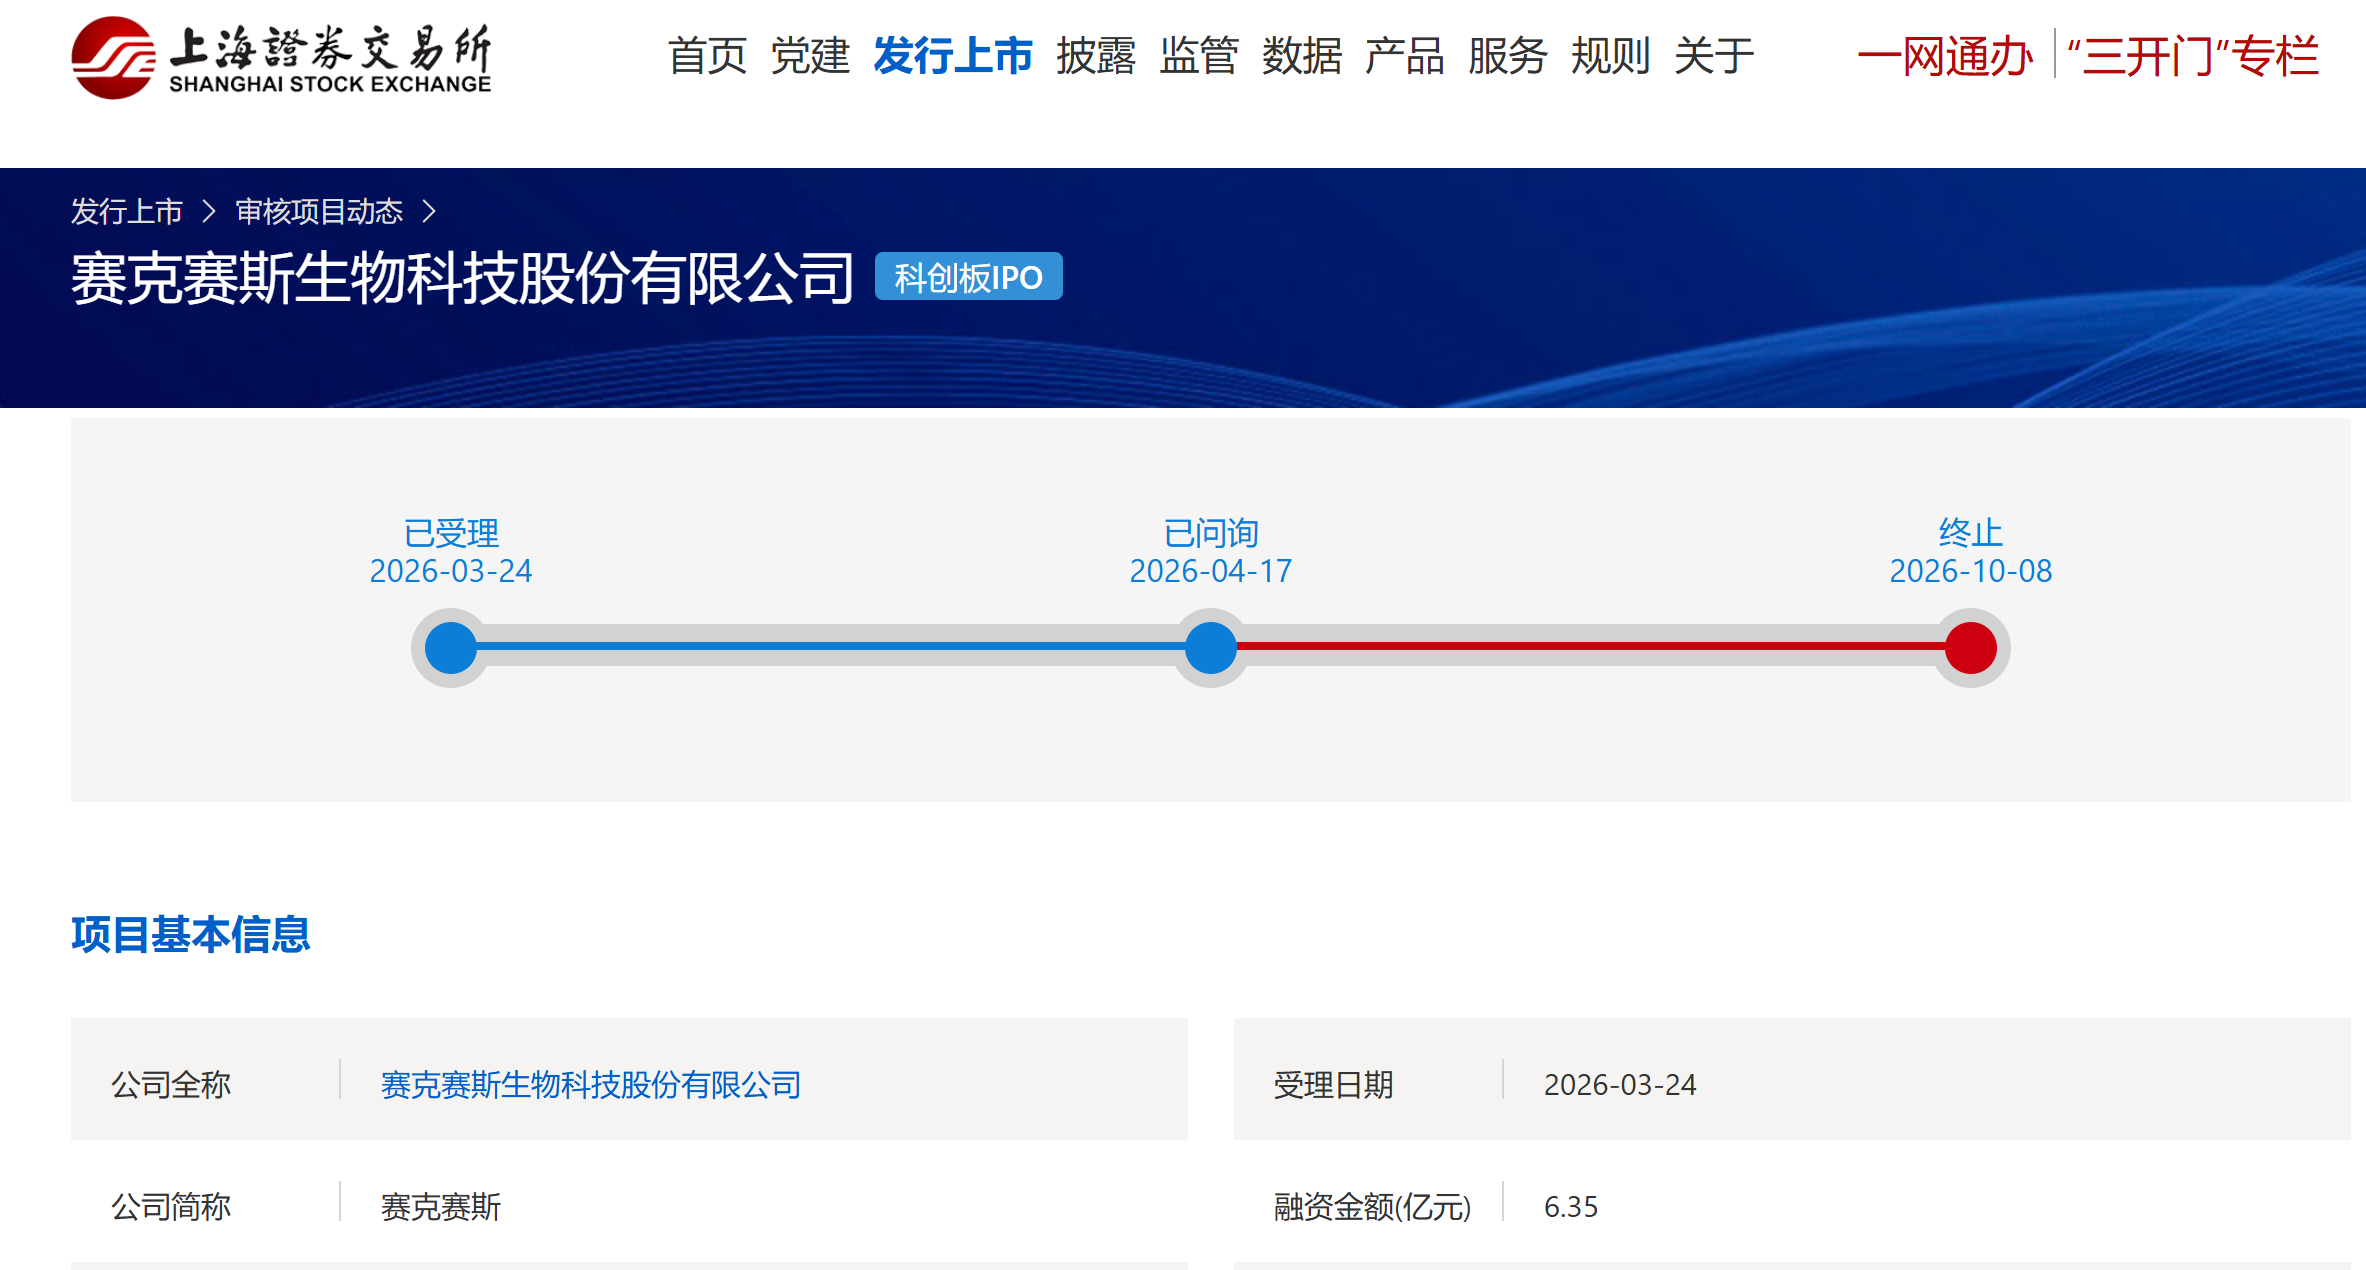
《科创板日报》10月9日讯(记者 史士云)10月8日,上交所一纸终止审核决定,为赛克赛斯生物科技股份有限公司(以下简称"赛克赛斯")第三次闯关资本市场暂时画上了句号。因公司及保荐机构光大证券分别提交撤回申请,上交所依据相关规定,决定终止其首次公开发行股票并在科创板上市的审核。
六年之内,这已是这家总部位于山东济南的医疗器械企业第三次站在资本市场门口又转身离开。
资料显示,2020年6月,赛克赛斯科创板IPO申请获受理,当年12月撤回;2023年2月转战深交所主板获受理,在审期间因相关违规行为被出具监管函,2025年1月撤回;2026年3月24日重回科创板,保荐机构由海通证券换成光大证券,半年多之后,申请又再度撤回。
《科创板日报》记者梳理招股书发现,赛克赛斯的"硬"是看得见的,一款可吸收硬脑膜封合医用胶拿下国内约91%的市场份额,市占率稳居第一。但公司也面对着另一重压力,主力产品单价连年下行,还有超过一半的主营业务收入,是来自当年从公司离职的销售经理们自己开办的经销商。
▌主力产品单价连年下降
赛克赛斯成立于2003年,专注于体内可吸收植介入医疗器械的研发、生产和销售。
如果从发展原理来说,可吸收植介入医疗器械的逻辑不复杂,即植入时提供力学支撑,之后在体内自行降解吸收,不必再做一次手术取出来。说起来简单,但要在"撑得住"和"化得掉"之间找平衡,这就要求产品具有优异的生物相容性和安全性。
招股书显示,可吸收植介入医疗器械是一个国际医械巨头长期重兵把守的领域,国内高端可吸收植介入医疗器械的进口依赖度多年偏高,鼓励和支持可吸收植介入医疗器械行业发展已成为国家医药产业的重大战略方向。赛克赛斯的主营业务,正落在这条线上。
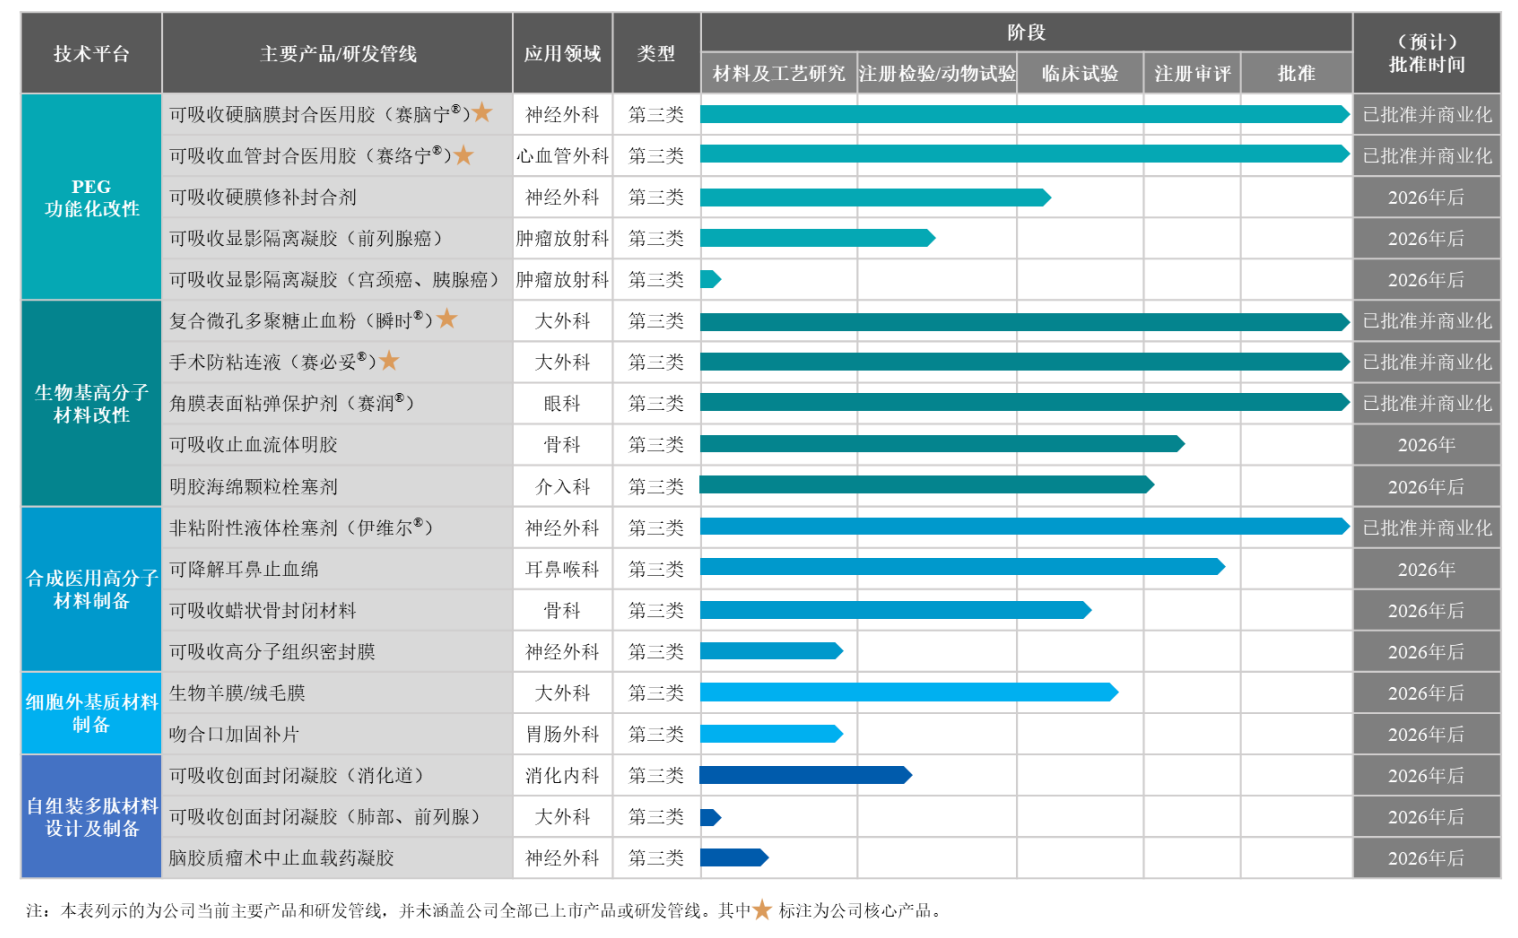
截至目前,赛克赛斯已搭建起五个核心技术平台,分别对应PEG功能化改性、生物基高分子材料改性、合成医用高分子材料制备、细胞外基质材料制备、自组装多肽材料设计及制备。国内能够同时把这些可吸收医用材料平台都跑通的企业并不多,赛克赛斯是其中之一,公司把这种打法概括为"材料创新驱动产品创新"。
依托上述技术平台,赛克赛斯的产品管线涵盖了25款产品,覆盖了神经外科、心血管外科、大外科、骨科、肿瘤放射科等多科室场景。
其中,可吸收硬脑膜封合医用胶(商品名:赛脑宁)是赛克赛斯的代表性产品。
在临床实践中,开颅手术缝合硬脑膜之后,脑脊液渗漏是一个难题,包括补针缝合、自体筋膜、动物源材料,都很难做到真正的水密封合。一旦漏了,患者可能出现头痛、感染、脑膜炎,严重的还要再开一次刀。《脑脊液漏规范化管理中国专家共识》提到,出现脑脊液渗漏后,相关治疗费用平均要增加五成左右。
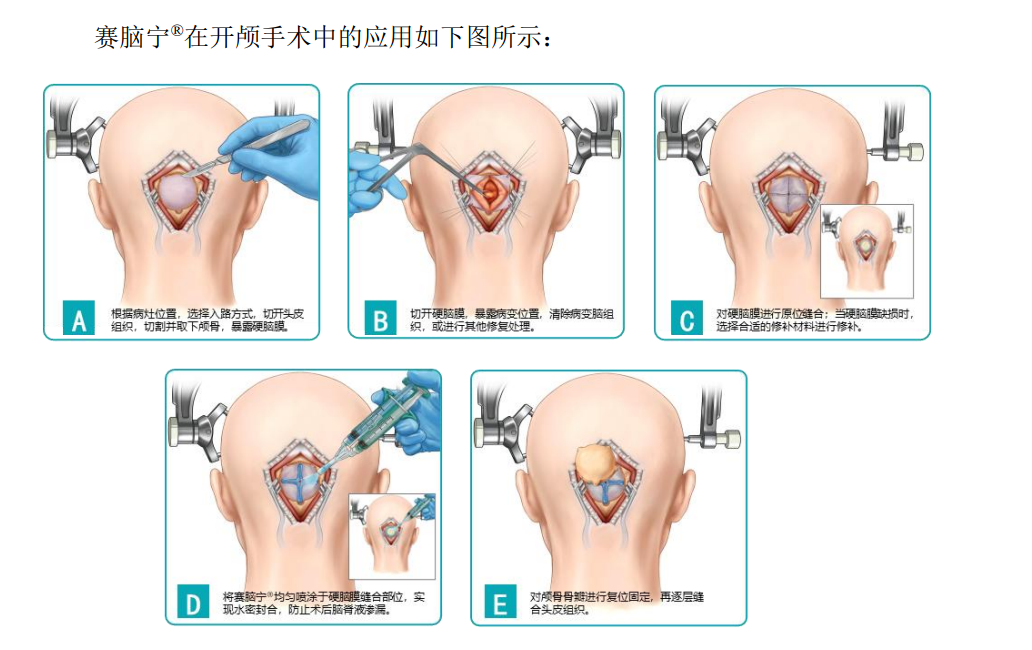
根据赛克赛斯在招股书中的披露,赛脑宁的思路是用化学交联做成水凝胶:改性聚乙二醇与三赖氨酸、聚乙烯亚胺发生亲核取代反应,3秒内成胶,反应过程不额外放热;抗破裂强度在294~684mmHg之间,粘附性做到50mmHg不脱落、不渗漏,并可在4至8周内完全降解吸收。
因为产品的独特性,市场也给了赛脑宁相应的市场回报,其目前在国内硬脑膜封合胶市场占据约91%的份额,稳居第一。赛克赛斯乐观地预计,目前我国硬脑膜封合胶的市场渗透率不足9%,远低于欧美市场渗透率,随着市场推广持续推进及产品认可度不断提升,可吸收硬脑膜封合医用胶的市场渗透率预计将进一步提升。
赛克赛斯另外三款主力产品的市场地位也不弱。可吸收血管封合医用胶(商品名:赛络宁)是该细分领域唯一的国产产品,国内份额约70%;复合微孔多聚糖止血粉(商品名:瞬时)在微粉类可吸收止血材料的国内市场占有率为27.67%,位居细分行业第一;手术防粘连液(商品名:赛必妥)国内市场占有率20.53%,排在行业第二。
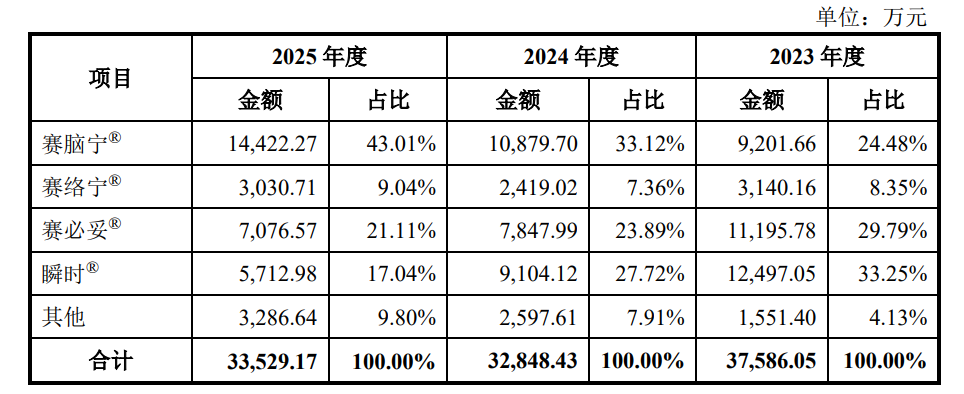
上述四款产品也撑起了赛克赛斯的业绩报表,财务数据显示,2023年-2025年,赛克赛斯营收分别为3.79亿元、3.31亿元、3.38亿元;归母净利润分别为1.53亿元、1.61亿元、1.68亿元。四款主力产品合计贡献了主营业务收入的95.87%、92.09%和90.20%。
不过,值得一提的是,赛克赛斯四款核心产品份额看似居前,但在近几年间,平均单价均出现了不同程度的下滑。
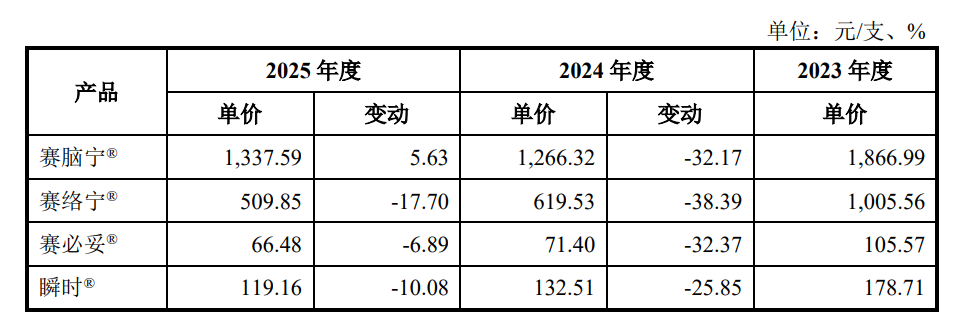
《科创板日报》记者发现,赛脑宁销量逐年走高,但单价波动显著:2023年平均单价 1866.99元/支,2024年同比下滑32.17%至1266.32元/支,2025年回升至1337.59元 /支。另一核心产品赛络宁单价则持续下行,由2023年1005.56元/支跌至2025年 509.85元/支,近乎腰斩。即便销量实现增长,该产品2025年销售收入仍不及2023 年。
除此之外,赛必妥、瞬时两款产品的平均单价与销售金额已连续三年回落,并在2025 年出现量价齐跌。2023年-2025年,赛必妥平均单价从105.57元/支降至66.48元/ 支,在内蒙古省际联盟带量采购中标的瞬时平均单价则由178.71元/支下滑至119.16元/支。
▌实控人持股高度集中
对于核心产品单价下降的主要原因,赛克赛斯在招股书中将这主要归因于销售体系调整。
招股书显示,自2023年下半年起,赛克赛斯加强经销商布局,经销模式收入占比上升,配送和直销模式占比相应下降。由于经销模式定价低于配送、直销模式,直接导致了公司产品的平均销售价格有所下跌。
《科创板日报》记者还注意到,与经销占比同步上升的,是前员工控制的经销商在收入中的分量。招股书披露了17家由前员工控制的经销商,2023年-2025年,赛克赛斯向这17家经销商的销售金额分别为6708.56万元、1.28亿元和1.83亿元,占主营业务收入的比例分别为17.85%、38.99%和54.68%。
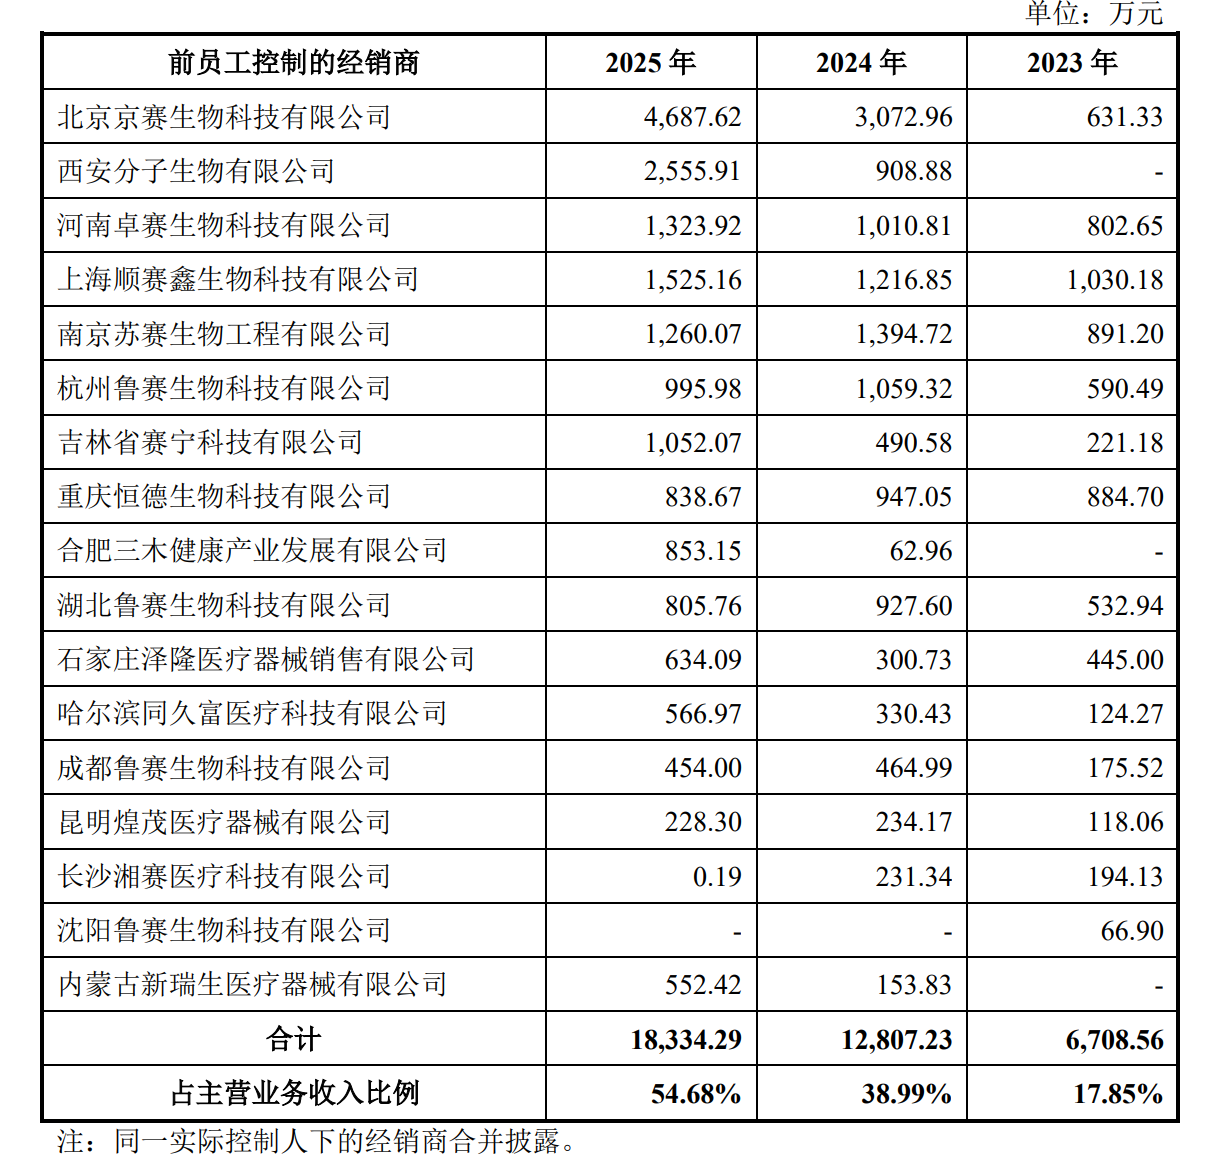
赛克赛斯对此解释称,2013年前后,为进一步激活市场拓展活力、提升医疗器械业务的市场渗透率,公司鼓励部分业绩突出、深耕区域市场的销售经理逐步设立区域销售公司。这些前员工的离职时间集中在2013年至2017年,截至2025年末,离职时间最长的已超过12年,最短的也在8年以上。
对于定价公允性,赛克赛斯在招股书中表示,赛脑宁和赛络宁产品中,前员工控制经销商与非前员工控制的核心经销商定价基本保持一致,赛必妥和瞬时因不同省份挂网价格或集采价格存在差异,平均价格略有不同,不存在利益输送。
从股权结构来看,赛克赛斯股权高度集中,呈现典型“一股独大”的特点。
赛克赛斯创始人邹方明通过直接和间接方式合计控制公司95.56%的股权,为实际控制人。其中,他分别持有上海赛星和山东赛尔99.19%和98.53%股份,再经由这两家公司控制的赛星控股持有发行人72.11%股份,对应24022.49万股,赛星控股为赛克赛斯的控股股东。
与此同时,邹方明控制的上海赛星还担任济南赛明、济南宝赛、济南华赛三家员工持股平台的执行事务合伙人,借此控制公司22.22%股份。上海赛星另直接持股1.23%。上述五家股东合计持股95.56%,实际控制人均为邹方明。即使赛克赛斯上市成功,邹方明控制的表决权比例依然很高。
在赛克赛斯的计划里,原本拟募集资金6.35亿元,投向医疗器械产业化提升、创新医疗器械综合生产线建设和新产品研发三个项目,但这一切设想,伴随IPO进程的终止,如今都戛然而止。
另值得一提的是,在赛克赛斯之前,近日还有另一家医疗器械企业汇禾医疗终止了科创板IPO,缘由是因公司及其保荐人撤回了发行上市申请。汇禾医疗本次申报于2026年6月30日获受理,7月1日即被中国证券业协会抽中2026年第四批首发企业现场检查,9月24日撤回申请,从获受理到终止不足三个月,是今年科创板生物医药板块首家终止IPO的企业。