
①纽约联储的研究人员写道,截至今年2月,67类商品的价格整体高出2.9个百分点,如果没有关税,他们所研究商品的价格本应下降近1%;
                                    ②报告还称,由于关税政策的影响,预计消费者到2027年仍将面临较高的商品价格。
财联社10月8日讯(编辑 赵昊)华尔街专业人士表示,尽管Meta旗下的Muse似乎已经在顶级AI智能体方面抢占了先机, 但对于股票投资者而言,芯片制造商仍然是押注这场竞赛的最佳方式。
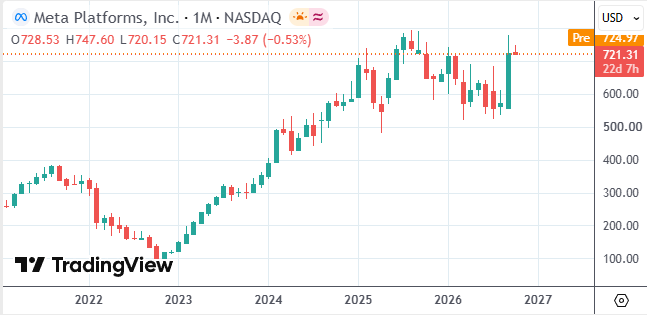
AI智能体能够处理预订、管理财务等多步骤任务。上月,Meta推出了个人AI助手Muse,迅速获得大量下载和好评,推动Meta股价在9月迎来强劲表现,当月上涨26.80%,创下近四年来的最佳单月表现。
随后,OpenAI推出了自己的新产品Dots,与谷歌旗下Gemini Spark以及SpaceXAI旗下Grok Bot一道加入AI智能体竞争。
随着这类产品越来越受欢迎,市场也随之掀起波澜。投资者一方面在评估哪些产品最终可能成为企业和消费者的首选,另一方面也在衡量这些智能体是否可能对传统商业模式产生颠覆性影响。
尽管Meta目前风头正劲,但在今年上半年,由于市场认为该公司在AI领域投入了数百亿美元却收效甚微,其股价表现一度陷入困境。今年早些时候还被视为AI领域的领头羊的谷歌,近期也开始面临市场审视。
正是这种剧烈的市场风向切换,让许多投资者认为,相比直接押注AI智能体竞赛中的具体公司,AI基础设施类股票是更可靠的选择。
Tema ETFs投资策略主管Paisley Nardini评论道,“行业领导地位几乎就像一场‘击鼓传花’游戏。我已经听到有人开玩笑说,几周后我们可能就会把Muse抛到脑后,转而关注其他产品。”Tema ETFs管理着38亿美元资产,并持有Meta股票。
有一点已经越来越明确:新一代AI智能体需要的计算能力远超上一代AI工具。这意味着,芯片制造商以及其他AI基础设施领域的企业,其股票需求应该仍将持续。自ChatGPT近四年前问世以来,这些公司一直是投资者押注AI新技术的重要标的。
Lear Investment Management首席投资官Rick Lear表示,“与其试图押注哪家公司最终会拥有最好的智能体,我们更希望持有整个智能体生态的基础设施,也就是无论哪家公司最终领先都能受益的股票。”
Lear Investment Management的投资组合重点持有其认为将受益于AI智能体崛起的企业,包括英伟达、美光科技和电力公司Williams Cos Inc.。
“科技领域的领先者不断轮换,但如果AI智能体整体取得成功,我们就需要更多芯片、更多内存、更多电力以及更多基础设施。无论最终是Meta成为赢家,还是Meta再次落后,这一点都不会改变。”
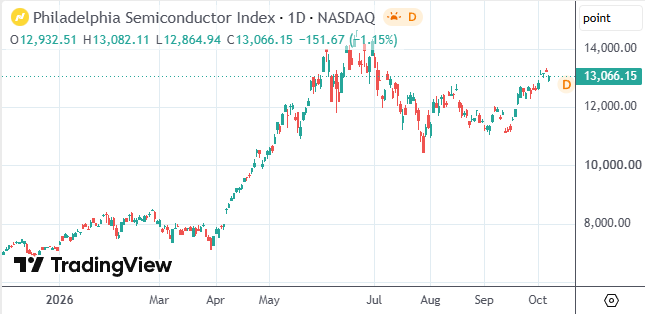
今年以来,AI基础设施类股票在很大程度上推动了美股上涨。芯片制造商表现尤其强劲,费城半导体指数今年以来累涨84%,美光科技、迈威尔科技、英特尔、AMD等AI概念股均为上涨的重要力量。
Tema ETFs的Nardini表示,“如果你试图押注Meta、谷歌、苹果还是其他公司将成为AI智能体领域最大的赢家,那么现在看起来就像是在抛硬币。”
“基础设施是更直接的获利方式,因为智能体的需求将在较长时间内持续推动这些基础设施产品的需求。”这一观点正在迅速成为市场共识,也促使分析师不断上调对AI基础设施企业盈利的预期。
有数据显示,AI基础设施行业2027年净利润预计将增长63%,营收增长54%。相比之下,今年7月底时,市场预期该行业利润增幅还不到48%,营收增幅为32%。对2028年的盈利预期也在不断上调,表明这一趋势有望持续数年。
“这正是投资基础设施逻辑非常合理的原因。”Nardini表示,“Meta不可能永远举着这根火炬。未来6个月,行业领导者就可能发生变化。但不会改变的是对芯片的需求。”
