
①云厂商资本开支持续性现分歧,AI及半导体硬件链短期估值承压几何?
                                    ②国庆前三天访港客流增逾8%,新秀丽、周生生等消费标刺激有多大?
财联社10月8日讯(编辑 胡家荣)国庆假期后首日,港股三大指数震荡走低。截至收盘,恒生指数跌1.43%,报23785.79点;科技指数跌2.89%,报4073.38点;国企指数跌0.89%,报8010.58点。
其中,科技指数早盘虽一度冲破4200点关口,但随后持续走弱并跌破4100点支撑,收盘点位创下年内新低。
从盘面来看,市场呈现鲜明的结构性分化行情。科技成长股整体承压,人工智能、存储芯片、光通信及黄金股集体走低;而具备供需紧平衡支撑与政策提振预期的煤炭、房地产及石油股则逆势走强。
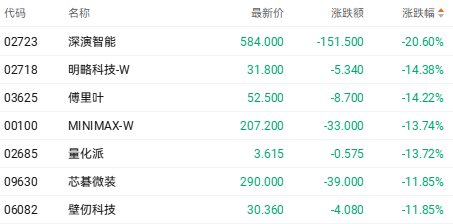
海外模型掀降价潮 深演智能跌超20%
截至收盘,深演智能(02723.HK)跌20.60%,明略科技-W(02718.HK)跌14.38%,MINIMAX-W(00100.HK)跌13.74%。
消息方面,海外大模型价格战进一步白热化。Anthropic发布新一代模型Haiku 5.5并大幅下调推理成本;OpenAI紧随其后推出低价版本GPT-6 Sol及Luna,其中Luna的API价格较前代GPT-5.6降幅达50%。
尤其是经汇率折算后,部分美元计价的前沿模型API价格已倒挂国内同类产品。市场担忧海外前沿模型在性价比层面的激进策略,将直接压缩国产大模型依靠本土化和价格优势建立的竞争护城河。
行业龙头预告不及市场预期 存储相关个股领跌
截至收盘,江波龙(09976.HK)跌7.78%,兆易创新(03896.HK)跌7.47%,澜起科技(06809.HK)跌6.05%。
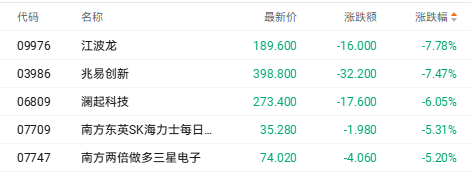
消息方面,10月8日,三星电子公布的最新财报预告显示,预计第三季度销售额195.00万亿韩元,同比增长127%,市场预估201.9万亿韩元。预计第三季度营业利润107.40万亿韩元,同比增长783%,市场预估108.67万亿韩元。整体同比增速强劲,但均低于预期。
算力基建受制电力瓶颈 海光芯正跌超13%
截至收盘,海光芯正(01191.HK)跌13.27%,华虹宏力(01347.HK)跌9.21%,均胜电子(00699.HK)跌7.15%。
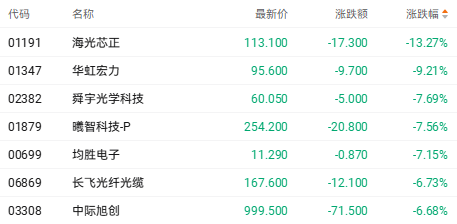
消息方面,摩根士丹利最新报告称,美国数据中心2026年至2028年预计面临约34%的净电力缺口,相当于32GW。报告认为,英伟达和博通的2027年业绩预测暂不受实质影响,但电力短缺可能导致芯片无法按计划部署,进而给下游组件带来订单推迟、取消和库存调整风险。
美联储紧缩预期压制贵金属 灵宝黄金跌超4%
截至收盘,灵宝黄金(03330.HK)跌4.01%、紫金矿业(02899.HK)跌3.34%、山东黄金(01787.HK)跌2.80%。
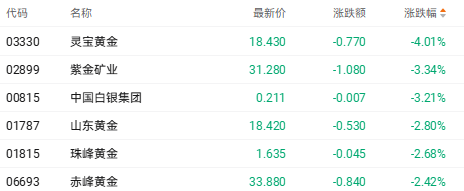
消息方面,10年期美债收益率和30年期美债收益率在近日持续冲高,带动美元指数走强,对无息资产形成估值挤压。同时,美联储9月会议纪要偏鹰,内部官员对年底前进一步加息达成基本共识,流动性预期收紧令贵金属短期承压震荡。
国际电煤库存告急 中国神华涨超3%
截至收盘,中国神华(01088.HK)涨3.13%,兖矿能源(01171.HK)涨2.37%,中煤能源(01898.HK)涨2.07%。
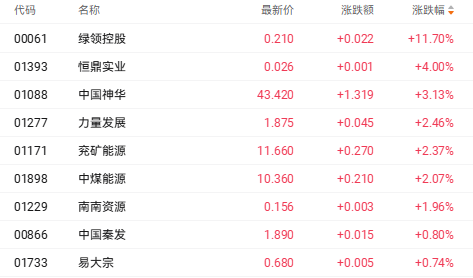
消息方面,印度燃煤电厂库存降至近五年低点,超40%燃煤机组存煤不足4天,电网运行风险攀升;同时第一大煤炭出口国印尼单月出口量创五年新低,全球海运煤供给趋紧。
浙商证券认为煤价四季度将维持高位波动,供需紧平衡与估值重估将构筑板块投资机会;国泰海通证券补充指出,尽管国内保供增产政策持续推进,但短期新增有效供给空间相对有限。
黄金周成交改善驱动修复 世茂集团涨近5%
截至收盘,世茂集团(00813.HK)涨4.62%,雅居乐集团(03383.HK)涨3.77%,富力地产(02777.HK)涨3.29%。
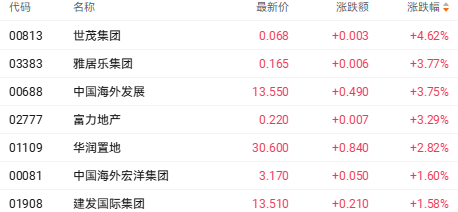
消息方面,深圳贝壳10月1日至5日二手房签约量同比增23%;乐有家监测看房量同比增长22%、外围光明区门店销售额环比9月大幅激增200%。
更有报道指出,武汉10月1日至3日新房销售额同比增超10%,十堰销售面积与金额增幅约13%,三四线城市成交规模稳步拓宽。
9月29日三部委联合推出为期1年的商业性个人房贷财政贴息政策,配合“828”商品房销售监管改革。浙商证券指出,2026年十一期间各线城市成交数据均具亮点,新房整体及二线二手房表现均好于2025年同期,一线二手房逐步回归常态运行;一线城市由内生改善型需求主导,低能级城市则直接受惠于929政策催化。
EIA大幅上调油价预测 中海油田服务涨超5%
截至收盘,中海油田服务(02883.HK)涨5.59%,中国石油化工股份(00386.HK)涨2.60%,中国石油股份(00857.HK)涨2.56%。
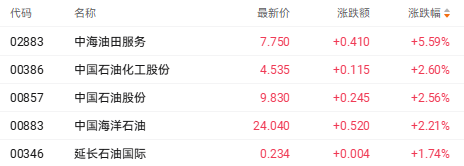
消息方面,EIA在最新短期能源展望中,将2026年布伦特原油均价预测上调8%至98美元/桶,四季度均价预测上调15%至105美元/桶。全球商业库存快速去化、柴油裂解价差坚挺叠加霍尔木兹海峡地缘供应链扰动,为油价中枢提供扎实底部支撑。
华泰证券预计,高油价中枢保障了上游油气开采企业的超额利润,而成品油与芳烃景气度复苏同样有望改善炼化一体化企业的单季度盈利水平。
个股异动
雅迪控股涨近5% 东南亚市场电动两轮车替代油摩趋势提速
雅迪控股(01585.HK)涨4.83%,报收8.56港元。消息面上,2026年7月起,河内试点中心城区分时段限制燃油摩托通行;印尼自6月推出电摩购车补贴,计划推进大规模燃油摩托电动化改造。分析指出,东南亚油摩市场空间大,油价高涨背景下,电动两轮车替代油摩趋势有望提速。
希音涨近9% Q4销售旺季预计带动订单量大幅提升
希音-W(00625.HK)涨8.93%,报收35.88港元。消息面上,高盛发布研报称,四季度欧美购物旺季将显著拉动订单放量。公司账面现金结余充裕、自由现金流健康,当前180亿美元估值仅相当于其现金结余的极低比例,市场前期对其现金消耗节奏过于悲观,基本面具备显著估值修复弹性。
