
①传音控股启动香港联交所主板上市招股程序,若顺利挂牌,传音控股将实现“A+H”双重上市;
                                    ②按发售价区间上限38.80港元测算,本次全球发售集资总额约33.62亿港元;以中间价37.05港元计算,预计集资净额约31.18亿港元。
财联社10月8日讯(编辑 冯轶)今日港股AI硬件公司出现大幅调整,光通信、存储等概念跌幅居前。
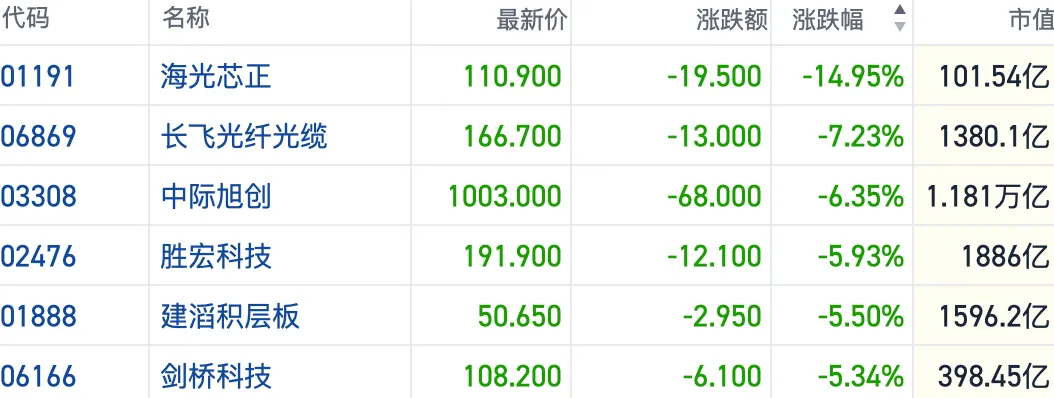
截至发稿,海光芯正(01191.HK)跌超14%,长飞光纤(06869.HK)跌约7%,中际旭创(03308.HK)、剑桥科技(06166.HK)等多只个股跌5%以上。
消息面上,市场此前流传光芯片降价相关传闻,称当前光芯片价格已经承压,1.6T配套光芯片存在降价压力。
此外,存储芯片方面,TrendForce研究显示,四季度DRAM存储整体维持供不应求格局,但合约涨势放缓。
综合来看,AI硬件板块此前持续受益产业链涨价逻辑,随着部分环节涨价预期松动,市场短线也再度滋生出担忧情绪。
不过,据中国证券报最新报道,长光华芯、仕佳光子、永鼎股份等公司在接受采访时均表示,未收到任何关于光芯片降价的相关消息。仕佳光子则表示,本轮板块调整可能源于10月1日摩根士丹利发布的关于美国联邦通信委员会(FCC)政策的研究报告。
对此,中国银河证券分析称,美国FCC起草禁令拟自2026年起限制进口中国制造的数据中心光收发模块,预计限制最可能在3.2T代际落地、并设“美国含量豁免”,并非全面封杀,实质财务影响预计延至2027年之后。
另一方面,对于光模块产品的降价信号。高盛9月发布的报告曾指出,随着800G、1.6T等高速产品持续迭代,同代光模块产品价格将继续下降,但产品结构的升级仍将抬升行业均价。
高盛预计,800G均价将从2026年的418美元降至2027年的393美元,1.6T则从798美元降至750美元和600美元。但与此同时,随着高速产品占比提升,行业整体均价反而将从123美元升至190美元和204美元。
且值得一提的是,高盛在报告中,对2026-2028年全球光模块出货量预计达到5.48亿、6.91亿和7.29亿只,较前一次预测还分别上调了21%、31%和31%。
中金公司研报也表示,2027年光通信行业高景气度确定性抬升。结合今年展会调研,部分高速光芯片企业订单排期已延伸至2028年及以后,光模块订单能见度覆盖2027年及以后。
