
①纽约联储的研究人员写道,截至今年2月,67类商品的价格整体高出2.9个百分点,如果没有关税,他们所研究商品的价格本应下降近1%;
                                    ②报告还称,由于关税政策的影响,预计消费者到2027年仍将面临较高的商品价格。
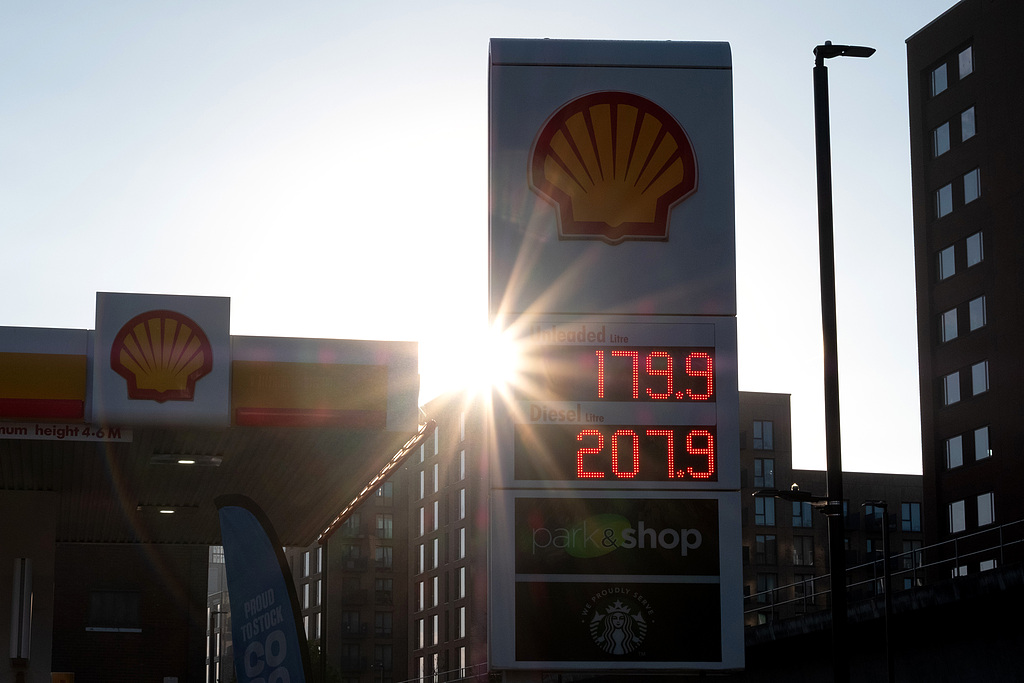
财联社10月8日讯(编辑 刘蕊)近日,高盛警告称,受各国炼油产能受限,叠加各国政府与企业补库带动需求回暖影响,柴油价格或将在2027年年底前维持高位。
高盛亚太自然资源研究联席主管尼基尔·班达里(Nikhil Bhandari)公开表示:
“我们需要把成品油价格维持在足够高位,在明年持续形成一定程度的需求抑制。”
该行认为,在当前炼油产能持续受限的背景下,全球柴油价格必须保持高位,才能防止回暖的需求超出炼油厂的产能负荷。
尽管该行预计,随着近期霍尔木兹海峡原油运输有望逐步恢复正常,布伦特原油价格将企稳在每桶80美元附近,但炼油产能疲弱,将持续限制柴油价格。
高盛预测,2027年全球柴油与航空煤油裂解价差(即成品油相对原油的溢价)均值将高于每桶40美元,是过去常规水平(约每桶20美元)的两倍以上。
班达里预计:“如果明年出现需求反弹,全球炼油体系或将达到过去二十年来最高的开工率。”
柴油供给端持续承压
高盛指出,当前成品油需求正在持续回暖,但预计将面临炼油网络产能紧张的矛盾。
班达里称,目前中东约有每日200万桶的炼油产能处于停产状态,俄罗斯炼油设施受损,进一步压缩了柴油供给。此外,此前为弥补产能下滑而高负荷运转的美国炼油厂,后续也需要开展延期维护,将阶段性降低开工量。
该行预计,2026年炼油产能将继续“负增长”,除中国以外地区的炼油产能预计每日缩减约30万桶。
高盛在上个月发布的全球炼油超级周期报告中曾估算,2026年末成品油库存天数或将低于2015年以来的最低水平。
在这一背景下,即便海湾地区原油出口回升,预计也难以显著改善成品油的供给,柴油、汽油与航空煤油的外运依旧受限。
G7释储难以长期改善成品油供应
上周五,七国集团刚刚达成协议,计划在未来四个月内释放1亿桶原油及成品油,其中包含在最初20天“集中投放大量柴油储备”。该消息公布后,欧洲柴油期货一度下跌5.75%。
但行业专家们却并不看好这批新增供给能够长期改善成品油供应、平抑价格。
沙特阿美首席执行官阿明·纳赛尔本周一表示,这些紧急释放的应急储备“或许能撑过一个冬季”,但无法解决长期供给问题。
里昂证券资源与能源分析师巴登・摩尔则认为:
“释放储备只能解决流动性问题,无法根治库存基本面矛盾…储备投放只是争取缓冲时间,本质是消耗库存而非补库,反而会让后续补库成为长期需求来源。”
