
×
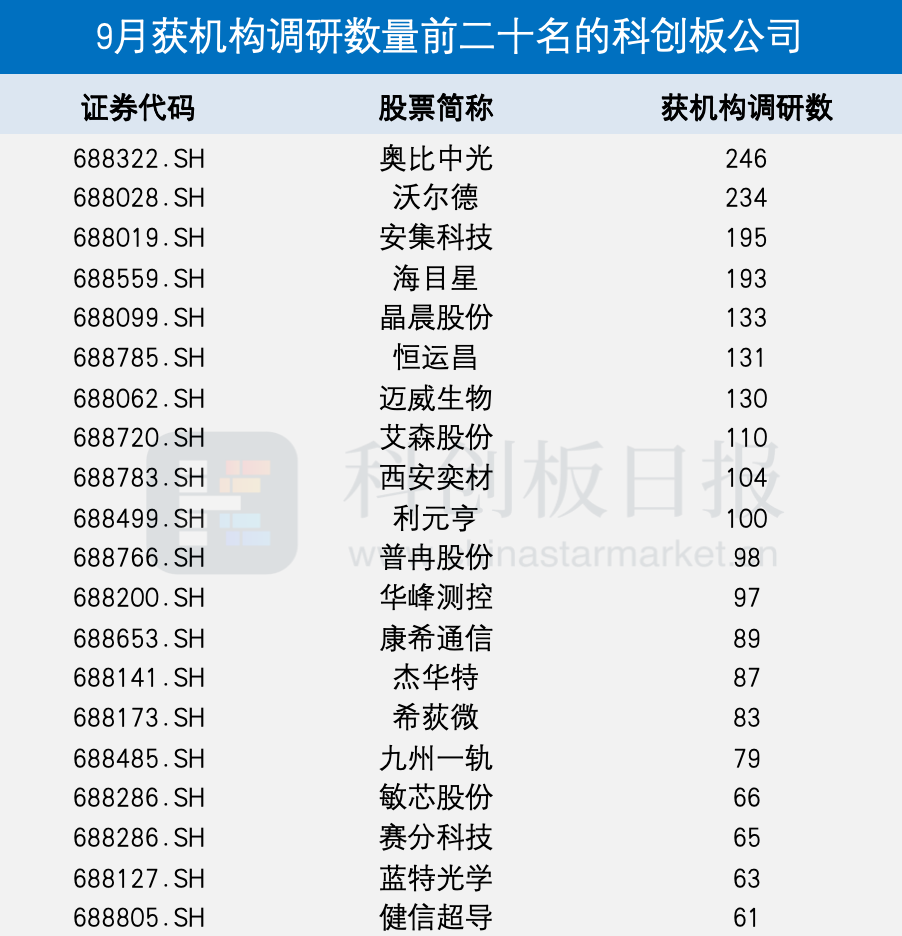
①9月1日至30日,共299家科创板公司获机构调研。具体到个股,奥比中光、沃尔德、安集科技、海目星、晶晨股份为最受关注的五家公司;
②从机构关注内容看,设备与零部件的国产化加速、AI算力给企业带来的真实增效,以及哪些产业与环节进入AI硬科技叙事体系。
《科创板日报》10月5日讯(记者 黄修眉) 财联社星矿数据统计显示,9月1日至30日,共299家科创板公司获机构调研,半导体、通用设备、光学光电子、电子化学品、自动化设备为最受关注的五大细分领域。
具体到个股,奥比中光、沃尔德、安集科技、海目星、晶晨股份分别有246家、234家、195家、193家、133家机构对其进行调研,为最受机构关注的五家公司。
▍设备与零部件国产化加速 从整机往“毛细血管”下沉
9月的机构调研里,半导体设备与核心零部件公司回答的问题高度一致——核心模块自研到了哪一步。这组公司的共同信号很明确:国产化的战场已从整机“下沉”到射频电源、激光器、抛光液、金刚石散热这些“毛细血管”级别的零部件。
安集科技在9月的调研中,把CMP抛光液的技术壁垒拆成三层:配方体系、客制化快速响应、量产稳定性,明确其产品已进入全球主流供应厂商行列;海外拓展走“立足中国、服务全球”路径。
安集科技还将功能性湿电子化学品视为公司的第二增长曲线(CMP抛光液为第一曲线), 目前已初见成效,对其未来成长保持积极的态度;公司目标是在未来三到五年,功能性湿电子化学品在中国市场成为主流的领先的供应伙伴。
该公司表示,其已成功建立了刻蚀液技术平台,与客户展开积极合作,稳步推进相关产品的开 发与验证工作,目前整体进展顺利,部分产品实现小量量产。
海目星则在调研中给出更硬的时间表:TGV玻璃基板核心链——超快激光器、激光设备、湿法蚀刻——全部自研打通,非锂电板块2028年营收占比目标锁定50%以上,AI、光互连、AR被列为集群化新赛道,做集群化布局。
海目星表示,公司当前在手订单(含税)规模约200亿元,按照现阶段项目节奏,绝大部分在手订单预计将在1.5年内完成交付与验收。锂电业务下半年部分已拿到项目指标的项目将陆续上量,海外订单有望近期签署落地,预计下半年锂电新签订单中海外订单占比可达15-20%。
此外,海目星AI四大赛道均已实现订单落地,芯片返修设备正在全球头部算力客户验证;AI服务器电源自动化设备已获海外头部订单;液冷装备、高速线缆自动化产线均已切入国内外头部客户供应链,行业景气度高、增长空间充足。
恒运昌在机构调研时提及,公司第四代Cedar系列射频电源与匹配器一体化平台部分机型进入小批量试产,MFC MEMS传感器完成样品升级改造,同时新增AI阻抗匹配系统研发项目,定位从单一部件供应商向“等离子体工艺核心零部件平台型公司”切换。
具体来看,恒运昌第四代等离子体射频电源系统Cedar系列截至2026半年度已有部分机型小批量试产;公司在研项目之一“Jade系列匹配器”截至2026半年度处于样机设计中;公司新增在研项目“AI Model-Based RF Impedance Matching System”截至2026半年度已完成模型开发并在持 续完善中。
西安奕材则将资源倾斜至12英寸硅片高端化与先进封装/堆叠驱动的高附加值产品,更先进世代存储抛光片与先进制程逻辑外延片已获客户认证,并通过参股石英部件与碳化硅部件企业构建第二曲线。
下半年,西安奕材将持续推进第一工厂效能提升、第二工厂扩产及达产、第三工厂全面建设工作,全力实现2026年12月第二工厂50万片/月产能达产,届时公司将具备约120万片/月产能,有望位居国内第一、全球前五。
西安奕材就近客户在武汉布局第三工厂,已于2026年5月实现厂房主体结构封顶,目前洁净、机电、消防及相关配套紧密施工中, 预计2026年10月提前实现设备搬入,2027年上半年实现首期产能投产,2030年前随着公司第三工厂达产,公司总产能将提升至约180万片/月以上。
▍AI算力把整条链拽进新周期 但核心是“真实增效”
从9月的机构调研主线来看,AI服务器、HBM堆叠、Wi-Fi 7、端侧AI供电——这些需求在2026年三季度集中兑现,但机构追问的焦点是——涨价能不能传导、毛利率能不能修复、产能锁没锁住。
普冉股份在调研中表示,自2025年初以来,海外存储头部厂商陆续退出2D NAND市场,行业供需缺口变大,产品价格上涨。SHM作为专注于中高端应用的高性能2D NAND及衍生存储器产品及方案的半导体企业, 具备成熟的业务体系与独立经营能力。
其表示,未来,公司将依托SHM在技术和海外渠道方面的优势,推动2D NAND及衍生存储器产品向更高性能、更广容量范围发展,并通过工艺迭代、产品结构优化和高端客户拓展,提升中高端市场 渗透率。同时,公司将根据全球存储市场供需变化,动态优化产品布局和资源配置。
华峰测控在调研中提及,传统模拟及电源类业务仍是公司现有业务的重要组成部分。目前,STS 8200和STS 8300为公司主要产品。2026年上半年,STS 8200收入占比仍略高于STS 8300,STS 8300收入占比持续提升,主要与PMIC及电源类芯片测试需求有关。
海外市场方面,华峰测控相关业务及客户拓展工作持续推进。STS 8600目前处于客户导入阶段,相关业务进展取决于客户验证及量产进度。STS 8600主要面向算力/HPC相关SOC测试需求,公司目前重点关注计算、高性能计算等应用领域。产品竞争力主要体现在产品性能、稳定性、产能配置以及客户需求响应等方面。
目前华峰测控订单可见度已延伸至2027年3月左右,部分需求可看到2027年一季度末至二季度初。该公司将根据客户订单及需求变化持续安排生产和供应。预计随着2026年年四季度客户需求进一步明确,公司对后续需求情况的判断将更加清晰。目前客户对较长交付周期的接受度有所提升,并 持续进行订单安排。
在面对机构有关“公司扭亏为盈的时间节点”这一核心问题时,希荻微在调研中表示,截至目前,公司主营业务下游应用以消费电子和汽车电子为主。公司收入端的变动,主要受集成电路行业国产化进程深化、下游消费电子与汽车电子等应用领域需求结构升级、产品线横向拓展与纵向迭代带来的综合供给能力提升,以及诚芯微并表等外延整合效应共同影响。
“利润端的变动,则更多受到规模效应释放、供应链成本优化、研发投入节奏与产出效率、核心客户采购周期及期间费用管控效能等因素综合作用,早日扭亏为盈仍是公司经营的首要目标。”希荻微回应称。
敏芯股份则通过收购浦丹光电切入高可靠MEMS(惯性/压力/IMU),降低消费电子周期波动,定位MEMS芯片平台型企业。
浦丹光电在高可靠应用领域的客户需求开发、产品研发、质量控制、客户验证及持续交付等方面具有较为丰富的经验,已进入相关客户合格供方体系并形成持续供货,具有良好的技术储备和盈利预期,敏芯股份与浦丹光电在MEMS惯性传感器、MEMS压力传感器、惯性测量单元等主营产品方面均具有较强的协同效应,有助于公司拓展毛利率较高的高可靠应用场景产品。
此外,敏芯股份还表示,目前公司压力类产品收入规模已超过声学相关产品,跃居公司收入第一大品类,声学传感器赛道市场趋于饱和,叠加消费电子整体增长放缓,在上游原材料成本上行、下游终端需求偏弱等多重因素叠加 影响下,公司消费电子业务板块经营仍面临一定压力。
▍机器人视觉、无液氦磁体、层析介质等重新定义“硬科技”
9月调研里最值得注意的变化,是一批原本不在传统半导体叙事里的公司,正在用AI视觉、无液氦超导、声学运维等能力,重新接入硬科技估值体系。
奥比中光9月连开两场调研中提到,公司机器人3D视觉全球份额29%居首,打法不是卖单颗相机,而是构建“数采设备—模型训练—量产传感器”同源闭环。该公司已绑定蚂蚁灵波、灵初、他山、思特威等具身智能生态伙伴,上半年视觉方案收入同比翻两倍以上,但公司自身也提示具身智能商业化仍处于早期阶段。
健信超导在9月21日密集接待汇丰、摩根士丹利、高毅、华夏等机构,无液氦超导磁体成为主引擎——健信超导下半年在基于全球市场拓展以及全球氦气供应链遭遇严峻冲击的影响下,进一步推动无液氦磁体的渗透速度,无液氦超导磁体需求会继续增长。
健信超导表示,当前公司海内外业务拓展保持良好态势,市场需求持续释放,但在手订单受客户预算、项目立项、交付周期等多重因素影响,会发生动态调整,订单向收入转化存在不确定性,但公司预计下半年以及2027年可继续保持增长。
目前健信超导正有序推进巴西交付中心的筹建工作,已围绕当地市场需求、客户分布及供应链配套等关键要素完成系统调研,预计于2026年下半年至2027年上半年完成初步建设。
九州一轨本是轨交减振降噪公司,其2026年借道收购晶禧半导体100%股权,切入硅光晶圆激光隐形切割,卡位AI算力与高速光通信后道加工。
该公司再以约6999万元增资江苏通用半导体,持6.4709%股权,绑定陶为银体系与激光隐切设备能力,并合资通创九州布局晶圆级金刚石散热。
通过两次外延式并购,九州一轨积极布局“轨交基本盘+半导体精密加工成长极”的跨界第二增长曲线。