
①长鑫科技宣布新的研发及扩产项目投资,技术研发项目的规划总投资金额达241亿元,后道测试基地二期项目的规划总投资额为108亿元;
                                    ②长鑫科技表示,为了保障测试产能不成为公司产能制约瓶颈并保障供应链安全,公司急需增加自建测试产能的投入。
《科创板日报》9月30日讯(记者 史士云)近日,博睿康技术(上海)股份有限公司(以下简称“博睿康”) 更新了科创板IPO招股书,并披露了首轮审核问询函回复。
6月11日,博睿康IPO申请获得受理,6月24日进入问询阶段,目前审核状态变为“已问询”。
此次博睿康IPO拟融资金额为25亿元,不过,《科创板日报》记者梳理最新招股书发现,相较于此前版本,公司对募投项目的金额作出了调整,其中,脑机接口研发项目投入由15.4亿元上调至17.76亿元,脑机接口产业建设项目则从4.1亿元下调至1.74亿元,补充流动资金规模维持不变。
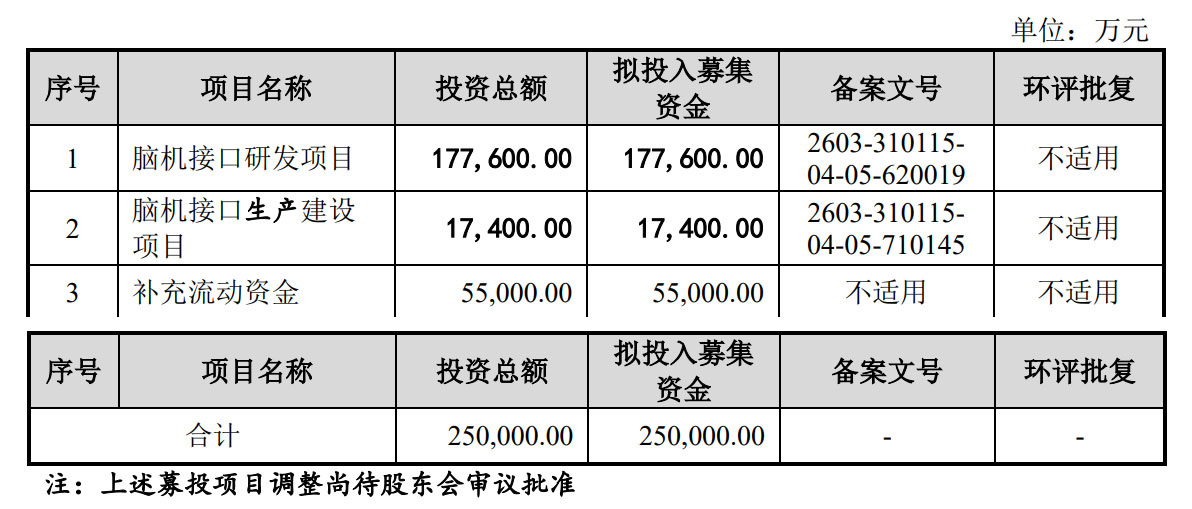
针对上述募投金额调整,博睿康在问询函回复中解释称,为了进一步巩固和增强公司在脑机接口行业的领先地位,强化市场竞争实力,因此公司拟加大对脑机接口研发项目的投入。
截至目前,尚没有一家以脑机接口为主营业务的公司登陆A股,但赛道企业上市步伐正在提速,均在冲刺“脑机接口第一股”。
本月,以非侵入式路线为主的术理创新在上海证监局办理了辅导备案登记,正式启动科创板IPO进程,由华泰联合证券担任辅导机构。今年年初,“杭州六小龙”之一的强脑科技被曝已以保密形式向港交所递交了IPO申请。
▌NEO‑ONE SCI挂网价47.50万元/套,已完成8例终端植入
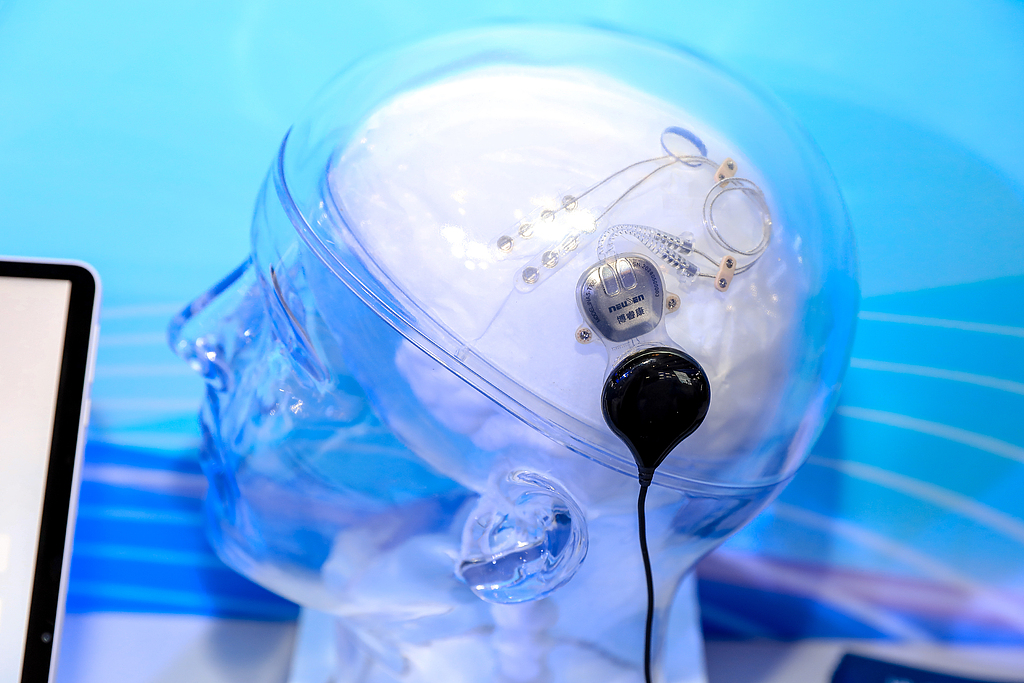
博睿康以“脑-机接口”技术为核心,专业从事脑机接口相关产品的研发、生产和销售,产品覆盖非侵入式与侵入式两大技术路线。
在非侵入式领域,围绕脑科学研究及临床诊疗两大应用场景,博睿康开发上市了超20款非侵入式神经信号采集及调控产品,包括8至1024通道数的高性能脑电采集系统、肌电图诱发电位仪、高性能的经颅电刺激系统等。根据灼识咨询数据,博睿康脑电图机出货量、出货金额均位列国内脑电图机全行业前三,国产第一。
在侵入式领域,博睿康的NEO-ONE SCI(植入式脑机接口手部运动功能代偿系统)于今年3月获得国家药监局批准上市,成为全球首款获批上市的侵入式脑机接口产品。
如今,NEO-ONE SCI实现商业化落地已半年有余,在上交所的首轮问询中,也就该产品的终端医院覆盖情况、销售推广规划、销售单价及数量、市场空间等进行了关注。
根据博睿康方面的披露,NEO-ONE SCI已完成27个省份的挂网并持续推进入院,挂网价格为47.50万元/套,与此同时,该产品自今年7月以来已实现13套销售,并完成了8套终端植入,在手和意向订单超70套。
针对NEO‑ONE SCI的销售推广规划,博睿康表示,公司将针对不同医院及科室制定差异化推广方案,通过搭建全国布局的标准化手术培训基地、推进疾病合作研究与临床应用探索,以及开展康复师培训、患者教育等多种形式拓展市场。同时,公司还将围绕各销售环节,为NEO‑ONE SCI制定相匹配的销售策略,并配置专项销售团队。
在市场教育上,为具备侵入式脑机接口手术条件的医疗机构提供系统化临床培训,覆盖患者评估、手术规范、设备使用、风险管控、术后及康复全链条,帮助医院建立标准化临床能力,现已完成全国42家三甲医院相关科室的专家培训。
对于NEO‑ONE SCI的市场空间,博睿康也进行了相应的测算,从产品功能定位来看,NEO‑ONE SCI 主要面向 18‑60 岁、C2‑C6颈段脊髓损伤、损伤评级A‑C级的四肢瘫人群,借助气动手套实现手部抓握功能代偿。现阶段,该适应症对应的脑机接口医疗器械目标存量患者规模超50万人,年新增患者数量超2万人。
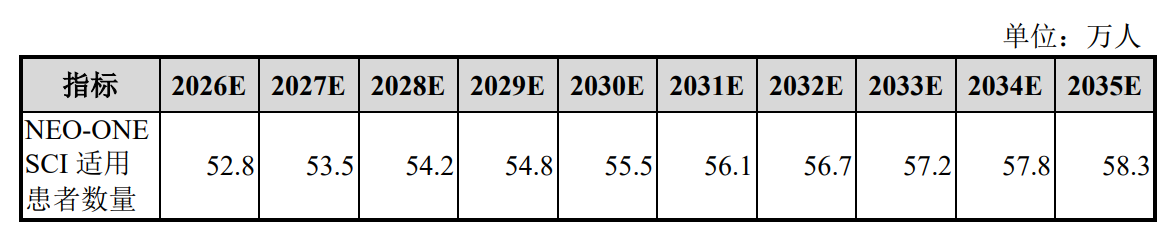
综合脊髓损伤发病率、存量患病基数、临床治疗率以及产品未来渗透率等多重变量测算,预计到2035年,国内脊髓损伤适应症脑机接口医疗器械整体市场规模有望达到 76亿元;其中,对应C2‑C6节段、18‑60岁、损伤评级A‑C级患者的细分市场规模预计约61亿元。同时,随着脊髓损伤适应症脑机接口医疗器械的不断迭代和升级,脑机接口医疗器械适用的脊髓损伤患者的年龄范围、脊髓损伤节段等均有望扩大。
不过,尽管市场空间看似可观,博睿康商业化落地仍面临现实挑战。脑机接口属于高创新属性医疗器械,产品定价较高,意味着其商业化或将经历较长的市场导入爬坡周期。此前有临床医生向《科创板日报》记者坦言,相关产品刚获批上市,多数医疗机构仍持观望态度。
另值得一提的是,芯智达、阶梯医疗、智冉医疗、脑虎科技的脊髓损伤适应症脑机接口医疗器械也已经进入确证性临床阶段。
博睿康也在最新版招股书中提示,侵入式脑机接口产品的商业化推进,将在较大程度上受制于医保报销政策。若后续侵入式脑机接口未能纳入各省级医保目录,或是报销比例不及预期,则可能对公司经营业绩带来不利冲击。
截至目前,NEO‑ONE SCI尚未纳入国家及地方基本医保目录。今年5月,产品相关脑机接口手术自费耗材已被纳入上海城市定制型商业补充保险“沪惠保”保障范畴。按照保障规则,满足适应症、就诊机构及理赔条件的住院脑机接口手术自费耗材费用,年度赔付上限15万元,按挂网价格的30%予以赔付。
▌今年上半年净亏损6547.97万元
在更新的招股书中,博睿康也披露了最新的财务数据。
2023年-2025 年,博睿康营收分别为7521.24万元、6597.47万元、1.08亿元;归母净利润分别亏损4875.75万元、4953.38万元、2.30亿元,扣非归母净利润各亏损 5529.71万元、5811.94万元、4731.31万元。
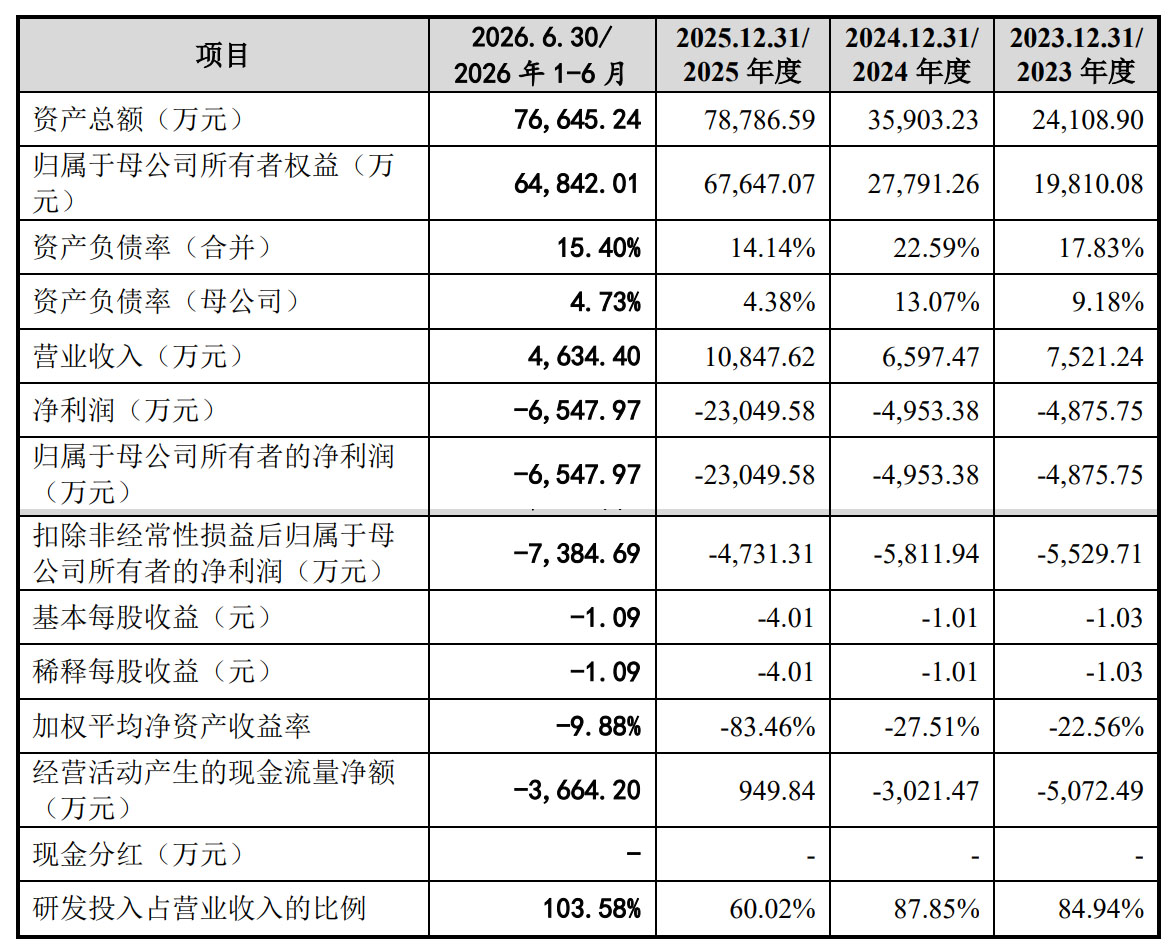
今年上半年,博睿康实现营收4634.40万元,净亏损6547.97万元,扣非后归母净利润为-7384.69万元,研发投入占营收比重高达103.58%,研发投入强度持续处于高位。
此外,截至今年6月底,博睿康未分配净利润为-5.32亿元,存在累计未弥补亏损。另货币资金余额为1.05 亿元,结构性存款余额为5.12亿元,资产负债率为15.40%。
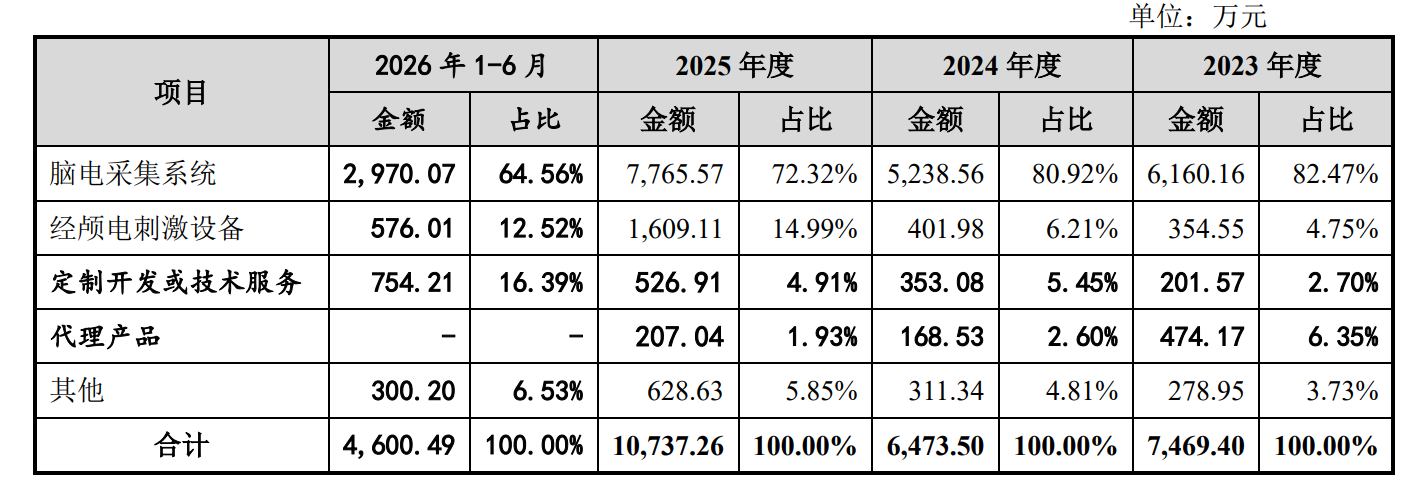
收入结构方面,博睿康主营业务收入均来自非侵入式产品,脑电采集系统是其第一大收入来源。2023年—2025年该产品营收占比依次为82.74%、80.92%、72.32%。今年上半年,脑电采集系统实现销售收入2970.07万元,营收占比为64.56%。
《科创板日报》记者还注意到,博睿康2026年上半年应收账款有所抬升。2023‑2026 年上半年,公司应收账款账面余额分别为1823.43万元、2429.43万元、2413.23万元、2482.20万元,占各期营收比重为24.24%、36.82%、22.25%、53.56%,占比高企。
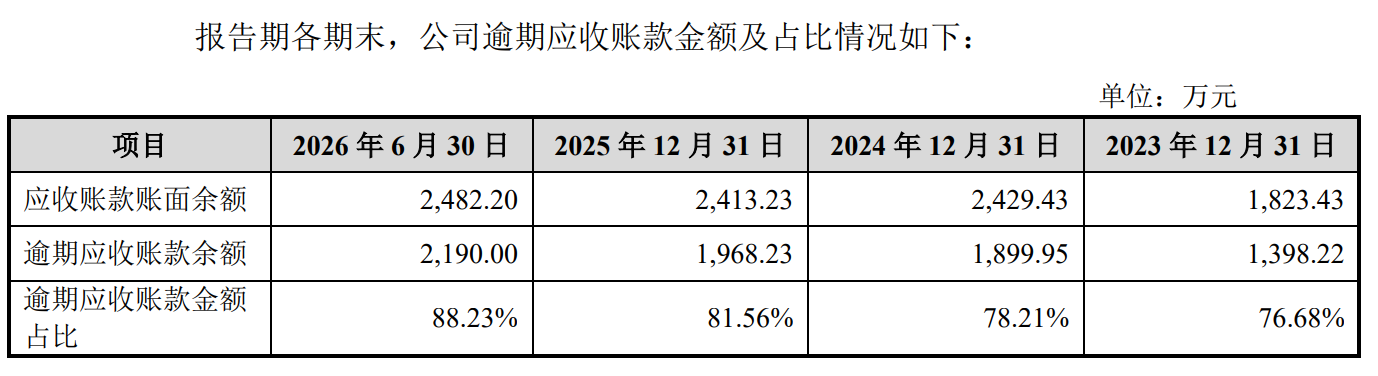
同期逾期应收账款余额分别为1398.22万元、1899.95万元、1968.23万元、2190.00 万元,逾期率依次为76.68%、78.21%、81.56%、88.23%,逾期比例持续走高。
较高的应收账款和逾期率也引发了上交所的重点问询。
对此,博睿康解释称,原因有多方面,包括公司产品主要为验收合格后确认收入,客户需要支付阶段性款项,所约定的付款期限较短。在实际的执行过程中,基于合作协商,部分项目未严格执行合同付款节点。再加上主要客户为高校、科研机构、公立医院,受资金调度、内部审批流程制约,实际回款滞后于合同约定,推高逾期应收账款规模。
另外,2025年和今年上半年,博睿康1年以上的应收账款余额占比明显偏高,分别达54.59%和52.99%,而同行业可比公司为22.41%和 26.38%。主要原因系2024年末应收账款前五大客户中,广州锦岫医院管理有限公司、塔威(天津)科技有限公司、中电科技(南京)电子信息发展有限公司仅实现部分回款或尚未回款。
针对部分风险款项,博睿康已对塔威(天津)科技有限公司、云南羴岩信息咨询有限公司合计273万元应收账款进行单项全额计提坏账准备。其中,塔威(天津)科技有限公司虽终端项目已实现大部分回款,但未按照还款计划履约,经多次催收仍拖欠货款。
博睿康还提示,未来如果宏观经济形势、行业状况、客户自身经营情况发生重大不利变化,则存在应收账款无法全额回收的风险,进而对公司生产经营及经营性现金流产生不利影响。
股权结构方面,现任公司董事长、总经理胥红来,现任公司副董事长、副总经理黄肖山现同为博睿康控股股东和实际控制人。其中,胥红来直接持有公司12.2453%股份,黄肖山直接持有公司10.4379%的股份。
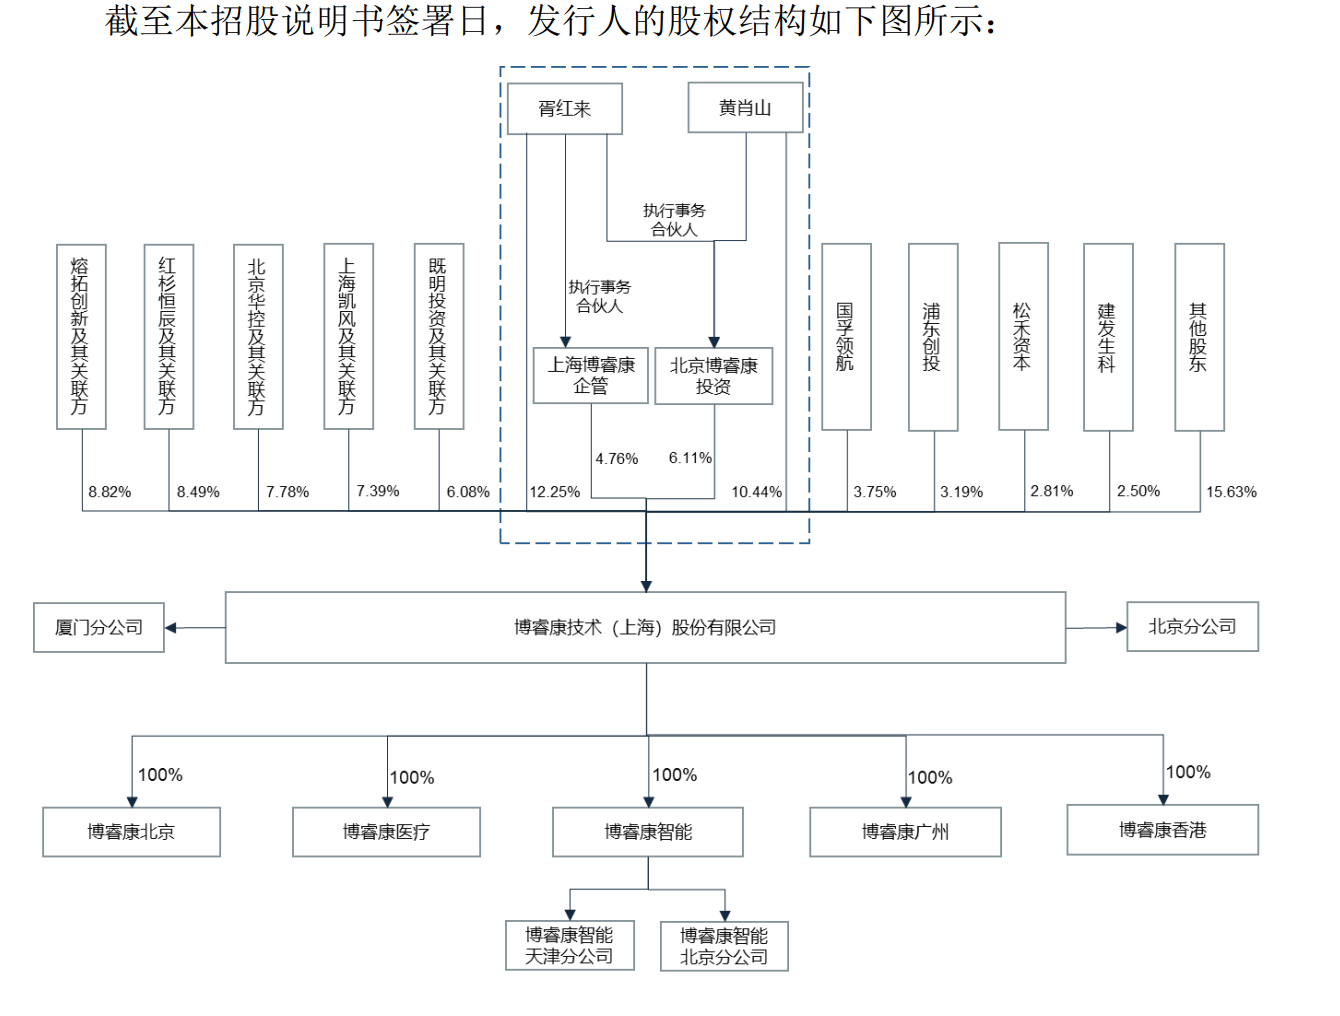
为了保障上市后控制权的稳定性,今年7月,胥红来、黄肖山、北京博睿康投资、上海博睿康企管签署一致行动协议补充协议,对原协议有效期进行了延长。
值得注意的是,此次披露的招股书还显示,**博睿康完成了上市前对赌条款的全面清理。
**今年9月,博睿康全体股东签协议,把创始股东原先拿到的回购权、反摊薄权、优先清算权、估值调整,也就是对赌相关的一整套特殊股东权利全部废掉,并且以后不能再恢复。同时明确,清理完成之后,股东相互之间、股东和博睿康及其子公司之间,不再有业绩承诺、上市回购、估值对赌,也不存在其他变相实现同类效果的特殊权利约定。
