
①瑞银分析师西蒙·佩恩在周一的一份报告中写道,交易员们认为下个月再次加息的概率为68%。但他指出,市场低估了美联储在中期选举前保持克制的可能性;
                                    ②Penn指出,这种定价忽略了华盛顿最重要的政治运作规则——过去35年来,美联储从未在中期选举前一个月举行的政策会议上加息。
财联社9月29日讯(编辑 潇湘)英仕曼集团(Man Group Plc)首席市场策略师Kristina Hooper周一警告称,长期美债收益率的飙升可能动摇支撑美国经济增长的两大支柱:AI领域的资本支出和消费者支出。
随着美债抛售导致收益率曲线各段收益率普遍走高,Hooper表示:“总有东西得做出让步。”
美国长债收益率近来已升至多年高位,其中30年期美债收益率逼近5.6%,素有“全球资产定价之锚”之称的10年期美债收益率今年也飙升逾100个基点,周一盘中一度触及5.27%,刷新2007年以来的最高位。
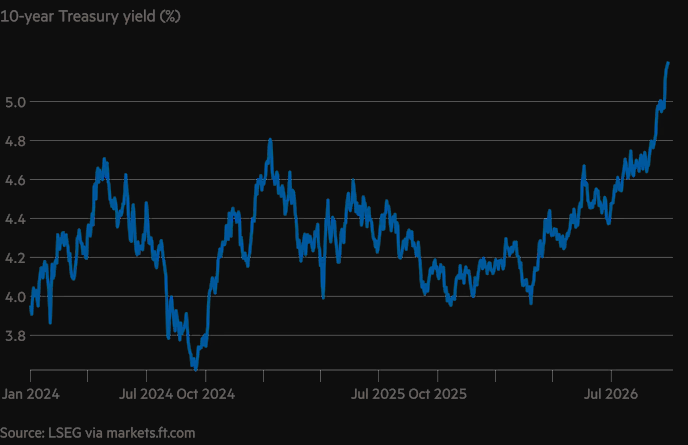
Hooper表示:“年底前,(10年期美债)收益率很容易达到5.5%。”
Hooper指出,这些居高不下的借贷成本可能给人工智能领域的支出热潮和消费者的钱包带来麻烦。她指出,更高的债务成本提高了人工智能投资的回报门槛,而这一门槛原本就已经“相当高”。此外,她补充道,10年期美债收益率与抵押贷款利率及消费信贷之间“密切相关”。
Hooper驳斥了“收益率上升仅仅反映经济数据强劲”这一观点,称通胀、财政可持续性担忧以及美国赤字占GDP的比例才是美国国债市场暴跌的真正驱动因素。她还表示,即使收益率上升有着站得住脚的理由,交易员们过往也从未面对过当前这一系列的挑战。
“真正异常的是长期债券收益率上涨的速度之快,”Hooper说道。“此外,美国政府债务负担之重也是历史上的异常现象。”
Hooper的警告发布之际,本周美国将有一系列重磅经济报告出炉,这些报告可能会为经济走强提供更多证据,从而给美联储决策层在推进本月加息后继续跟进紧缩施加压力。经济学家预计,周五公布的非农就业报告料将显示,9月份雇主新增了约9万个就业岗位,失业率维持在4.1%。
在关于所谓“K型经济”的讨论中,Hooper提出了一个新比喻——基于净资产高度集中在财富顶层而形成的“P型”经济。
她表示,今年美国股市创下历史新高产生的财富效应,在一定程度上支撑了消费者支出,但这也增加了股市抛售时的风险。“这对消费者支出可能造成相当大的问题,因为消费者支出的很大一部分都来自‘P’字形的顶端。”
