1、煤炭(广汇能源、淮北矿业、新集能源):①当前煤炭行业具备多个催化剂,价格端秦港平仓报价986元,周环比上涨11元/吨,迎峰度冬期间有望再上破1000元关口;②业绩端,煤价二季度环比一季度上涨约100元,涨幅14%,大部分煤炭公司的中报业绩的同环比大幅上涨,煤炭的年度和季度业绩低点已过;③美伊冲突核心矛盾难解,全球能源危机仍在,间接利多煤炭;④长城证券张绪成认为秋季煤价持续反弹超预期,关注动力煤弹性、焦煤弹性、稳健红利三条主线;⑤风险提示:经济增速下行风险,进口煤大增风险等。
2、瑞芯微(603893):①算力由云向边缘迁移趋势明确,端侧AI加速渗透,智能家居、机器人与汽车电子等场景同步扩张,带动智能计算芯片需求进入上行周期,并在本土替代背景下放大成长空间;②作为AIoT芯片平台领军者,公司产品广泛应用于智能平板、智能音箱、扫地机器人、机器视觉、机器人及智能车载等场景,客户涵盖国内外一线品牌;③公司依托"主芯片+协处理器"双轨制战略,持续拓展机器人、机器视觉、智能车载等新兴领域,构筑第二增长曲线;④华创证券岳阳看好端侧AI驱动多场景需求扩张,预计公司2026-28年实现归母净利润19.26/26.07/32.11亿元,同比增长85.2%/35.4%/23.2%,对应PE为48/36/29倍;⑤风险因素:下游需求不及预期。

这个能源行业当前具备资源价格上涨+业绩环比高增等预期,旺季即将来临,分析师梳理三条主线
长城证券张绪成最新跟踪覆盖煤炭行业再配置机会,认为秋季煤价持续反弹超预期。截至9月24日,秦港Q5500动力煤平仓价为986元/吨,周环比上涨11元/吨,涨幅1.13%。
当前行业具备多个催化剂,价格端:秦港平仓报价986元,迎峰度冬期间有望再上破1000元关口。
当前晋陕蒙的综合开工率自5月22日山西煤矿爆炸事件以来仍旧处在偏低水平,山西的开工率影响非常之大,重视后续可能发生的严重供需错配现象,即煤矿生产端表现出安全大于保供。
当前能源危机的背景下,电厂更关注的是“现金盈亏平衡线”而非“报表盈亏平衡性”,电厂的报表盈亏平衡线860元和现金平衡线1000元(即对应的动力煤现货价格),此前煤价已上破1000元,后期仍有望超过前高,且当前也尚未达到1155元(年度长协上限770元的1.5倍)的价格水平。
业绩端:从港口煤价对比,上半年均价同比去年上涨约90元,涨幅13%;二季度环比一季度上涨约100元,涨幅14%;大部分煤炭公司的中报业绩的同环比大幅上涨,煤炭的年度和季度业绩低点已过。
上市公司方面,张绪成梳理受益标的:
动力煤弹性:兖矿能源、晋控煤业、广汇能源;
稳健红利:中国神华、新集能源、中煤能源、陕西煤业;
焦煤弹性:淮北矿业、平煤股份、潞安环能、山西焦煤。
一、美伊冲突核心矛盾难解,全球能源危机仍在
要“重视原油的中枢油价抬升、淡化时点油价的回落”,分析隐含了美伊之间的核心矛盾是难以调和和回到战争之前的,地缘的冲突、海峡的中断风险、原油的战略补库、能源设施的重建、贸易渠道的重塑,都将让油价走高,从而间接利多煤炭。
二、科技&煤炭资金跷跷板
海内外科技板块巨震,松动筹码资金有望关注低洼的煤炭板块,当前煤炭整体持仓非常之低,代表增量资金入场之后的弹性非常大。
煤炭上市公司发布股东增持公告和中期分红,均显示产业资本对煤炭价值的认可。

受益端侧AI、机器人与汽车电子共振,公司芯片产品迎来黄金发展期,且客户涵盖国内外一线品牌,盈利增长具备多点支撑
算力由云向边缘迁移趋势明确,端侧AI加速渗透,智能家居、机器人与汽车电子等场景同步扩张,带动智能计算芯片需求进入上行周期,并在本土替代背景下放大成长空间。
今日,华创证券岳阳首次覆盖瑞芯微,公司是国内领先的AIoTSoC平台型设计商,在长期深耕的AIoT平台型业务基础上,持续拓展机器人、机器视觉、智能车载等新兴领域,构筑第二增长曲线。
作为AIoT芯片平台领军者,公司产品广泛应用于智能平板、智能音箱、扫地机器人、机器视觉、机器人及智能车载等场景,客户涵盖国内外一线品牌。
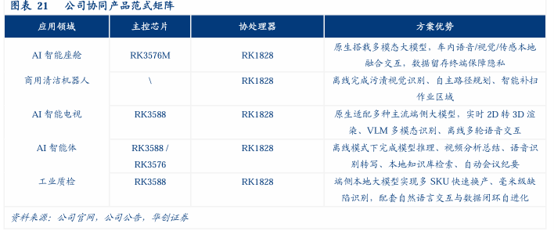
并且,公司依托"主芯片+协处理器"双轨制战略,AIoT芯片平台化布局持续突破,正由芯片供应商向端侧AI计算平台转型升级,盈利增长具备多点支撑。
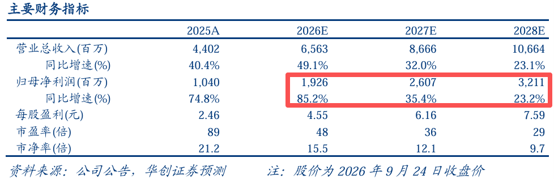
岳阳看好端侧AI驱动多场景需求扩张,预计公司2026-28年实现归母净利润19.26/26.07/32.11亿元,同比增长85.2%/35.4%/23.2%,对应PE为48/36/29倍。
一、端侧AI、机器人与汽车电子共振,智能计算芯片迎来黄金发展期
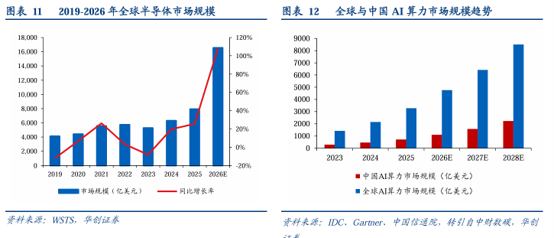
随着算力由云端向边缘侧迁移,AI能力加速下沉至终端设备侧,带动边缘AI芯片需求显著增长,全球半导体市场2027年规模达2.142万亿美元(YoY+29.4%),行业周期明确回升。
同时,异构计算架构、大模型轻量化及存储升级持续推进,推动SoC算力与能效要求不断提升,带动芯片价值量上行。
岳阳认为,下游需求端呈现多点共振,在此背景下,国产芯片在成熟制程与成本优势下加速替代,行业进入“需求扩张+本土替代”双轮驱动阶段。
二、旗舰芯引领,AIoT芯片平台化布局持续突破
公司以通用SoC为核心,叠加RK182X协处理器形成双算力体系架构,通过"控制执行+感知决策"分工,突破端侧大模型部署中的算力与能效瓶颈,提升高端AIoT场景适配能力。
在竞争优势上,公司具备跨场景算力复用与软硬件深度协同能力,可通过统一架构覆盖机器人、汽车电子等多应用领域,显著提升客户粘性与研发效率。
产品迭代方面,公司面向未来的RK36系列旗舰芯片(RK3688与次旗舰RK3668)采用4-5nm先进制程,整体来看,公司正由芯片供应商向端侧AI计算平台转型升级,盈利增长具备多点支撑。