
①英伟达第二财季营收962亿美元,同比增长106%,管理层预计2028财年营收仍有望增长约70%;
                                    ②公司预期市盈率已降至约16.5倍,为2015年以来最低,显著低于过去15年均值;
                                    ③英伟达正同步扩大AI生态投资与基础设施融资布局,并计划将更多自由现金流返还股东。
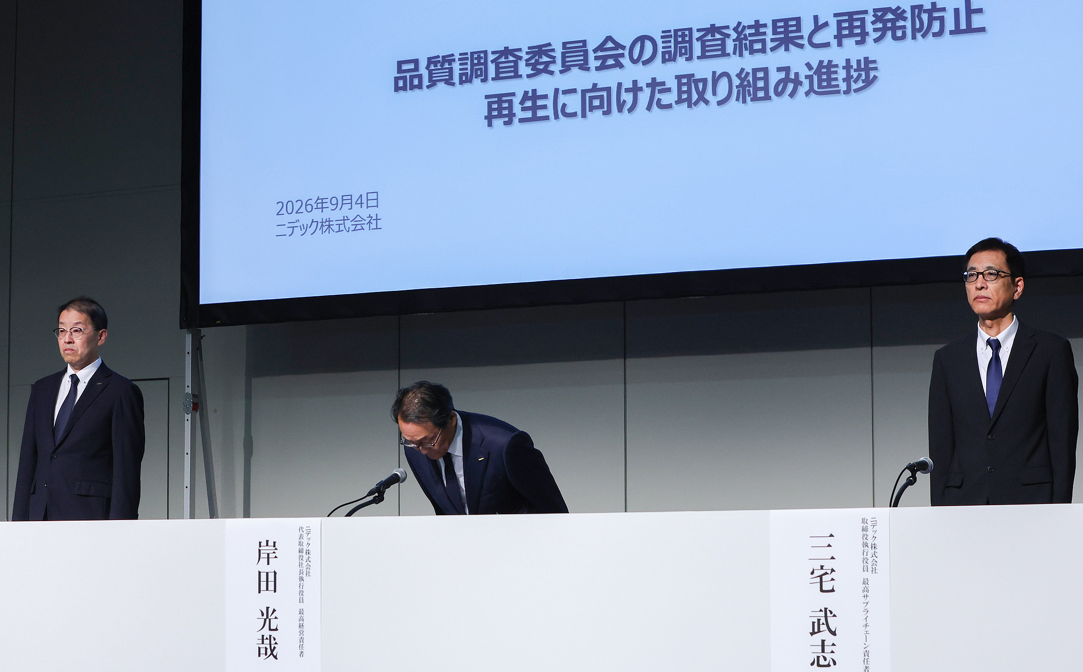
财联社9月28日讯(编辑 史正丞)当地时间周一,深陷会计与治理危机的全球精密电机龙头尼得科(Nidec,旧称日本电产)再遭重击。
截至周一收盘,尼得科股价报2340日元,暴跌17.61%,较上周五收盘价2840日元下跌500日元,以东证所的跌停板状态收盘。当天公司股价开于2390日元,最高仅触及2405日元,成交量超2800万股,约为上周五380万股的7倍。
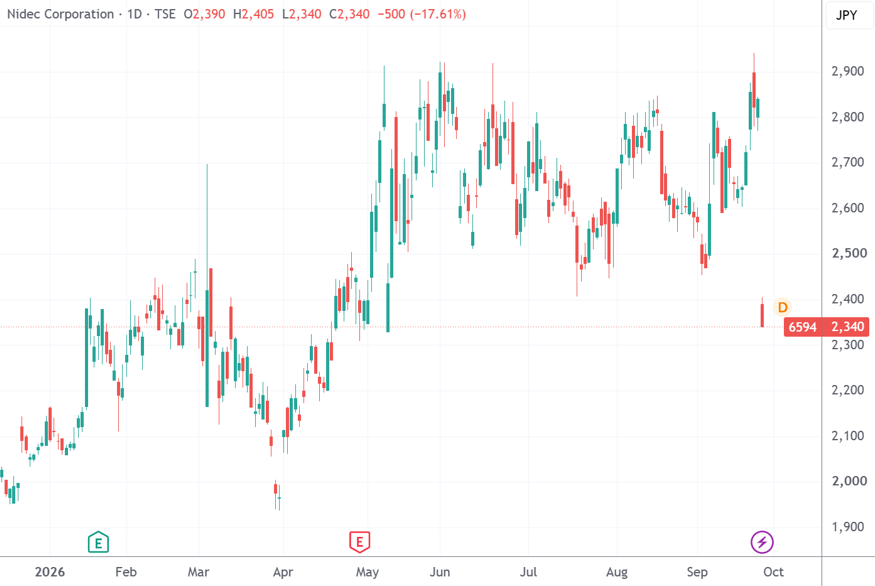
(来源:TradingView)
引爆抛售的是日本财经媒体Diamond Online周一凌晨刊发的报道。
报道称,尼得科于9月25日召开临时董事会,并已决议“闪电解除”岸田光哉(Mitsuya Kishida)的社长职务,最快可能在周二正式宣布高层变动。
更令市场震惊的是,该报道同时称,受此前会计问题影响,公司计划在截至2026年3月的财年中追加计提约1万亿日元的减值损失。
在周一报道出现之前,公司给出的减记预期远没有这么大。
尼得科今年4月公布的调查报告预期,截至2025财年第一季度,已查明的不当会计及错误对历年合并业绩累计影响为:销售额减少331亿日元、营业利润减少1664亿日元、净利润减少1607亿日元。
与此同时,公司还表示,由于需要下调过往年度利润,可能进一步追加计提商誉和固定资产减值。当时纳入减值范围的资产主要集中于汽车业务,规模约2500亿日元。
据媒体统计,1万亿日元的减记,实际上接近抹去公司过去十年的全部利润。
随着股价跌停,尼得科周一午间作出回应。公司承认,“正在研究高管变更以及大规模减值处理”确有其事,但同时强调,“截至目前,公司尚不存在已经决定的事实”。
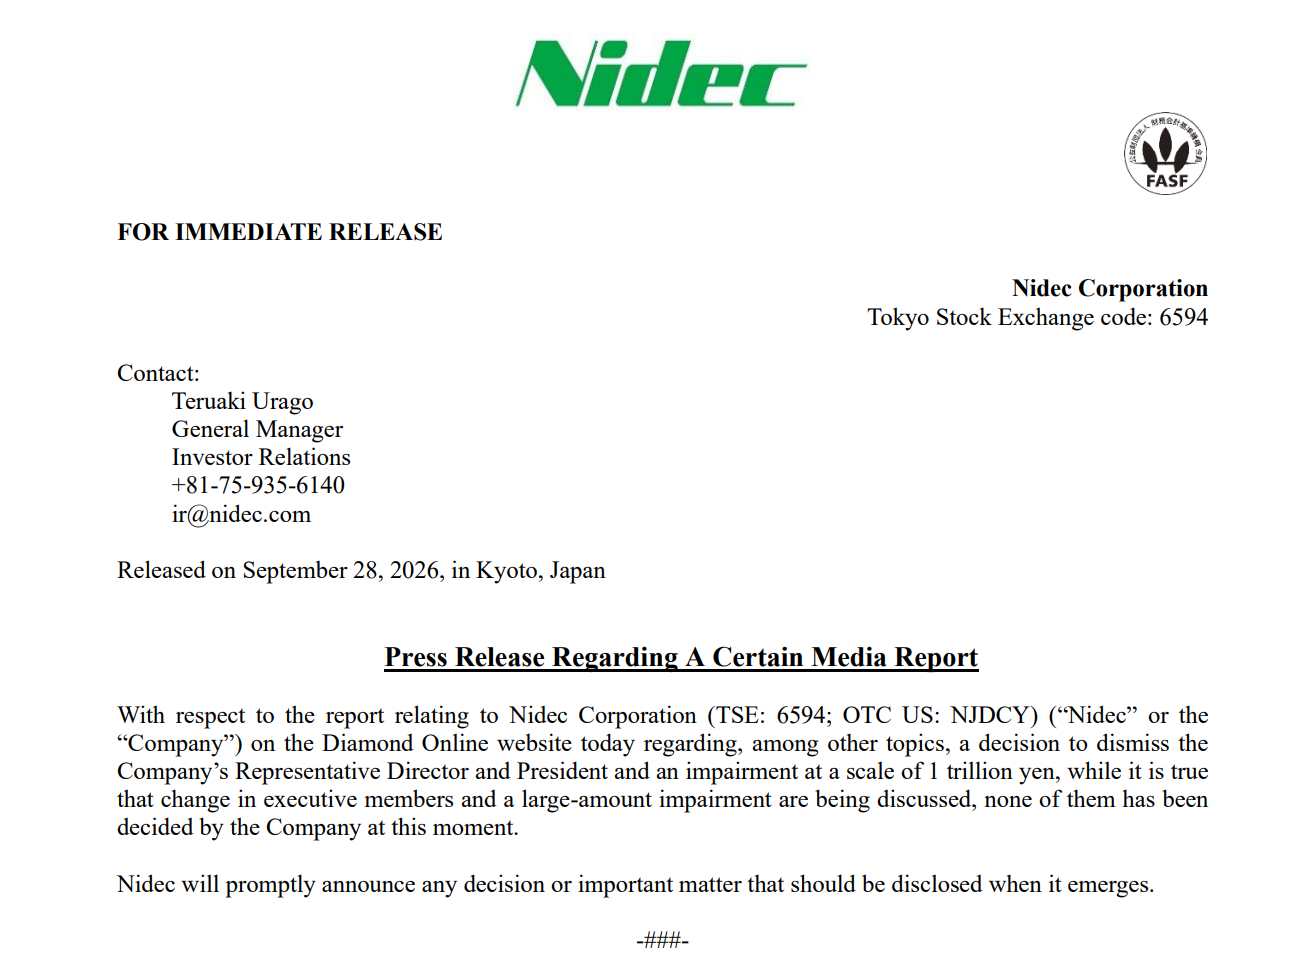
(来源:公司公告)
从股价表现来看,这份公告并没有起到提振股价的作用。
这场危机的另一个关键时间节点也已近在眼前。
受不当会计问题影响,2025年9月,负责审计的普华永道日本(PwC Japan)对公司截至2025年3月财年的年报出具“无法表示意见”的审计结论,原因是未能取得足够的审计证据作为发表审计意见的基础。
截至今年3月的年报也因调查延期,未能赶上6月30日的法定提交期限。在获得监管批准后,最新的提交期限为9月30日。
从财务造假到质量造假
尼得科的这一轮危机,最早从2025年夏季开始逐步扩散。
2025年6月,公司首先因意大利子公司涉及贸易交易和关税问题,决定推迟提交截至2025年3月财年的年报,随后又发现不当会计处理问题。随着调查过程中发现的问题迅速扩大,公司于9月不得不成立独立第三方委员会,对整个集团展开调查。
今年4月公布的最终调查报告显示,公司多个业务基地存在不同形式的不当会计处理,把本应当期确认的成本和损失向后推,从而维持当期利润。
调查报告也把问题的根源指向企业文化——对业绩目标的过度压力。
报告称,在创始人永守重信长期强势领导下,“不能亏损”的观念深植集团内部。许多业绩目标由永守重信自上而下制定,并不是按照各事业部真实经营能力设定,而是更多依据资本市场所期待的增长水平。
报告甚至记录了一些业务负责人在无法达到利润目标时被要求连续开会、通宵工作,并在财务结账前设法把营业利润“提高上去”的案例。
雪上加霜的是,会计问题随后又牵出了质量控制问题。
今年5月,尼得科宣布在集团内发现部分产品可能存在未经客户确认便修改材料、零部件、工艺或设计等情况,并成立外部专家调查委员会。
9月初公布的调查结果确认,集团内共发现844起产品质量不当行为。公司称,截至目前尚未发现立即影响产品功能或安全的问题,但正在逐项与客户沟通并进行技术验证。
