
×
①在中国证券业协会7月1日公布的2026年第四批首发企业现场检查抽查名单中,共抽中21家公司,汇禾医疗位列其中;
②即便K‑Clip现阶段在国内享有独占市场窗口期,汇禾医疗方面也坦言,该产品商业化进程还处于早期,市场培育与临床教育仍需要大量资源的持续投入。
《科创板日报》9月28日讯(记者 史士云)近日,据上交所官网显示,上海汇禾医疗科技股份有限公司(以下简称“汇禾医疗”)科创板IPO审核状态变更为“终止”,本次IPO终止,系公司联合保荐机构东吴证券、国泰海通证券主动申请撤回发行上市申请文件所致。
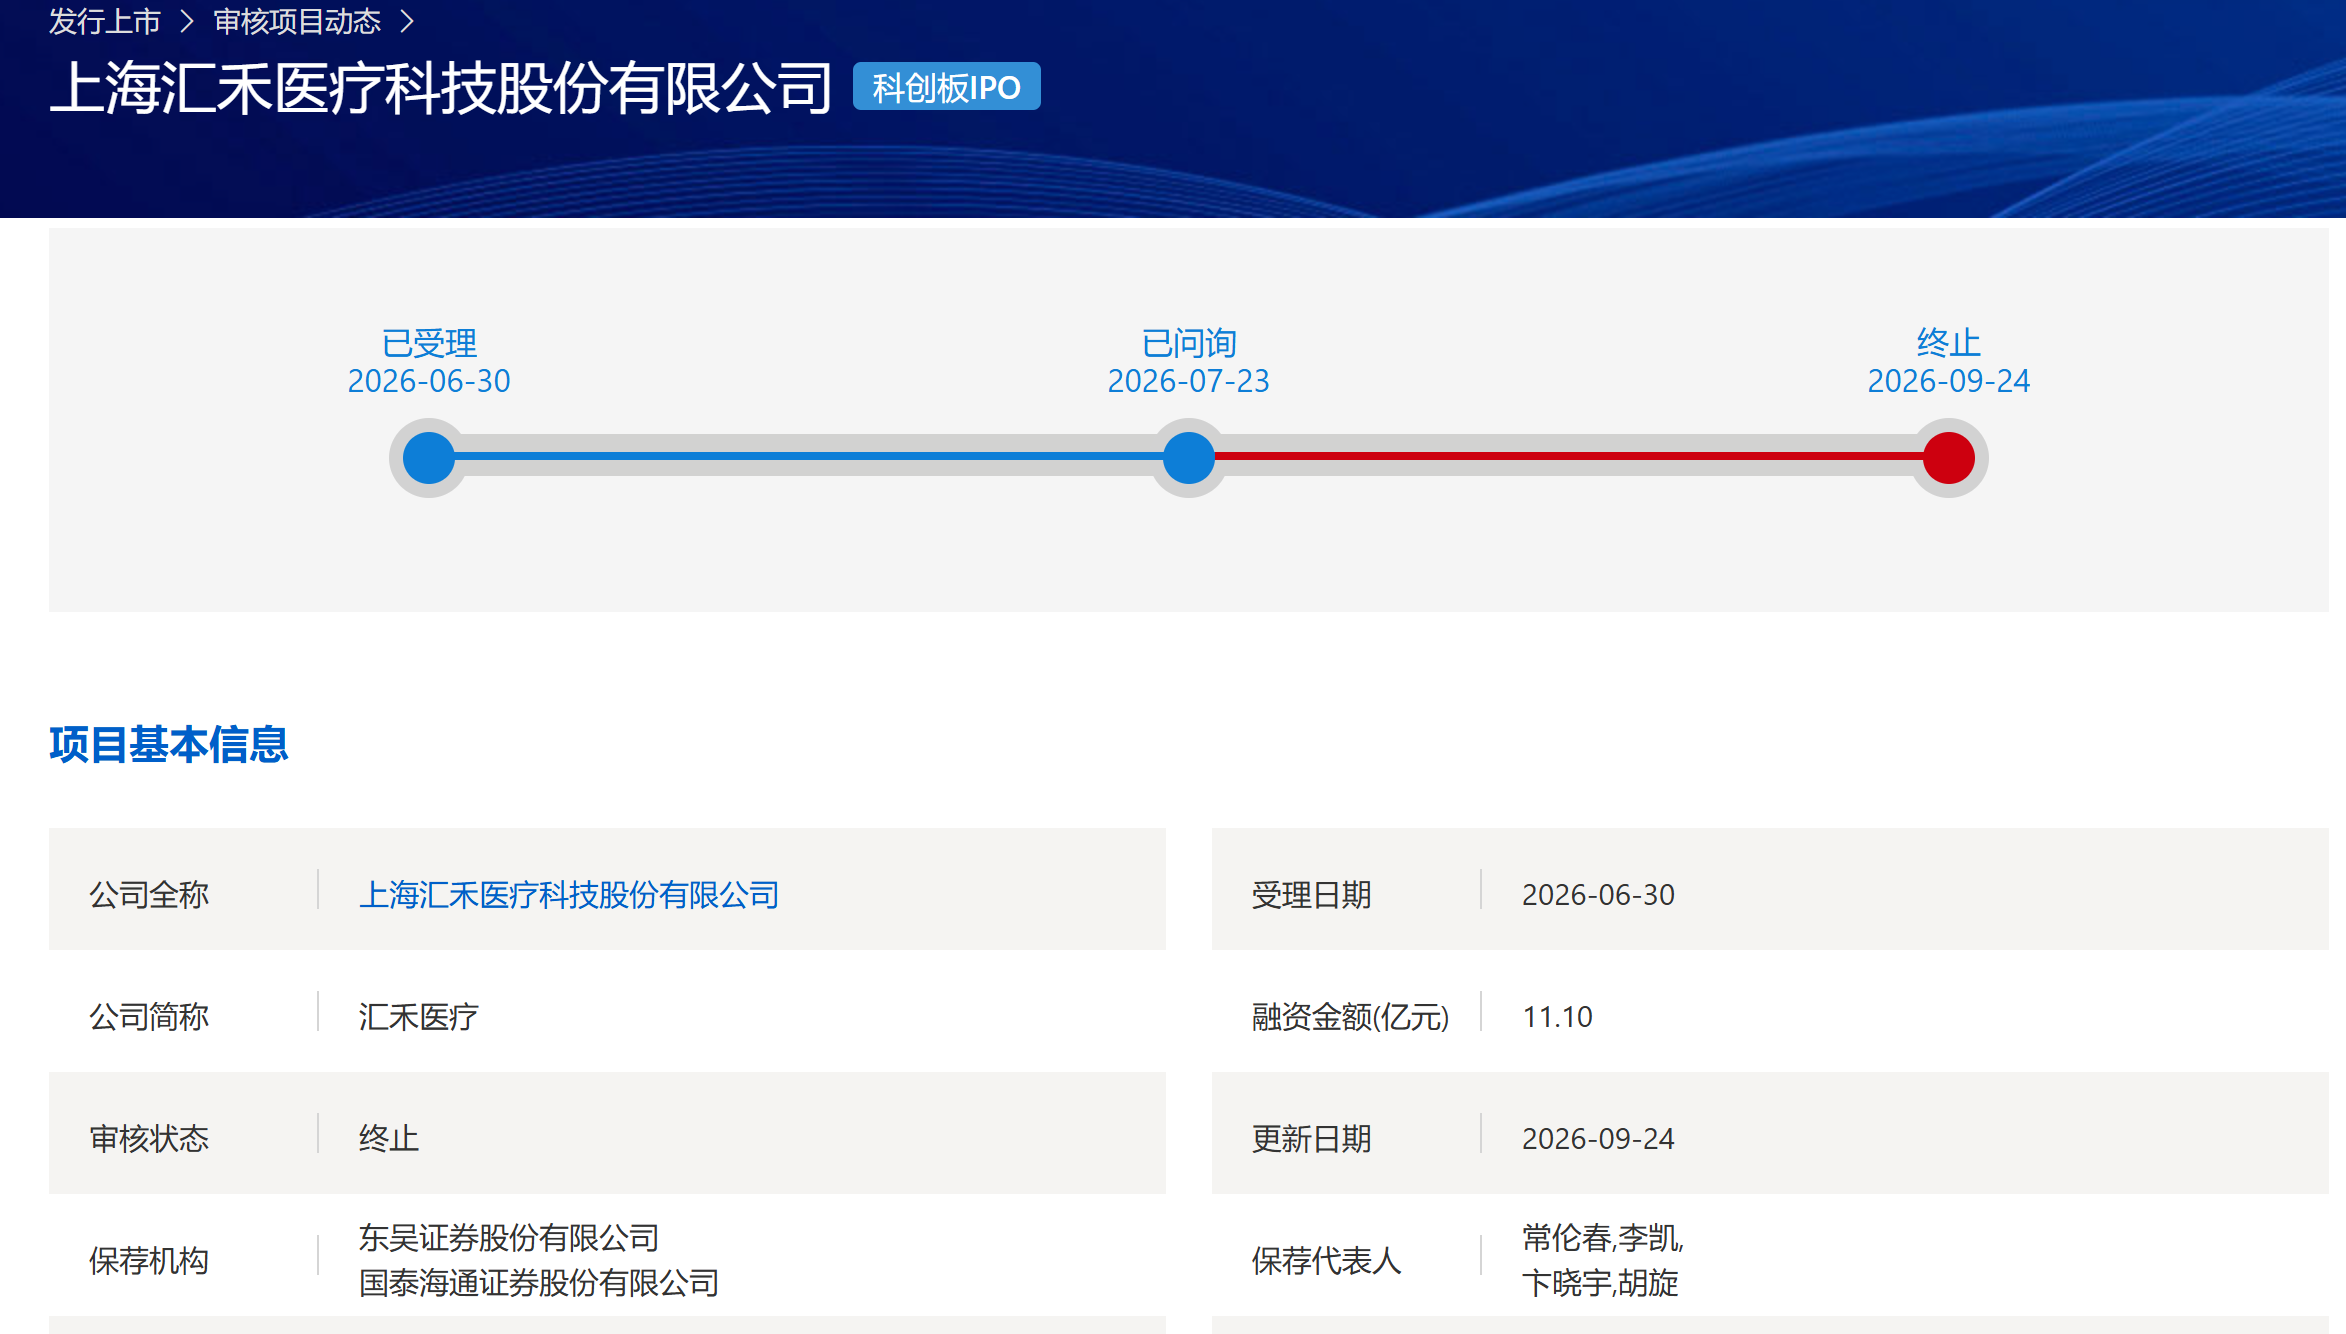
汇禾医疗也由此成为今年科创板生物医药板块首家终止IPO的企业。
今年6月30日,汇禾医疗科创板IPO获上交所受理,7月23日项目进入问询环节。由此计算,从受理到IPO终止,整个进程历时不足3个月。
按照汇禾医疗的原计划,公司拟采用科创板第五套上市标准,发行股票不超过1214万股,拟募资11.1亿元,用于新建生产中心建设、新产品开发、海外临床及注册等。
汇禾医疗曾期待通过科创板IPO,加快管线研发与产品商业化,优化治理、吸纳人才,强化综合实力,而随着此次IPO终止,这些规划都暂时按下了暂停键。
值得一提的是,在中国证券业协会7月1日公布的2026年第四批首发企业现场检查抽查名单中,共抽中21家公司,汇禾医疗位列其中。
此前,有行业人士对《科创板日报》记者表示,IPO现场检查本质上是监管层对申报企业质量的一次“体检”,如果从短期来看,会拉长审核周期,企业需要投入更多精力配合核查,部分节奏较紧的项目可能会调整上市时间表,但中长期看,顺利通过检查的企业反而能向市场传递更强的合规信号,有助于提升投资者信心,对发行定价和上市后表现都有正面支撑。
▌核心产品处于国内市场独占期 ,商业化爬坡仍面临多重考验
汇禾医疗主要从事泛血管介入领域创新医疗器械的研发、生产及销售,产品矩阵覆盖结构性心脏介入、血管介入和肿瘤介入等领域。
截至目前,汇禾医疗已有6款产品陆续实现商业化,包括经导管三尖瓣环成形系统K-Clip、血管内冲击波导管C-Wave、聚乙烯醇栓塞微球Vispearl等。
其中,K-Clip是汇禾医疗的核心产品,该产品于2025年3月获得国家药监局批准上市,用于重度三尖瓣反流患者的介入治疗,不仅是目前全球唯一经主流市场监管机构批准拥有注册证的三尖瓣环缩修复器械,也是国内首家获批的三尖瓣介入医疗器械,在国内处于市场独占期。
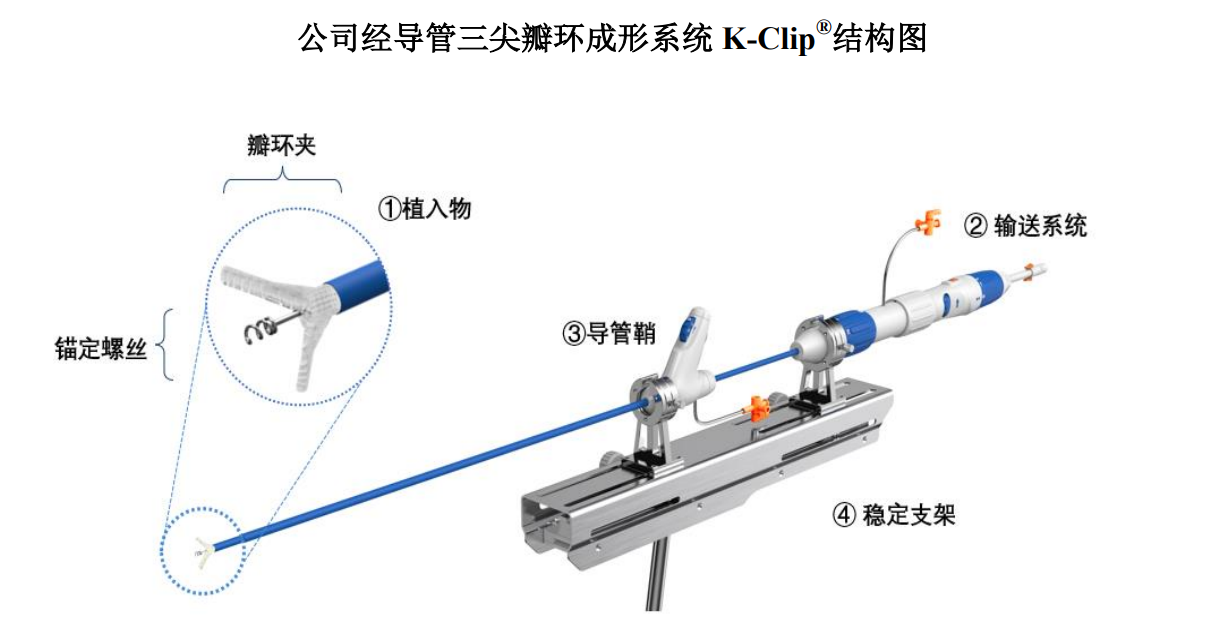
根据汇禾医疗方面的介绍, K-Clip的治疗逻辑是将患者扩大的三尖瓣环进行折叠,减少瓣环周径,从而有效改善三尖瓣反流。产品的差异化创新在于利用经血管介入技术重现治疗功能性三尖瓣反流的经典Kay’s术式,将传统“外科缝合”升级为“介入夹合”,由此打造安全、高效、长期获益的新临床路径。相较于传统外科的缝合瓣环成形术与成形环植入成形术,K-Clip在临床上更为便捷易用,利于术者操作。
2025年4月,K-Clip正式启动商业化植入,当年实现销量657个,截至目前,该产品已在国内超过100家终端医院实现商业化植入,并已向欧盟提交了CE认证申请。
不过,即便K‑Clip现阶段在国内享有独占市场窗口期,汇禾医疗方面也坦言,该产品商业化进程还处于早期,市场培育与临床教育仍需要大量资源的持续投入。
支付端来看,经导管三尖瓣介入器械属于高端医疗器械,终端定价偏高,患者可及性与支付能力一定程度上有赖国家及各省医保政策支撑。截至目前,K-Clip仅在江苏、内蒙古、四川、云南、陕西、山东的部分地市纳入医保报销范畴。医保覆盖区域、报销比例,叠加患者支付能力,都将对这款核心产品的商业化爬坡形成约束。
《科创板日报》记者梳理招股书发现,K-Clip(由三尖瓣环夹系统和输送鞘套件组成)的三尖瓣环夹系统2025年的销售单价为59161.97元/个,配套的输送鞘套件单价8959.22元/个,较高的产品定价也限制其向头部医院之外的市场渗透,当前K-Clip手术量与市场需求均集中在具备瓣膜介入诊疗经验的头部三甲医疗机构。
与此同时,汇禾医疗还面临同类产品的追赶竞争,在国内市场,健世科技、臻亿医疗的同类管线已向国内监管机构递交注册申请。其中,健世科技经导管三尖瓣置换产品LuX‑Valve Plus 于今年7月获得欧盟认证,是继EVOQUE之后全球第二款获批的三尖瓣置换器械。国内同行加速推进国内申报和产品出海,也意味着汇禾医疗享有的国内先发窗口期正在收窄。

放眼全球市场,除K-Clip产品外,还有其他三款经导管三尖瓣治疗产品获得主流市场批准上市,包括爱德华的产品EVOQUE、Pascal,以及雅培的产品TriClip。三家厂商技术路径各有区分,但核心原理均是通过修复或置换手段重建三尖瓣功能,构成了直接竞争。爱德华与雅培的产品拥有更丰富的临床应用积累与品牌优势,只是该三款产品暂未进入中国市场。
为了扩大公司在结构性心脏介入赛道的竞争优势,汇禾医疗现阶段主要围绕三尖瓣反流、二尖瓣反流疾病领域进行重点布局,其基于K-Clip拓展的K-Plus已经提交注册,三尖瓣瓣叶修复产品Tri-Cap正处于临床试验阶段,另经导管二尖瓣Combo系统组件L-Clip(经导管二尖瓣环成形系统)、D-Clip(经导管二尖瓣夹系统)均已完成型式检验。
在集中资源攻坚三尖瓣产品的同时,汇禾医疗选择将存量产品的经销业务交给了外部合作伙伴。
根据招股书,今年4月,公司与波士顿科学达成经销合作,后者拿下冲击波导管系列产品在中国大陆的独家总经销权。仅隔一个月,双方再签署收购选择权协议:波科支付1000万元保证金后,可在2027年底前,以2.25亿元对价收购冲击波导管生产主体苏州中荟100% 股权,汇禾医疗同时保留权利,可通过支付违约金终止这笔潜在交易。
▌研发费用和人员双降,IPO 终止触发股权对赌条款恢复
现阶段,汇禾医疗虽已完成从研发型企业走向商业化落地的跨越,但还未实现产品销售收入对全部成本的覆盖,财务业绩整体仍处于亏损阶段。
财务数据显示,2023—2025年,公司分别实现营业收入约280.37万元、2698.82万元、1.02亿元,三年复合增长率高达501.81%,但对应的归母净利润则分别亏损了2.01 亿元、1.90亿元、2.19亿元,累计未弥补亏损已达7.38亿元。

一个值得留意的信号是,尽管汇禾医疗2025年营收跨过亿元门槛,但亏损并未同步收窄,反而同比扩大15.6%,创下近三年最高值。高额股份支付是重要影响因素,当年该项费用确认金额达1.7亿元,接近当期净亏损的八成。其中,公司向创始人兼CEO林林授予152万股股份,该部分股权不设等待期与业绩考核条件,对应发行前总股本占比4.18%,确认股份支付费用1.52亿元。汇禾医疗明确“股权激励导致股份支付费用金额持续较大”的风险。
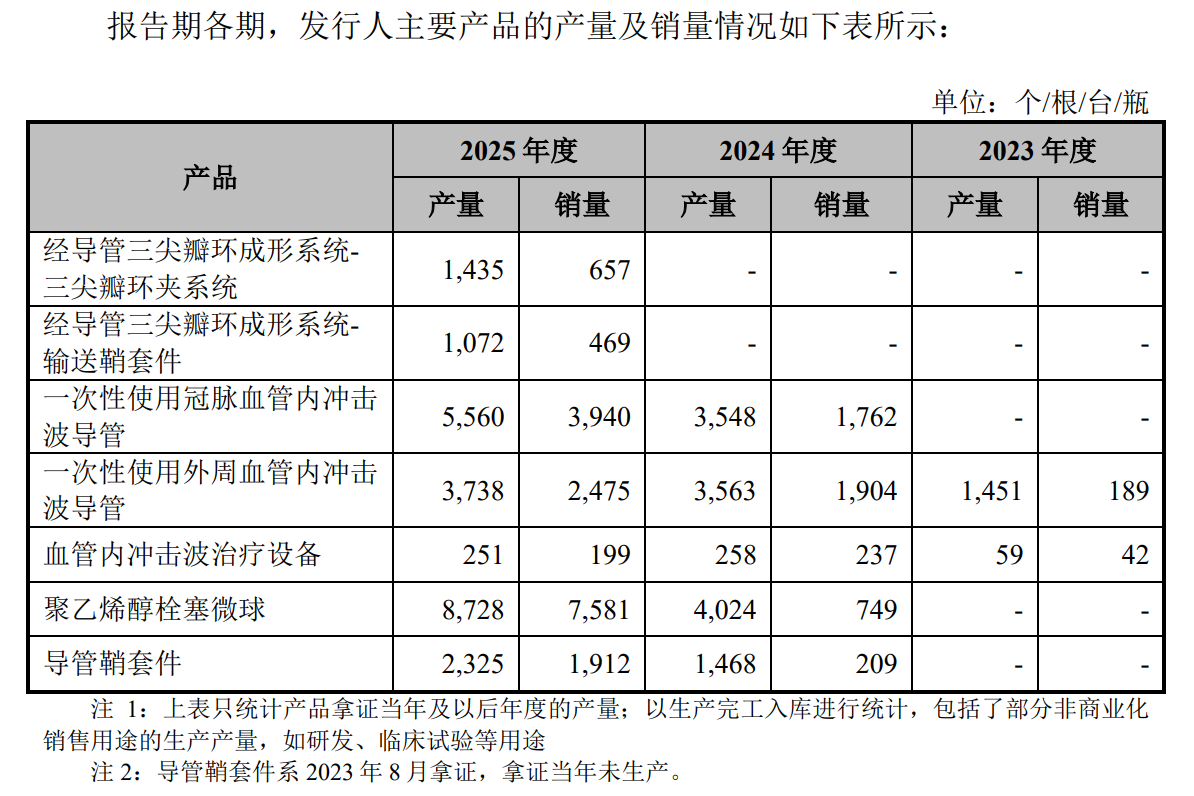
具体到收入结构上,汇禾医疗营收高度集中于三款新近获批产品。2025 年,核心器械 K‑Clip 创收4307.13万元,在主营收入中占比42.43%;C‑Wave系列实现收入3522.47万元,占比34.68%;聚乙烯醇栓塞微球收入2045.86万元,占比20.15%。三款产品合计贡献超97%营收,且均在2023年后才陆续获批上市,商业化周期最长尚不足三年。依靠新品拉动的营收增长,可持续性仍有待验证。
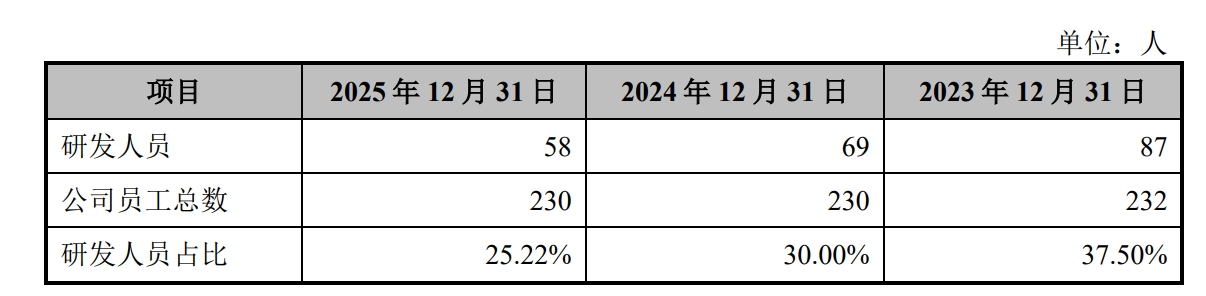
在亏损持续扩大的背景下,汇禾医疗研发投入呈现逐年收缩态势。2023年-2025年,公司研发费用依次约1.34亿元、1.08亿元、9004.59万元,研发费用率对应为 4769.5%、399.17%、88.68%,研发团队规模也同步缩减。三年间,研发人员从87人降至58人,人员占比由37.5%回落至25.22%,流失比例超三成。
对此,汇禾医疗在招股书中表示,公司产品先后于报告期内取得注册证并实现量产,商业化逐渐成熟,公司综合考虑产品布局、未来业务规划等因素并加强了人效管理,研发人员数量有所减少。
与研发团队收缩形成反差的是销售队伍不断扩张。2023年-2025年,汇禾医疗销售人员由13 人增长至54人,人员占比从5.6%提升至23.48%。

股权结构层面,汇禾医疗的控股股东、实际控制人为林林,其直接持有公司11.33%的股份,并通过上海怀誉、上海汇珩、上海聚珩、上海晋珩四家主体,分别间接控制15.19%、14.69%、6.23% 及 3.78% 的公司股份表决权,合计掌控公司51.22% 表决权,处于绝对控股地位。
资料显示,林林出生于1980年,拥有上海交通大学生物工程硕士学位。23岁时,他入职瑞金医院担任心内科医生;两年后转战产业界,加入3M中国,历任高级临床研究工程师、研发经理与市场经理。2011年,林林入职圣犹达医疗用品(上海),晋升至市场销售总监。2017年10月至2018年4月,其出任上海杰骋医疗联合创始人、副总裁。2019年5月,林林创立汇禾医疗。

汇禾医疗前十大股东还包括珠海脉德、博远创投、聚禾共赢、原点叁号产投、太平医疗及上海晋珩,持股比例分别为8.7311%、6.3372%、5.5664%、5.1958%、4.4622%、3.7753%。
此外,招股书披露,汇禾医疗多轮增资曾附带回购权、反稀释权、强制清算权等对赌条款。2026年5月28日,全体股东签署补充协议,约定自上市申请受理之日起特殊权利彻底终止,但若上市申请被撤回、失效或被否决,股东特殊权利将自动恢复。
随着本次科创板IPO主动撤回并终止,触发了对赌条款的恢复条件,公司或将面临潜在的大额股权回购压力。