
①美国总统特朗普确认,他计划于当地时间周日晚与Anthropic首席执行官达里奥·阿莫代伊共进晚餐,但他重申了反对减缓AI发展速度的立场;
                                    ②特朗普表示,美国不应仅仅因为风险就放弃一个潜在规模达数万亿美元的产业;AI智能体失控事件并不值得担忧。
财联社9月28日讯(编辑 潇湘)在许多市场观察人士眼中,近期的美股与美债走势显得颇为反常:债市正遭遇一轮惨烈抛售,收益率被推升至近二十年来的高位;然而,股市却走势稳健、波澜不惊。
在迈向更高利率环境的过渡期中,股市所展现出的韧性不仅出人意料,也普遍受到了市场人士欢迎。但如今,投资者最迫切想知道的是:这一势头究竟还能维系多久?
债券收益率的上升会通过几种方式对股市造成冲击。其一,它推高了全社会的借贷成本,进而拖累经济增长;其二,这意味着投资者持有新发债券至到期即可锁定更高回报,促使资金在流向高风险股票资产时更趋谨慎。
而在当前这种收益率因美联储正在加息或蓄势加息而走高的周期中,债市抛售的潜在杀伤力往往尤为巨大。
当然,若回顾历史走势,规律向来错综复杂——美债收益率上行本身,并不必然意味着美股将因此受到冲击,只要仔细甄别,无论是多头还是空头,其实都能从历史长河中找到支撑自身立场的论据。
以下,不妨就让我们回顾一下,过去五次美债收益率出现类似的飙升场景时,美股究竟表现如何?
2022年:美股大跌
从某些指标来看,距离当前最近的2022年的债券抛售潮,堪称美国历史上最严重的一次,而对美股的“伤害”,也是美债过去五次抛售经历中最严重的。
尽管2021年出现了由新冠疫情引发的通胀,但投资者当时认同美联储的评估,认为物价上涨只是暂时的。因此,当美联储转变立场并开始激进加息时,许多人措手不及。随着10年期美债收益率在短时间内翻了一倍多,标普500指数在当年也一度迈入技术性熊市,MSCI ACWI指数的成份股公司市值在一年内蒸发了约18万亿美元。

2016年:美股大涨
与2022年相反,2016年的债券抛售潮是债券收益率与股市有时会同步上涨的教科书式经典案例。
当时的收益率上升非但未被视为对经济增长的威胁,反而受到欢迎——这被视为经济在经历了2008-09年金融危机后多年增长乏力,终于可能回归正轨的信号。当年11月大选中共和党出人意料地全面获胜,进一步提振了收益率和股市,因为投资者押注特朗普和新国会将通过减税和放松监管来刺激经济增长和通胀。

2006年:美股震荡下行
在2006年初,飙升的油价加剧了通胀压力。美债收益率飙升,美联储随之加息,但美股最初总体保持坚挺,直到当年5月投资者开始对经济前景日益担忧。
这些担忧曾一度导致股市和债券收益率同步下跌,随后在6月,美债收益率再次开始上升,这最终也成为了美股放弃抵抗加速下行的催化剂。

1999年:美股呈现抗压韧性
1999年下半年,美债收益率出现飙升。这一次,债券市场抢在了格林斯潘前面动手——在一轮预防性加息开始前的几个月里,10年期美债收益率先行上涨了约100个基点。
美股在数月内波动剧烈——不过,随着当时互联网热潮席卷华尔街,并盖过了市场对借贷成本上升的担忧,美股在1999年尾声还是扛住了压力最终走高。

当然,如果进一步放长时间线,这个“故事”在此后的结局并不圆满——标普500指数于2000年3月24日达到互联网泡沫时期的高点,随后暴跌49%,于2002年底触及熊市低点。
1994年:美股先抑后扬
1994年的债券抛售是历史上最著名的事件之一,它始于当年2月由时任主席格林斯潘领导的美联储加息。
此次加息令投资者感到意外,因为当时美国通胀被认为处于温和水平;美联储之所以采取行动,只是因为认为经济走强可能会在未来引发通胀。投资者并未静观其变,而是疯狂押注一系列加息举措,导致10年期美债收益率在短短40个交易日内飙升逾100个基点。
这种快速调整也拖累了股市,自债券抛售开始以来,标普500指数一度下跌8%。不过,此后收益率虽然持续攀升,股市还是逐渐开始回升,这反映出市场相信加息不会引发经济衰退,且强劲的经济将继续支撑企业盈利。

年年岁岁债相似,岁岁年年股不同?
整体而言,在上述五段美债收益率持续上涨的周期里,美股的表现可以说各不相同——股市过去并非没有扛住过收益率飙升的冲击,尤其是在经济向好、收益率仅因市场预期远期利率走高而温和上行的情况——尽管仅仅四年前那场美债风暴所带来的阵痛,至今仍让一些投资者心有余悸。
而眼下,投资者将再次面临抉择。

虽然收益率已攀升且美联储已加息一次,但美国经济增长依然韧性十足——这得益于科技公司对人工智能基础设施的历史性投入,这些公司似乎完全不受借贷成本上升的影响。
这种强劲势头支撑了股市,许多人认为这种势头没有理由不会持续——尤其是如果美国与伊朗能达成协议,从而降低油价并缓解通胀压力的话。
但与此同时,也有人持更悲观的看法,认为美联储可能不得不继续加息,直到股市最终受到冲击,因为高企的市场本身可能成为战胜通胀的障碍。
过去几个月的经历其实已经表明,单凭收益率上升并不一定会导致股市崩盘。更大的风险,其实在于市场波动过快且无序。而眼下值得警惕的是,素有美债市场“恐慌指数”的ICE美银MOVE指数上周飙升了约29%。这是自2025年4月以来的最大涨幅……
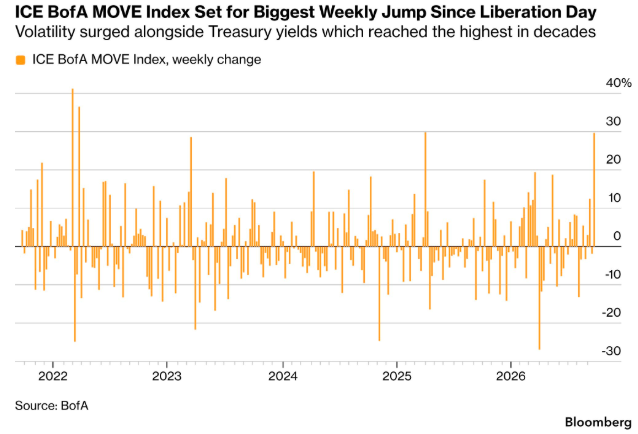
历史经验表明,股市能够承受借贷成本的稳步抬升,却很难消化资本市场剧烈失序带来的估值重定价。在眼下这轮狂欢与紧缩的角力中,美股究竟是在重演1999年科技狂潮下的孤勇破局,还是正一步步滑向2006年式的由钝刀割肉演变为加速探底?
答案或许已不再取决于企业盈利增长的故事有多性感,而取决于美债收益率狂飙的终点究竟在何方。在暴风雨来临之前,任何盲目的自满,都可能让投资者付出惨痛的代价。
