
2026年三季度,A股在海外流动性预期反复、内资调仓加剧的背景下,整体维持区间震荡、极致分化、快速轮动格局,市场以震荡整固为主。科技成长依旧是市场核心主线,但行情结构显著收敛,前期高位的AI算力、光通信、半导体等高景气赛道,出现阶段性估值回调与宽幅波动,市场由赛道普涨转向高切低、重兑现的细分择优模式。与此同时,市场避险与修复需求抬升,低估值红利、基础化工、顺周期资源品及稳健消费板块迎来补涨修复,形成“高位科技消化估值、低位板块估值修复”的结构性特征。
针对三季度预期扰动频繁、风格切换迅速的震荡市特征,《风口研报》锚定产业长期发展趋势,聚焦行业景气确定性、过滤市场短期情绪噪音。持续深耕AI产业落地、半导体国产化、高端制造技术迭代等核心产业方向,严谨甄别行业估值分化与真实景气度差异;同时精准研判低估值板块的边际修复逻辑,平衡成长赛道发展潜力与稳健板块配置价值。以体系化投研思维梳理市场主线、拆解产业周期,持续输出兼具前瞻性与落地性的行业研究内容。
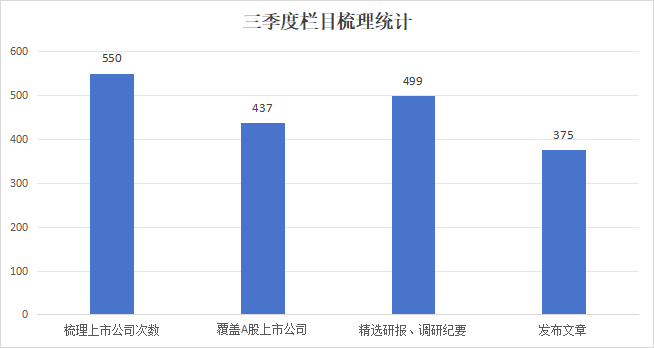
截至9月24日,本季度62个交易日内,栏目矩阵累计发布VIP深度资讯375篇,全面覆盖并精炼解读券商研报与机构调研纪要499份,对A股家上437市公司进行了深度梳理,其中91家公司获2次及以上持续跟踪。以此计,栏目日均产出高质量文章6篇,解读核心研报8份,聚焦上市公司9家,研究密度与广度行业领先。
 【一】通信设备22.95%区间表现领跑+通用设备15.73%短期弹性居首,依托深度产业追踪,多维把握硬科技兑现价值
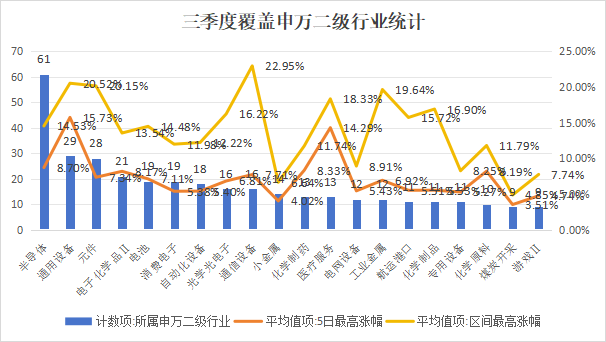
三季度,本栏目覆盖的上市公司梳理共涉及85个申万二级行业,在硬科技与高端制造赛道形成高度聚焦,覆盖标的对应的板块行情表现,印证栏目对产业主线与行业边际变化的研判效力。
一、行业覆盖特征:锚定科技+制造核心赛道
从覆盖样本数量看,半导体(61家)、通用设备(29家)、元件(28家)、电子化学品Ⅱ(21家)、电池(19家)、消费电子(19家)构成栏目核心覆盖梯队。栏目追踪策略呈现核心赛道深耕+细分板块拓展特征:持续对半导体、元件、通信设备、光学光电子等电子硬件赛道常态化跟踪,把握国产化与算力产业链长期逻辑;同时覆盖自动化设备、通用设备等高端制造板块,兼顾化学制药、医疗服务等医药板块以及工业金属、航运港口等周期板块,适配三季度科技主线深化、板块轮动加快的市场特征。
二、短期情绪观测:通用设备、医疗服务板块数据表现居前
以栏目统计的5日最高涨幅均值作为板块短期情绪观测指标,通用设备(15.73%)、医疗服务(14.29%)在覆盖行业中居前。通用设备数据表现领先,对应国内设备更新政策落地、制造业产能升级带来的产业边际改善;医疗服务紧随其后,反映行业监管优化、需求回暖带来的预期修复。半导体(8.70%)、化学制药(8.33%)、电子化学品Ⅱ(8.17%)、化学原料(8.19%)同样录得8%以上的5日最高涨幅均值,说明栏目重点跟踪的科技硬件、医药细分赛道,在观测窗口内市场预期出现明显变动。
三、中期景气验证:通信设备区间表现领跑,制造板块逻辑得到印证
拉长至区间最高涨幅均值维度,通信设备(22.95%)、通用设备(20.52%)、元件(20.15%)、工业金属(19.64%)组成强势第一梯队。
通信设备区间统计数据位居首位,对应AI算力基础设施建设、产业链国产化与出海推进的产业趋势;通用设备、元件分别录得20.52%、20.15%,高端装备升级、电子元器件供需格局优化,带动板块预期上行。工业金属、航运港口、化学制品区间最高涨幅均值同样处于较高水平,体现栏目对周期行业供需阶段性变化的持续跟踪。半导体、电池、电子化学品Ⅱ区间最高涨幅均值均超13%,硬科技赛道在观测区间内具备较强的预期修复空间。
 【二】产业洞察是把握轮动行情的压舱石!看王牌资讯动态适配市场环境,兼顾短期催化与中长期产业机遇
三季度A股市场产业轮动加快,7月、8月、9月市场风险偏好与主线逻辑持续切换,板块行情分化特征显著,对产业线索甄别提出更高要求。《风口研报》三季度覆盖标的的短期大涨率(5日最高涨幅超10%)与中长期大涨率(区间最高涨幅超20%)两组统计指标,清晰呈现栏目投研策略随市场环境动态调整的运行轨迹。
7月:长短逻辑均衡,兼顾短期催化与产业空间
7月市场处于产业线索逐步发酵阶段,栏目数据呈现均衡特征:5日最高涨幅超10%标的占比22.80%,区间最高涨幅超20%标的占比22.84%。两项指标基本持平,代表栏目研究兼顾两层逻辑:一方面持续挖掘具备事件催化、边际改善的标的,捕捉短期行情机会;另一方面坚守产业基本面,筛选具备中长期成长空间的公司,实现短期情绪机会与中长期产业价值的均衡布局。
8月:中长期弹性占优,深耕产业兑现主线
8月市场资金聚焦产业链基本面验证,行情更看重产业逻辑兑现度。数据结构出现明显切换:5日最高涨幅超10%占比回落至19.60%,而区间最高涨幅超20%占比抬升至26.29%,为三季度峰值。一降一升的数据变化,反映栏目研究重心向中长期产业逻辑倾斜。在市场从题材博弈转向基本面核验的阶段,栏目持续深挖硬科技、高端制造赛道的产业拐点,更多覆盖标的的中长期价值逐步兑现。
9月:短期弹性抬升,震荡环境捕捉阶段性机会
9月市场进入震荡博弈阶段,板块脉冲式行情增多。数据再度切换:5日最高涨幅超10%占比上行至27.00%,为三季度最高;区间最高涨幅超20%占比回落至14.47%。该组数据体现栏目策略适配震荡市特征:在中长期趋势行情收敛的环境下,研究框架转向捕捉细分赛道阶段性催化机会,筛选出具备独立边际变化的标的,在震荡环境中挖掘阶段性行情窗口。
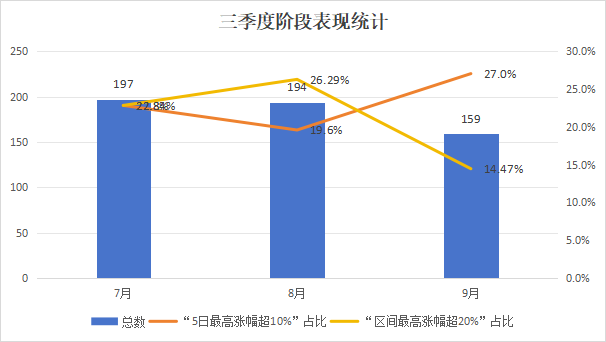 三季度数据变化,完整映照市场从产业发酵、基本面验证到震荡博弈的行情演变。栏目投研价值,既体现在产业趋势清晰阶段挖掘中长期价值,也能够在震荡轮动行情中敏锐捕捉短期催化,依靠动态平衡的研究体系,在不同市场环境下持续挖掘具备产业逻辑的上市公司线索。
【三】分化市场的标的遴选答卷:11只标的兑现50%以上区间空间+PCB人气选手大涨94%拔得头筹,依托专业投研快速破局资讯泛滥
在资本市场结构性分化持续深化的背景下,海量产业信息充斥市场,从繁杂上市公司线索里甄别具备产业兑现潜力的标的,已经成为投研工作的核心难点,而精准分层的赛道筛选能力,正是旗舰投研产品的核心壁垒。
作为财联社打造的旗舰投研资讯产品,《风口研报》立足产业链景气追踪与基本面深度拆解,依托体系化研究框架,为市场提供经过提纯的产业线索,助力在震荡行情中识别具备成长潜力的上市公司。
从中长期区间表现维度考量,栏目三季度覆盖标的中,区间最高涨幅介于20%-50%的标的共计108只,区间最高涨幅超50%标的共计11只,两类标的合计占比达21.64%。分层数据清晰展现栏目筛选能力:栏目能够穿透信息噪音,挖掘出具备强产业催化、成长逻辑兑现的优质标的。
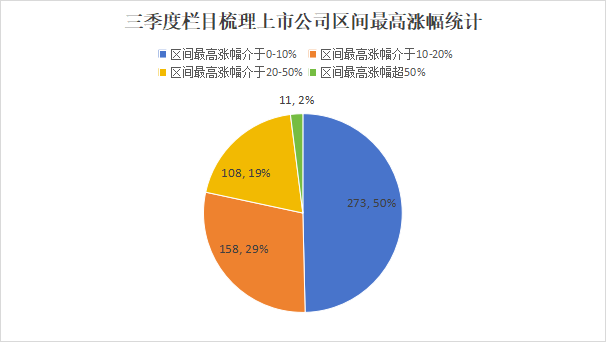 这一组分层统计数据,直观验证栏目“景气度研判-深度挖掘-价值落地”投研闭环的有效性。在三季度板块轮动加快、行情脉冲化的市场环境中,栏目既能守住基本面底线,筛选具备稳健修复空间的标的,又能精准定位产业拐点,挖掘具备高弹性机会的细分龙头,充分彰显在海量资讯中优中选优的投研价值。
《风口研报》三季度区间最高涨幅超50%标的,源于AI算力硬件、创新药上游等赛道的产业趋势、供需格局与业务转型逻辑共振,核心在于挖掘技术迭代+订单兑现的高弹性细分赛道,依托产业边际变化与事件催化推动价值兑现。这一表现,既体现三季度市场对硬科技、创新产业链成长线索的定价偏好,也沉淀出投研研判思路:锚定细分环节供需拐点、追踪客户与订单落地、优先挖掘具备业务重构潜力的公司。
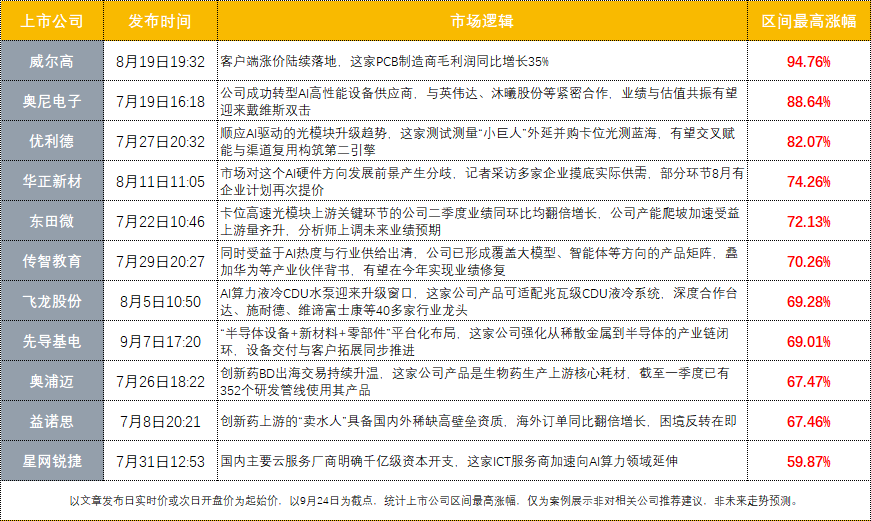
结合上表来看,区间最高涨幅≥50%标的集中于AI算力硬件产业链、创新药上游耗材两大主线,核心驱动是技术迭代带来的需求扩容,叠加业务转型、海外订单放量形成的戴维斯双击。
AI算力硬件主线(威尔高94.76%、奥尼电子88.64%、优利德82.07%、华正新材74.26%、东田微72.13%、传智教育70.26%、飞龙股份69.28%、先导基电69.01%、星网锐捷59.87%)是本轮高弹性的核心阵营,覆盖PCB、AI终端、光模块配套、液冷、半导体设备材料、算力ICT服务多个细分环节。
威尔高(94.76%)受益PCB客户涨价落地,盈利水平显著修复;奥尼电子(88.64%)转型AI高性能设备供应商,绑定头部算力产业链厂商,实现业绩与估值共振;东田微(72.13%)卡位高速光模块上游,二季度业绩同环比翻倍,产能爬坡充分受益算力需求扩张;飞龙股份(69.28%)切入算力液冷CDU水泵赛道,产品进入多家行业龙头供应链,深度受益算力机房建设浪潮。
创新药上游耗材主线(奥浦迈67.47%、益诺思67.46%)依托全球生物医药研发外包产业景气上行,海外订单迎来放量周期。
益诺思(67.46%)作为创新药上游“卖水人”,凭借高壁垒资质,海外订单同比翻倍,迎来经营困境反转;奥浦迈(67.47%)产品为生物药生产核心耗材,大量全球研发管线采用其产品,海外BD交易持续升温,兑现成长价值。
小编现结合优质案例,回顾三季度栏目详细梳理逻辑,详情见下:
①AI算力扩容倒逼PCB工艺升级,依托机构调研挖掘公司基本面变化,这家PCB制造商三季度大涨94%
AI算力需求快速扩张带动AI服务器单机柜功率上行,对PCB的散热、耐压、可靠性提出更高标准,驱动行业向超厚铜、高阶HDI、嵌埋铜、内埋器件、PSIP等先进工艺迭代,具备高端厚铜、埋件工艺能力的PCB厂商迎来产业机遇。
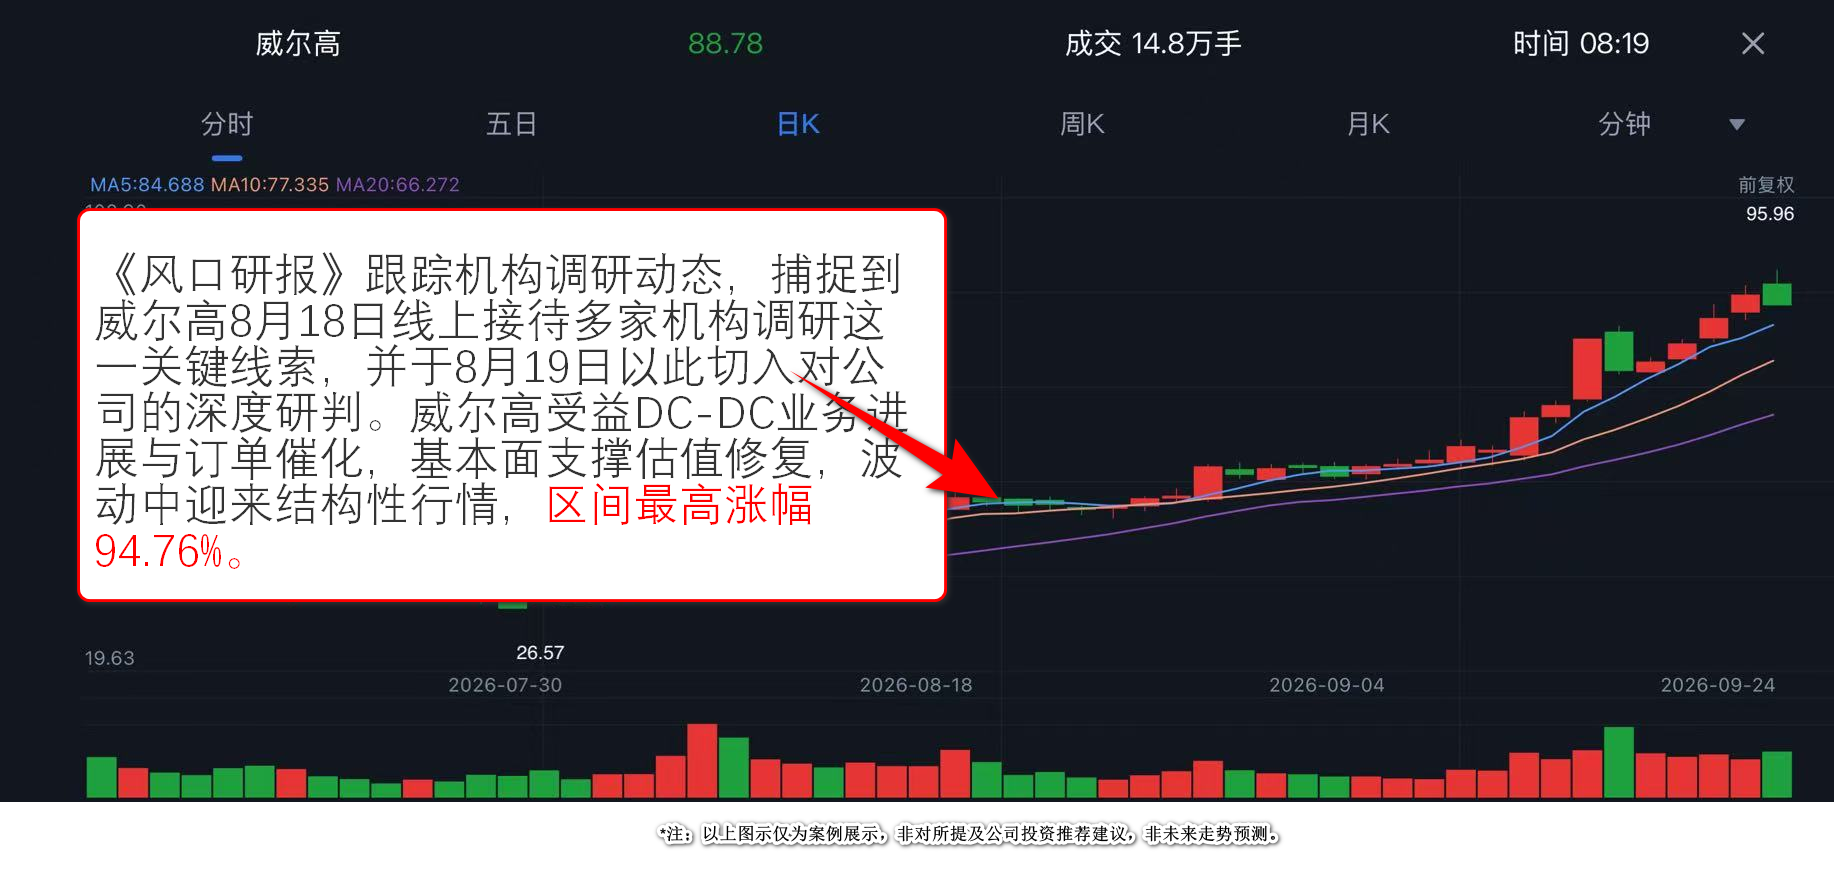
《风口研报》跟踪机构调研动态,捕捉到威尔高8月18日线上接待多家机构调研这一关键线索,并于8月19日以此切入对公司的深度研判:
一、基本面变化:业绩显现改善迹象
2026年二季度公司营收5.51亿元,同比+35.88%;归母净利润3749.33万元,同比+63.82%。客户端涨价落地,有效缓解毛利率压力,二季度毛利润同比增长35%,盈利端已显现改善迹象。
二、核心竞争力:先进工艺储备夯实产品壁垒
公司已实现4-12oz厚铜高多层PCB批量生产,54oz以上超厚铜高多层板工艺完成研发储备;DC-DC板块突破30L技术壁垒,通过高散热材料与埋铜、埋阻、埋容工艺落地,支撑高端电源模块量产,技术储备匹配AI服务器PCB的行业需求。
三、成长看点:DC/DC产品放量打开盈利空间
公司DC/DC产品已拿到批量订单,新技术导入新客户后多个项目持续交付,后续项目落地预期较强。DC/DC产品单价、毛利率高于原有AC/DC产品,伴随该业务规模提升,有望持续抬升公司整体盈利水平。
威尔高受益DC-DC业务进展与订单催化,基本面支撑估值修复,波动中迎来结构性行情,区间最高涨幅94.76%。
 ②测试测量仪器国产化提速,光测赛道迎来扩容机遇!这家本土仪器龙头夯实主业+海外产能落地,掘金光测蓝海机遇
全球硬科技产业发展带动测试测量需求增长,通用仪器存量市场稳固,半导体、光模块等高端B端场景空间持续打开,本土厂商迎来国产化窗口期,光电一体化测试方案成为行业新的发展方向。
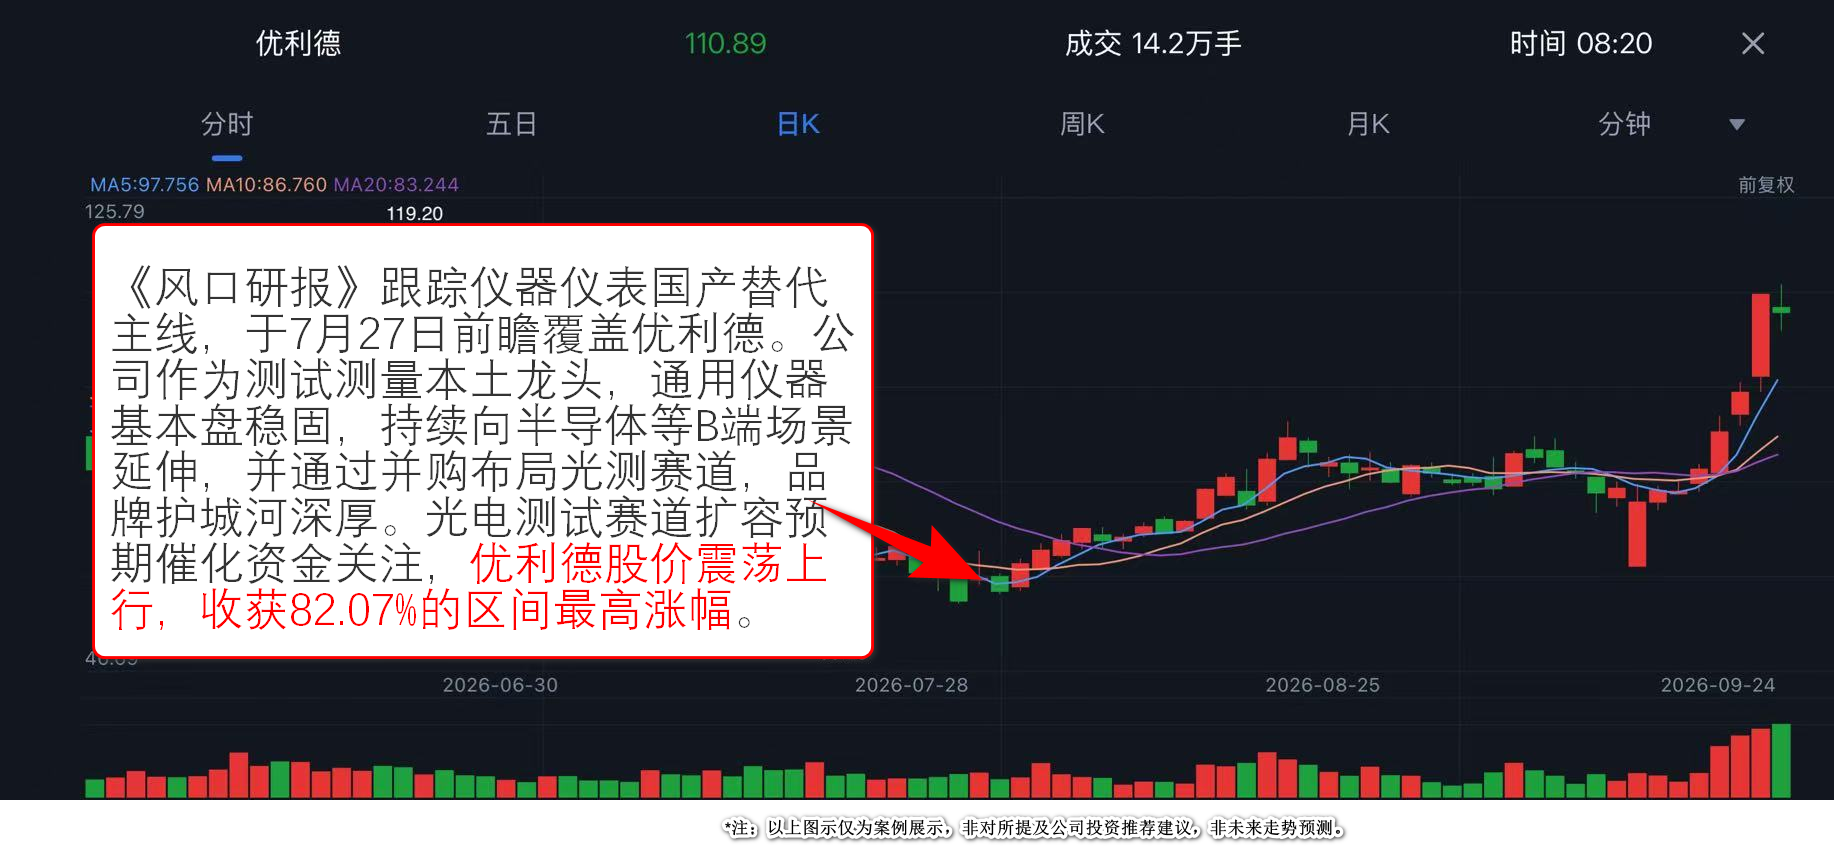
《风口研报》跟踪仪器仪表国产化主线,于7月27日前瞻覆盖优利德。东莞证券首次覆盖指出,公司作为测试测量本土龙头,通用仪器基本盘稳固,持续向半导体等B端场景延伸,并通过并购布局光测赛道,品牌护城河深厚。
一、核心主业:自研芯片突破,高端仪器推进国产化
公司深耕测试测量行业二十三年,年产能超千万台,自主品牌UNI-T全球渠道基础扎实。持续加大研发投入,多款示波器前端自研芯片完成流片,8GHz高带宽示波器达到国内领先水平,逐步打破海外厂商垄断。
二、产能布局:越南基地完成爬坡,海外供应链释放盈利韧性
越南生产基地前期投入已结束,2025年末实现批量交付。2026年一季度业绩提速,归母净利润同比增31.68%,海内外双供应链协同落地,海外市场长期盈利潜力逐步兑现。
三、成长新引擎:并购切入光测赛道,光电融合打开增长空间
公司拟最高8600万元控股信测通信,7月完成首期收购,卡位光模块光测蓝海。并购实现光电技术协同,打造光电一体化测试能力,复用全球经销网络推动高毛利光测产品出海,构筑第二增长曲线。
光电测试赛道扩容预期催化资金关注,优利德作为本土测试测量龙头,股价震荡上行,82.07%的区间最高涨幅可观。
 ③AI算力带动覆铜板量价齐升,高端板材供给结构性紧缺!记者一线调研联动编辑深度研判,挖掘高端基材厂商大涨74%
AI服务器需求持续扩容拉动高端覆铜板需求,叠加电子布、铜箔等核心原材料紧缺,自6月起覆铜板开启涨价周期,累计涨幅显著,M8/M9高端板材供不应求。行业产能向AI服务器、汽车电子等高附加值领域倾斜,高端产品毛利率显著高于普通板材,头部厂商迎来量价与盈利双升机遇。
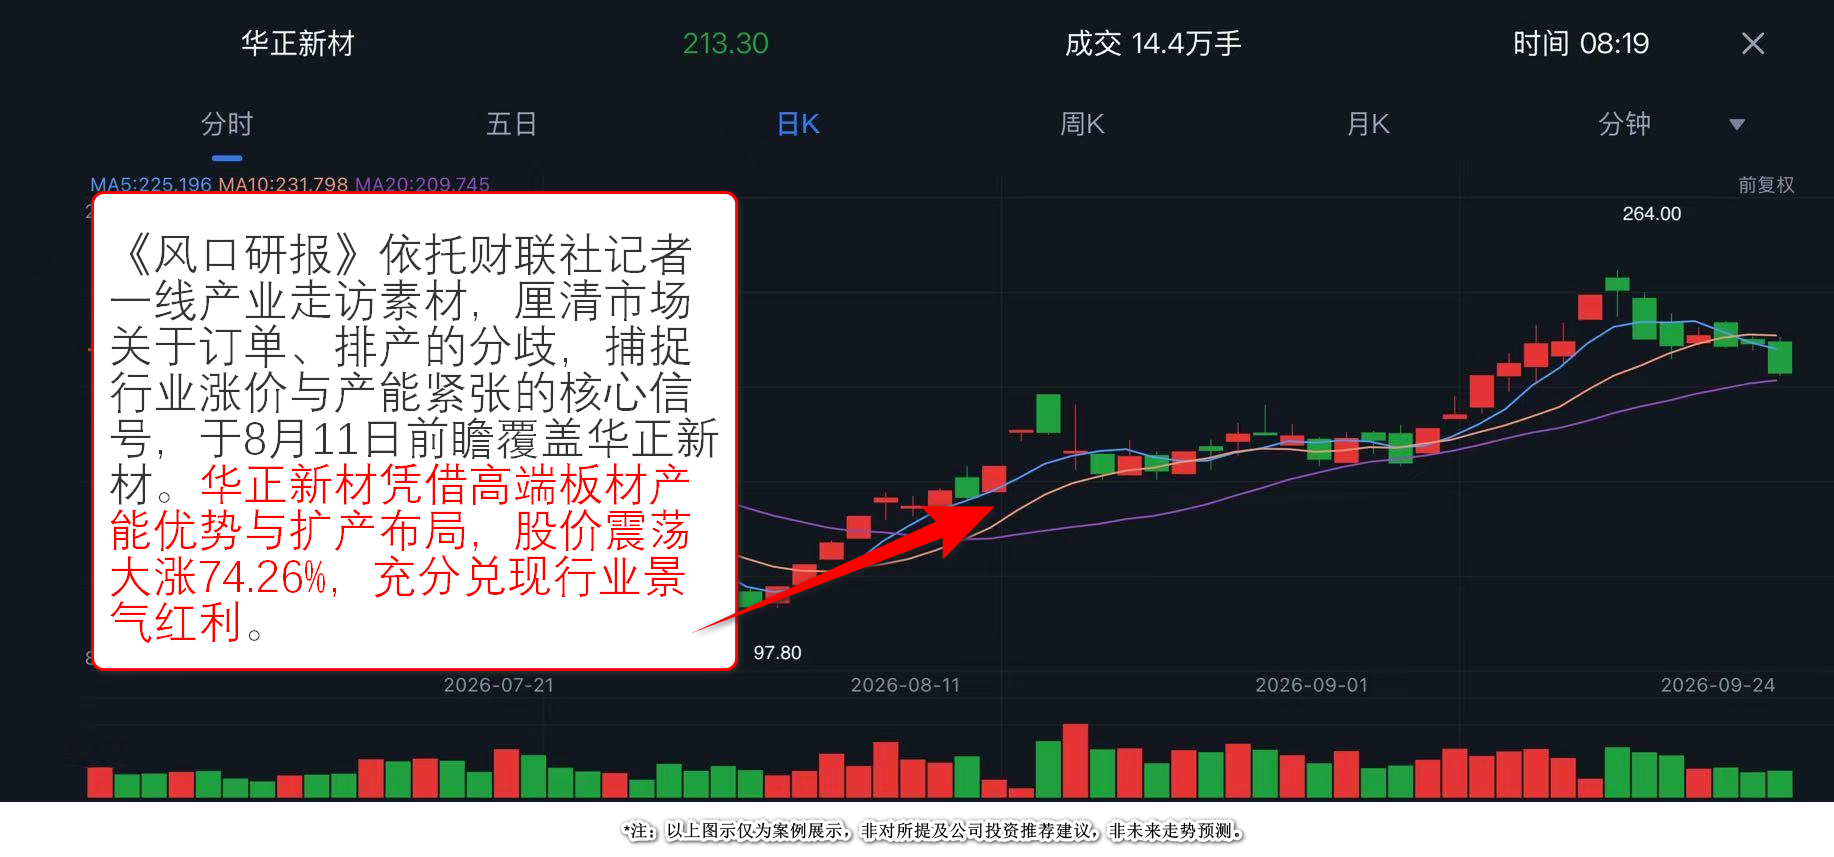
《风口研报》依托财联社记者一线产业走访素材,于8月11日前瞻挖掘华正新材。记者实地访谈多家CCL厂商,厘清市场关于订单、排产的分歧;栏目编辑同步梳理产业链数据,实现一线产业调查与后台深度复盘联动,捕捉行业涨价与产能紧张的核心信号,锁定这家处于高产能运行状态的覆铜板企业。
一、行业盈利特征:产品结构分化,高端板材打开毛利上行空间
覆铜板原材料成本占总成本近九成,上游电子布、铜箔涨价向下传导。高端M8/M9板材涨幅领先普通FR-4,高端产品毛利率可达30%。随高端产品占比提升,头部企业盈利弹性释放,多家覆铜板厂商上半年业绩预增,毛利率显著抬升。
二、公司成长逻辑:产能高位运行,定增扩产加码高端覆铜板
当前公司产能维持高位,充分受益本轮行业供不应求行情。公司推出不超过12亿元定增预案,其中10亿元投向年产1200万张高等级覆铜板项目,锚定AI算力高端基材赛道。伴随高端覆铜板产能落地,公司产品结构持续优化,将充分承接行业订单外溢红利。
供需格局持续偏紧叠加覆铜板涨价落地,华正新材凭借高端板材产能优势与扩产布局,股价震荡大涨74.26%,充分兑现行业景气红利。
 《风口研报》依托 “研究前置化、数据颗粒化、逻辑可视化” 的成熟研究体系,持续为市场梳理清晰产业线索,提供穿越行情波动的价值参考坐标。立足全年高质量发展主线,唯有锚定产业真实景气、跟踪企业基本面边际变化,才能在市场考验中把握长期主线机遇。
点击立即订阅《风口研报》>>>
特别提示:本栏目为内容资讯产品,并非投资建议,栏目发布的所有内容仅供参考,据此做出的任何投资决策与本公司及栏目作者无关。