

①摩根大通策略师预计企业盈利增长将进一步扩散,2027年盈利预期仍有望兑现甚至上调,建议关注具备定价权和盈利可见度的公司;
                                    ②美银指出美国政府净利息支出已升至GDP的3.3%,更高无风险收益率正加大估值压力和股市调整风险。
财联社9月24日讯(编辑 卞纯)在美债周三大幅下跌后,周四债市抛售潮蔓延至亚洲。在结束三天假期后,重新开市的日本债市也惨遭抛售,各期限国债收益率全面攀升。
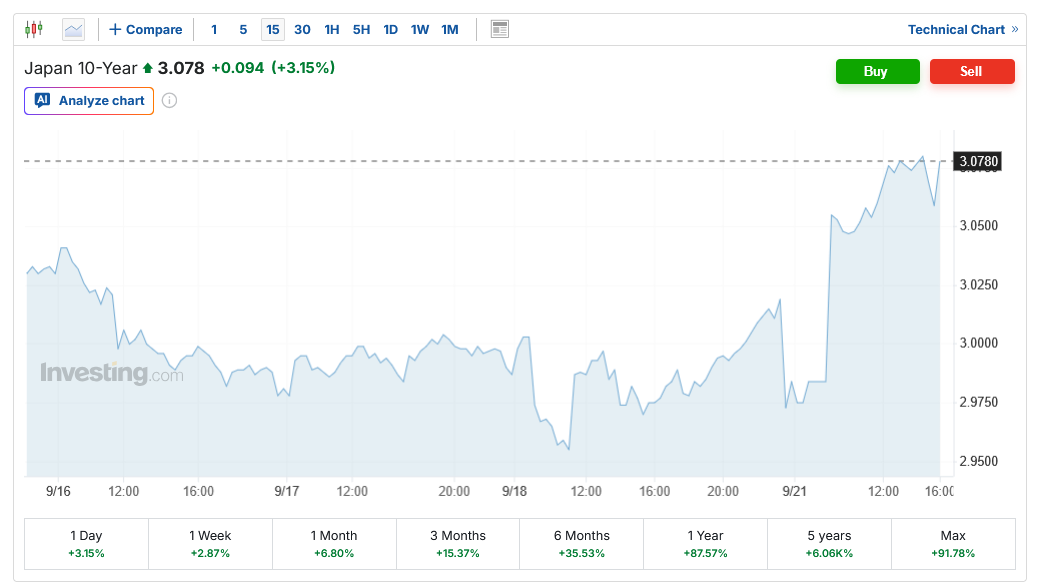
日本10年期国债收益率周四上涨10个基点至3.08%,创下1996年以来的最高水平;5年期国债收益率升至2.38%的历史新高;2年期国债收益率上升6.0个基点,达到1.900%,为1995年4月以来最高水平。
日本央行上周五上调基准利率,并暗示可能进一步收紧货币政策。这使得日本国债同时暴露于日本央行进一步升息的预期,以及全球长期借贷成本重新定价的双重冲击之下。
与此同时,由于缺乏关于日本央行未来行动节奏的更明确指引,交易员感到比较失望。有分析师指出,市场也在担心日本央行在抗通胀方面可能落后于预期。这些担忧与美国国债收益率上升共同推动了日债市场的抛售行为。
此外,财政方面的担忧也在进一步加剧了日本债市压力。据悉,日本政府正考虑将中期防卫预算目标设定为国内生产总值(GDP)的3.5%,与北约及其他美国盟友保持一致,这加剧了外界对首相高市早苗整体支出计划的担忧。
在持续通胀与财政隐忧下,投资人要求对持有日本国债给予更高的补偿,从而引发了这波抛售潮。
Brandywine Global Investment Management 的投资组合经理 Carol Lye 在接受采访时表示:“即便是本土机构,从养老基金、银行到寿险公司,都缺乏入场承接日本国债的意愿,市场需求支撑严重不足。”
与此同时,周四对政策敏感的3年期澳大利亚国债收益率飙升14个基点至5.07%,创下2011年5月以来的最高水平。新西兰2年期国债收益率一度上涨17个基点,逼近4%。
“在许多地方,通胀仍然高企且顽固,劳动力市场因各种原因持续紧俏,尽管燃料和其他一切价格都在上涨,但经济依然涨势良好,” Pendal Group的策略师Amy Xie Patrick表示,并指出,鉴于所有这些情况,债券表现实际上符合逻辑。
全球政府债券平均收益率逼近4%关口
愈演愈烈的债券抛售潮正将全球政府债券的平均收益率推向4%关口,这是2007年以来最高的水平。
周三,彭博全球综合国债指数收益率上涨8个基点,达到3.99%。美债一直是此次抛售的主要推手,强劲的经济数据、顽固的通胀以及日益加剧的财政担忧,进一步强化了利率将在更长时间内维持高位的预期。
此外,周三举行的一场五年期美国国债拍卖,按某项指标衡量,成为2018年有记录以来表现第二差的拍卖,凸显出美债需求承压。
周三,美国五年期国债收益率自2007年以来首次突破5%,10年期收益率则创下2025年4月“解放日”关税冲击以来最大涨幅。强劲的经济数据和油价飙升促使交易员纷纷押注美联储会继续加息。
这轮债市抛售潮将推高政府、企业和家庭的借贷成本,同时,随着较高收益率侵蚀企业未来盈利的价值,股票的吸引力也在下降。
摩根大通和KKR的策略师均认为,随着能源驱动的通胀、政府大量借贷以及央行可能进一步收紧政策持续发酵,美债收益率存在进一步上升的空间。
波动率的上升加剧了市场的悲观情绪,使得投资者即使面对更具吸引力的收益率,也不愿轻易入场。衡量美国债券市场波动的ICE BofA MOVE指数周三攀升至3月以来的最高水平。
