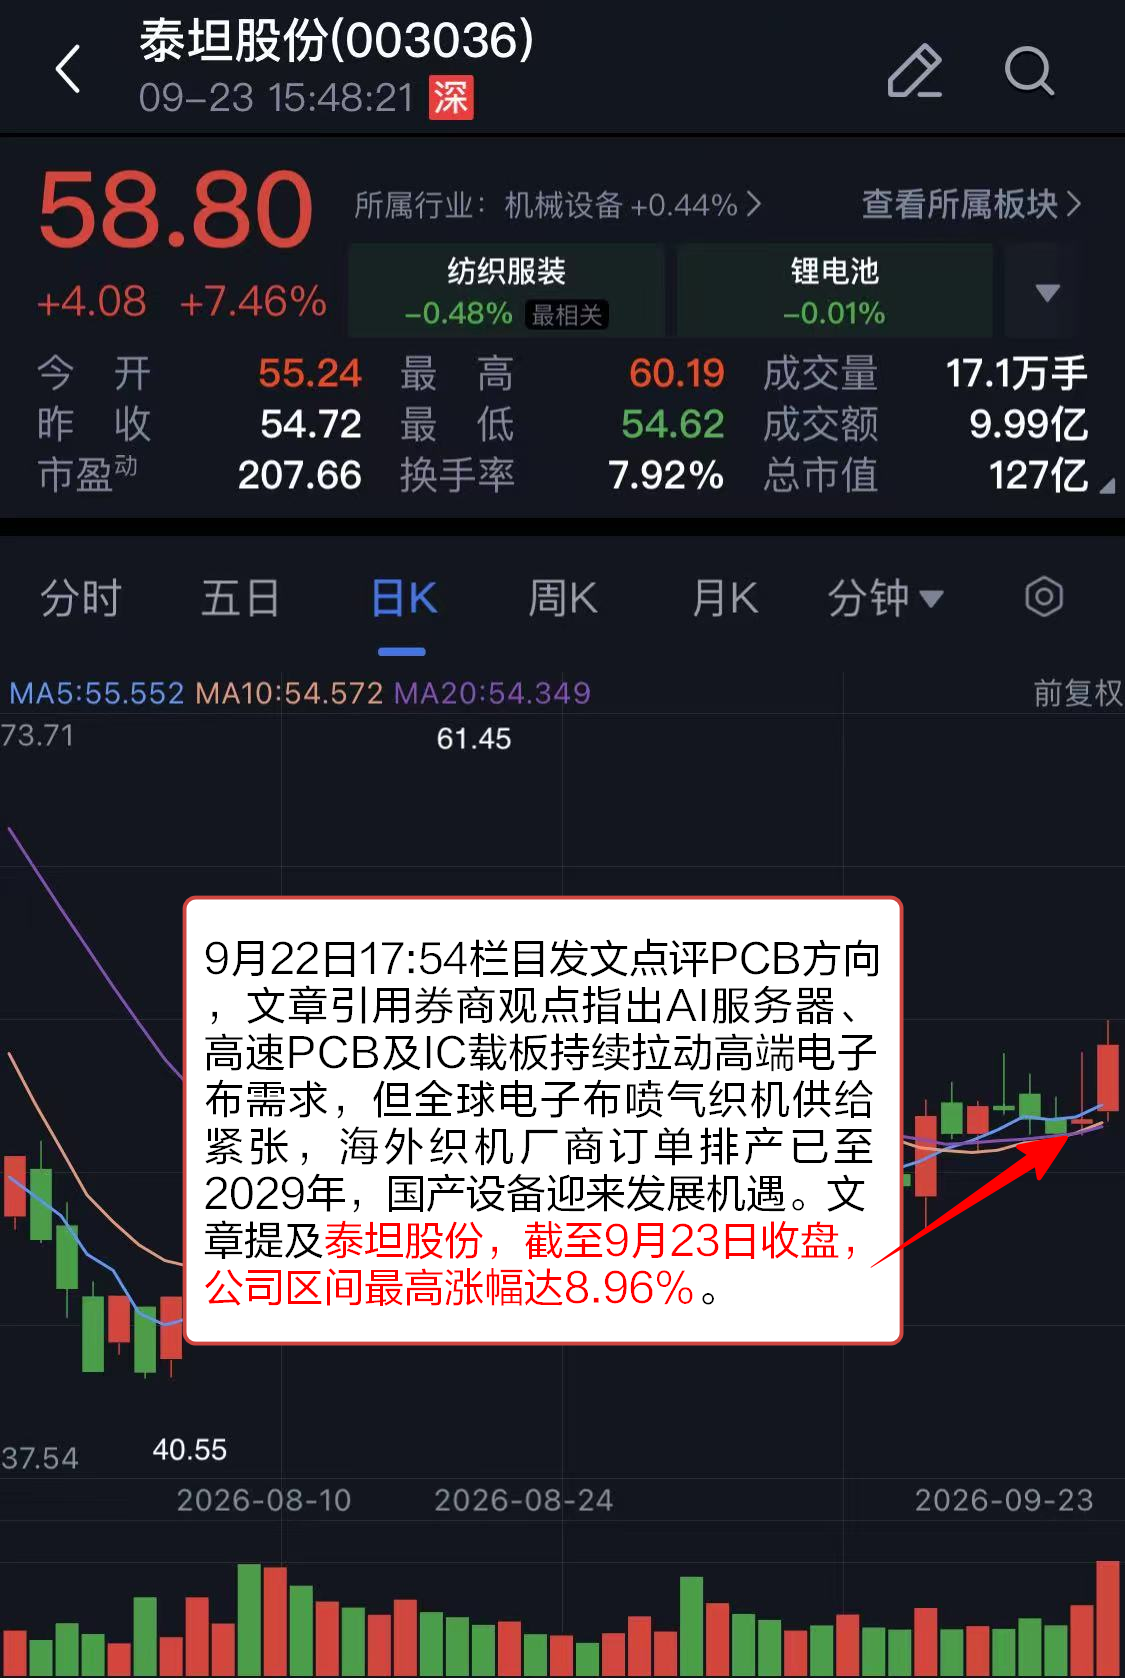
往期回顾:9月22日17:54《风口研报》发文点评PCB方向,文章引用券商观点指出AI服务器、高速PCB及IC载板持续拉动高端电子布需求,但全球电子布喷气织机供给紧张,海外织机厂商订单排产已至2029年,国产设备迎来发展机遇。文章提及泰坦股份,截至9月23日收盘,公司区间最高涨幅达8.96%。
注:本产品为内容资讯产品,并非投资建议。以上内容仅为资讯价值展示非对相关公司的推荐建议,非未来走势预测。投资有风险,入市需谨慎。

①这家被低估的AI PCB公司迎来重要拐点,高端产品今年出货翻倍+明后年提升至50%以上,追加的高阶HDI产能有望逐步投产;
②玻璃基板成为确定性演进方向,分析师强call公司有望对标京东方入局,且市场对该业务几乎未给予定价,后续任一里程碑均构成纯粹的预期增量。往期回顾:9月22日17:54《风口研报》发文点评PCB方向,文章引用券商观点指出AI服务器、高速PCB及IC载板持续拉动高端电子布需求,但全球电子布喷气织机供给紧张,海外织机厂商订单排产已至2029年,国产设备迎来发展机遇。文章提及泰坦股份,截至9月23日收盘,公司区间最高涨幅达8.96%。
注:本产品为内容资讯产品,并非投资建议。以上内容仅为资讯价值展示非对相关公司的推荐建议,非未来走势预测。投资有风险,入市需谨慎。
临床CRO需求逐步复苏,这家公司订单充沛且新签价格企稳,过去20年累计为中国61%的已上市1类新药研发提供了服务,同时自研AI大模型平台已投入商用全面赋能临床提效,全球化布局与CGT新规打开长期空间。