×
①拆分公司收入结构来看,今年上半年,六氟化钨作为核心增长极,实现营业收入同比增长近3倍;
②行业方面,目前全球六氟化钨总需求呈增长态势,公司在国际主流客户中的市占率稳步提升。
《科创板日报》9月23日讯(记者 吴旭光) 9月22日,中船特气召开2026年半年度业绩说明会,公司董事长宫志刚、独立董事李恩,副总经理、董事会秘书许晖,财务总监李军线上参会,回应了投资者关心的公司业绩增长动力、六氟化钨业务进展、海外拓展及应收账款管理等问题。
近期,美国、英国、越南、津巴布韦等国相继调整钨相关政策,全球钨资源争夺正在升温。
作为国内主要的六氟化钨供应商之一,中船特气的六氟化钨产品市场拓展情况,成为整场业绩会上投资者最为关注的话题。
中船特气主要从事电子特种气体及三氟甲磺酸系列产品的研发、生产和销售。拆分公司收入结构来看,今年上半年,六氟化钨作为核心增长极,实现营业收入同比增长近3倍。
业绩会上,针对公司近日六氟化钨出货波动情况,一位长期关注公司的投资者提问称:“跟踪海关公开的出口统计发现,公司六氟化钨8月出口量环比下降幅度较大,从约64吨降至约39吨,降幅约四成,背后原因是什么?”
中船特气董事长宫志刚表示,8月份受台风等天气影响,发往部分境外国家和地区的出口船期出现堆积、运输延后等情况,本次事件仅影响物流交付节奏,出口订单总量及境外客户合作关系均未受到冲击。公司基于“一企一策”制定了差异化销售策略,现阶段六氟化钨产品以季度议价为主。
紧接着,有投资者追问:目前公司六氟化钨价格以季度议价为主,下次涨价会是在什么时候?这个行业格局目前是什么样的?
“行业方面,目前全球六氟化钨总需求呈增长态势,公司在国际主流客户中的市占率稳步提升。”宫志刚回应称,公司六氟化钨目前主要以季度议价为主,自三季度起执行基于供需关系的自主定价,下次调价时点将根据供需状态及竞争格局等因素综合确定。
尽管公司上半年六氟化钨营收同比接近3倍增长,但经营现金流有所承压。今年上半年,中船特气经营活动产生的现金流量净额为-2.41亿元,同比下降172.19%。
对此,有投资者询问公司六氟化钨业务的应收账款、回款周期情况,以及随着新定价机制落地,公司对下半年六氟化钨业务量、毛利率的展望。
公司回应,三季度起执行新的定价机制,境内外客户沟通有序推进;下半年业务量、毛利率受客户议价节奏、原材料价格等影响存在不确定性。
《科创板日报》记者注意到,在新建六氟化钨产能推进上,中船特气在建的年产3383吨高纯硫化氢等电子气体项目,规划配套新增1000吨/年六氟化钨产能,预计2027年一季度或二季度可达到预定可使用状态。
有投资者连续提问:“当前六氟化钨产能利用率水平如何,在手订单排产情况?”公司对此表示,六氟化钨现有产能2000吨/年,产能利用率处于较高水平,在手订单比较饱满。
此外,高纯钨粉作为六氟化钨的核心原材料,未来2-3年是否存在断供风险及应对方案,也被投资者抛出讨论。
中船特气方面表示,公司与上游主要高纯钨粉原材料供应商建立了长期稳定合作关系,原料保障情况良好,在原料采购方面具备相对优势。公司凭借深度嵌入国内钨材供应链体系的先发优势,有效保障了产品的持续稳定交付。公司高纯钨粉相关的技术储备涉及公司高纯金属系列产品,与六氟化钨原料供应属于不同业务方向。
伴随着公司六氟化钨产品业绩高增,公司新晋年内大牛股,尽管近期股价有所回调,但整体震荡上行趋势明显。
二级市场表现方面,截至9月22日收盘,中船特气股价报214.61元/股,当日下跌9.84%;年内该公司股价累计涨幅达431.54%,其年内最高涨幅曾触及870.12%,当前公司总市值为1136亿元。
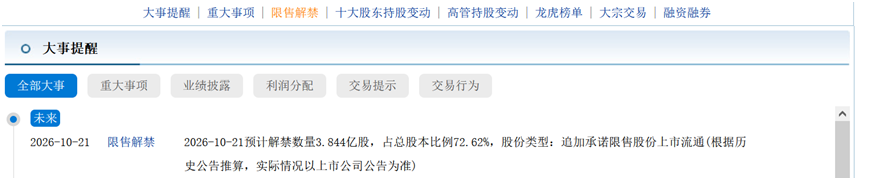
值得一提的是,中船特气近期将迎来大规模解禁。
2026年10月21日,中船特气预计有3.844亿股限售股上市流通,占总股本72.62%,这是目前市场关注的核心事件,按当前股价214.61元/股估算,解禁市值约825亿元。