

①光互联业务作为核心增长引擎,海内外产能双线提速,6.4T NPO等加速迈向商用导入阶段;
                                    ②智能感知业务正从单一温度感知向多维集成解决方案转型;
                                    ③“激光+AI”重塑高端装备的智能制造。
提到云南白药,市场的肌肉记忆始终停留在“百年品牌”与“牙膏龙头”的双重标签上。这种中药+消费的认知定式,既构筑了公司稳健的估值安全底座,也形成了估值与成长约束,使公司估值呈现“稳健有余、弹性不足”的特征,Wind一致预期前向PE长期徘徊在20倍左右,与恒瑞、百济神州等创新药龙头40-100倍的估值区间形成显著分化。
然而,这分化之下,暗流正在涌动。2026年上半年,公司实现营业收入218.84亿元,归母净利润37.01亿元、扣非归母净利润35.18亿元,创同期历史新高。更值得关注的是,报告期内研发投入达2.17亿元、同比大幅增长27.13%,增速显著高于营收与利润的增幅——这不仅仅是财务指标的跳动,更是创新布局为未来成长筑基。
随着诊疗一体化核药INR101推进至III期临床、INR102进入I/IIa期,以及首款生物创新药INB301于2026年6月拿下中美临床双许可,市场不得不直面一个新的命题:当一家坐拥95.70亿元货币资金、2026年上半年经营净现金流41.06亿元的中药龙头,开始以“错位竞争”的姿态卡位核药与全球蓝海靶点,其创新药价值究竟是“锦上添花的期权”,还是即将重塑千亿市值地基的“第二增长曲线”?
从传统业务稳态经营到创新动能培育,云南白药的价值重估已经开始。
避开拥挤赛道的“差异化布局”
创新药从来不缺热门赛道,但热门也意味着拥挤。
现如今,国内PD-1赛道国产产品已超十款,GLP-1减肥药深陷同质化价格竞争,ADC领域也日趋拥挤。对于一家从传统中药走向现代创新药的企业而言,简单追逐风口极易沦为"陪跑者"。云南白药选择的路径呈现出极强的战略定力——在前沿创新药板块,公司直接避开红海,转而将核药作为重点突破方向,同时向肿瘤恶病质等尚存巨大空白的全球蓝海领域延伸。
在核药板块,云南白药的切入点选在了前列腺癌的诊疗一体化,这条路径的差异化体现在三个层面。
首先是赛道差异化。全球癌症流行病学数据库GLOBOCAN数据显示,前列腺癌是全球男性第二大常见癌症,其中转移性去势抵抗性前列腺癌(mCRPC)患者5年生存率仅约30%。传统内分泌治疗与化疗在这类患者身上获益有限,而PSMA靶向放射性配体疗法(PSMA-RLT)已被国际指南公认为新一代标准治疗方案,临床价值明确,国内该靶点上市产品有限,供给仍存在显著缺口,诊疗一体化的国产替代空间广阔。
诺华的PSMA靶向核药Pluvicto在2025年实现全球销售额19.94亿美元、同比增长42%,充分验证了该赛道可观的商业化天花板。云南白药围绕这一靶点同步布局诊断核药INR101和治疗核药INR102,构建"诊断+治疗"的闭环,切入的正是一个竞争格局好、临床需求刚性强的蓝海。
其次是风险可控。相比小分子、抗体类创新药,核药可以更早、更直观地体现临床价值——早期临床阶段就能通过影像直观预判药物的靶向摄取、疗效与毒性,中后期失败概率因此显著下降。这意味着核药管线在进入关键临床后确定性远高于传统创新药,对于一家从中药转型创新药的企业而言,这种"可预判性"是降低试错成本的关键。
截至2026年上半年,INR101Ⅲ期临床已高效启动31家研究中心并完成75%受试者入组给药;INR102则处于IIa期临床阶段,标志着其诊疗一体化布局已跨入深度临床验证期。
再次是全产业链布局能力。核药竞争绝非单纯的分子研发,核素供应链、放射性药物场所资质以及中试质控能力,构成了极高的产业化壁垒。云南白药旗下天津云核医药已建成7个乙级非密封放射性物质工作场所及3个核药GMP-like中试车间,并通过国内外供应合作及自有设施建设强化核素保障。
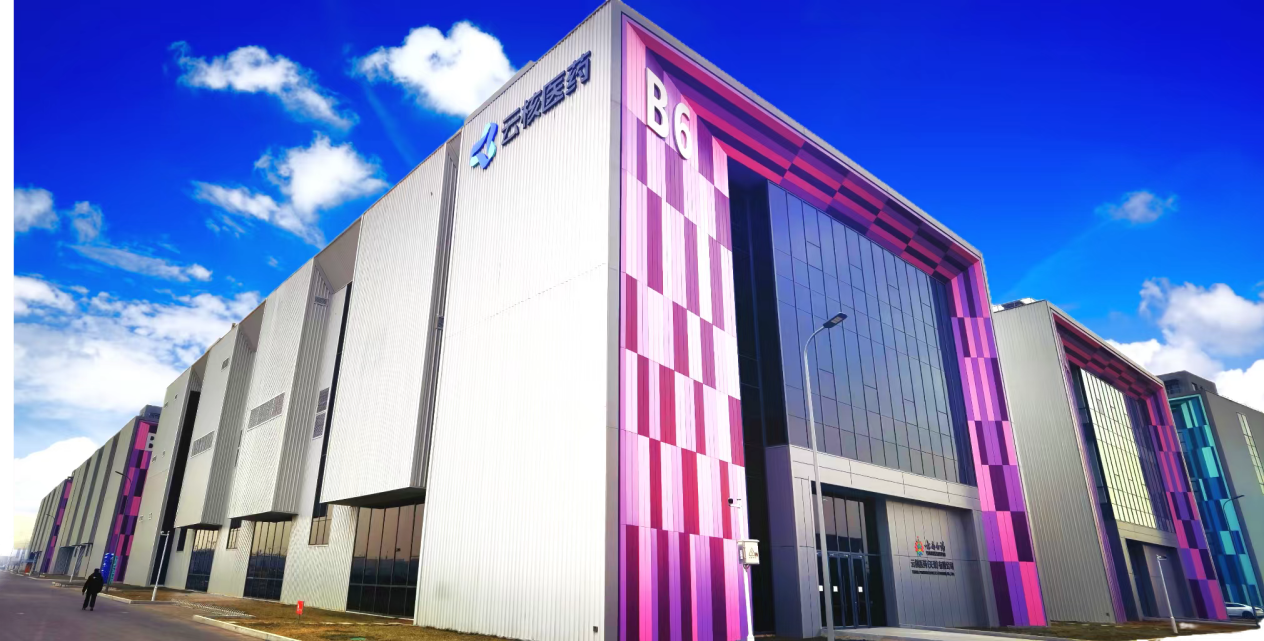
更重要的是,作为一家成熟制药企业,云南白药相比Biotech的核心优势在于下游核药房等产业转化能力的布局——公司正在补齐的不只是产品管线,更是支撑核药从研发端一路推向商业化供应的全链条基础设施底座。
与核药沿着成熟靶点向纵深布局不同,高选择性单抗INB301则体现了云南白药向蓝海适应症与全新靶点的拓展,其差异化逻辑同样可以从三个维度来看。
靶点机制层面,INB301靶向GDF-15,聚焦肿瘤恶病质。该疾病常伴随晚期肿瘤出现,可导致食欲下降、体重及肌肉持续丢失,并影响患者治疗耐受性。针对恶病质"炎症-代谢紊乱"的复杂病理特征,INB301区别于单纯改善食欲的候选药物,同时具备向其他消耗性疾病拓展的潜力,靶点的外延价值突出。
赛道层面,肿瘤恶病质目前在中美仍缺乏获批的针对性治疗药物,未满足临床需求巨大。更重要的是,生物药INB301与核药INR101、INR102并非两条孤立管线,而是共同构建了一套"肿瘤病灶诊断与治疗+肿瘤并发症管理"的全病程管线布局:INR101、INR102解决"怎么诊断肿瘤和治疗肿瘤",INB301解决"怎么让患者在治疗中活得更好",两者战略协同,覆盖肿瘤治疗的完整链条。
研发风险层面,恶病质已有国际共识的定义与诊断标准,临床终点选择亦有监管框架可循,研发路径相对可预期,降低了临床设计的试错成本。INB301于2026年3月在国内获批临床试验许可;6月又获得美国FDA临床试验许可,采用中美双报模式推进两地临床开发。云南白药中央研究院院长万五洲表示,此次获批不仅体现了云南白药研发体系全面对接国际规范的能力,也开创了集团创新管线"中美双报"的先例,为后续产品的全球研发布局积累了宝贵经验,奠定了坚实基础。
从PSMA核药到GDF-15单抗,两条路径的共同点并非"追新",而是围绕技术壁垒与未满足临床需求寻找差异化切口。对于云南白药而言,这也是创新药战略真正需要证明的第一件事:离开传统中药的优势区之后,公司能否找到属于自己的前沿创新坐标。
创新药不是“买来的”,而是“长出来的”
找到一个好项目并不难,难的是持续孵化下一个。这也是市场审视传统药企转型时更深层的疑问:几条关键管线究竟是来自阶段性的项目买办,还是背后已经形成了能够持续产出的研发体系?
云南白药近年来的研发投入给出了肯定答案。2025年,公司研发投入达到4.23亿元,同比增长21.51%;2026年上半年,公司研发投入2.17亿元,同比增长27.13%,研发投入增速持续快于整体业绩增速,创新药在资源配置中的优先级持续提升。公司持续构建以中央研究院为核心的“大研发”体系,形成了昆明、北京、上海、天津、无锡五大国内研发中心。
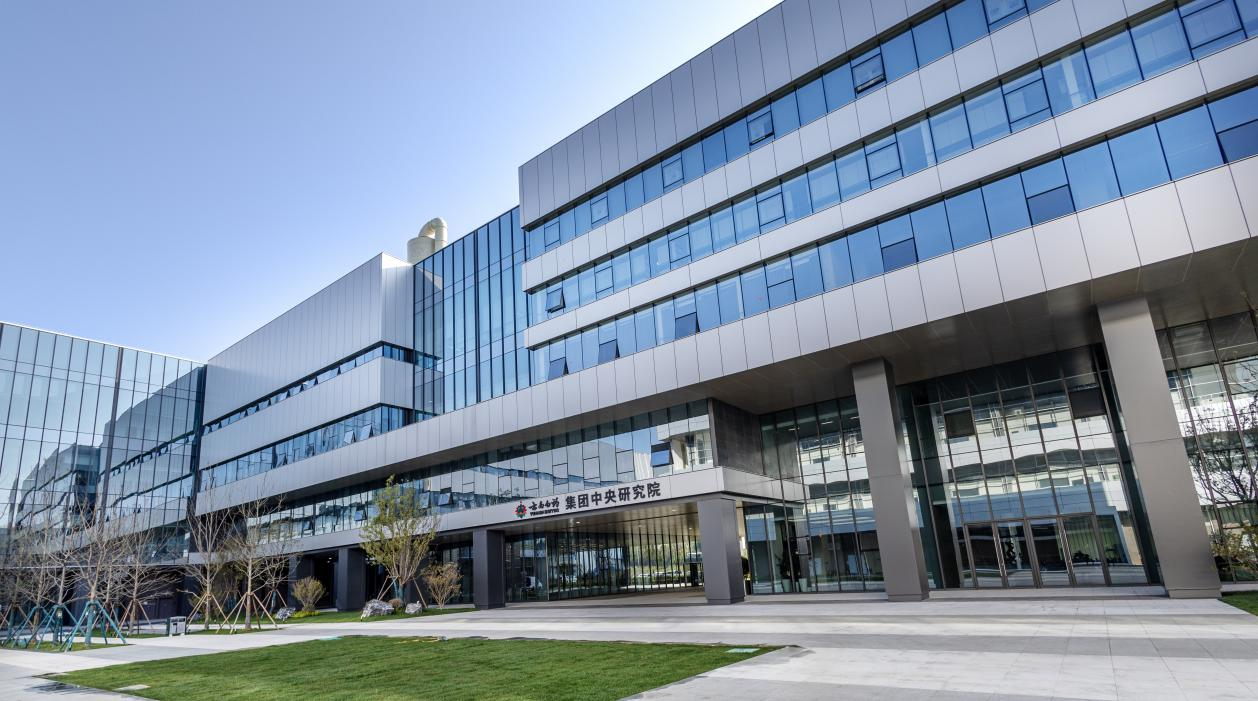
天津云核医药总经理孙亮表示,其运营团队核心成员拥有10至20年行业经验,并已覆盖工艺、分析、非临床研究等关键环节,并配置相应放射性研发场所及中试设施。这意味着从核素标记、工艺开发到临床前评价,云南白药正在把过去依赖单一项目的研发活动,逐渐沉淀为能够复用的平台能力。INR101进入Ⅲ期、INR102向治疗端延伸,也成为这套平台目前最直观的成果验证。
类似逻辑正在生物药板块复制。围绕INB301,云南白药组建了覆盖CMC、非临床、临床开发和法规注册的团队,其核心成员拥有跨国药企及国内创新药企业从业经历,负责人拥有20年大分子研发经验,CMC团队来自诺和诺德、百奥赛图等顶尖药企,临床团队硕博占比100%,且多有GSK、恒瑞等巨头的实战经验。INB301能够在2026年连续推进中美临床开发,背后体现的正是从药物发现到注册申报的协同能力。
此外,AI也开始逐步进入这套研发体系。云南白药与北京大学合作开发“云白智药-X”,并搭建AI辅助靶点发现、药物设计等平台,将算法用于靶点发现和候选分子筛选优化。据悉相关平台已经投入使用,并试图推动药物研发从经验驱动向数据驱动转变。
因此,比INR101、INR102、INB301单点突破更值得关注的,是这种“可复制”的阶梯式管线梯队。云南白药中央研究院院长万五洲表示,目前公司已形成“临床-推进-储备”的良性循环:核药板块已前瞻性布局多种实体瘤管线,生物药板块也有后续蓝海靶点的储备。云南白药正在证明,其创新药并非传统业务之外零散生长的几根枝条,而是正在建立一套能够源源不断汲取养分、持续生长的底层根系。
现金流托底、创新药向上
创新药研发的本质,是一条高投入、长周期的曲线,云南白药的特点在于,创新药从来不是它的生存支点,而是生存支点之上的增量博弈。
2026年上半年,公司经营活动现金流净额达41.06亿元,期末货币资金余额95.70亿元,资产负债率仅25.56%,资产结构保持高度健康。让这场创新转型不必为"下顿饭在哪"分心。这种"现金流托底"在核药、生物药这类需要长周期赛道尤其关键。
当然,云南白药也并未把研发希望仅仅寄托在长周期赛道,而是科学布局了短中长期的研发布局。
从短期来看,云南白药针对已上市品种的二次开发,整体呈现轻投入、快落地、重实证、强转化、优存量的鲜明特征,目前已有超20个核心品种纳入体系化二次开发框架,落地50余个细分迭代项目。二次开发不仅进一步夯实了产品临床专业性,为产品适应症拓展、临床渠道扩容、学术推广提供硬核支撑,同时也大大提升了创新成果的转化能力,让创新研发持续形成新的存量营收增量。
这种结构在A股其实是一个稀缺样本:一端是成熟业务给的经营确定性,另一端是已进入关键临床的创新药资产给的成长弹性——传统业务托住下限,创新药打开上限。
过去市场给白药定价的坐标系里,核心是保密配方、牙膏、医药商业这三样,"中药龙头"四个字背后是消费属性远大于医药属性。但随着INR101进III期、INR102和INB301相继进入临床开发,这个坐标系正在进入第四个维度——前沿创新药的管线孵化能力。这一步迈出去,白药在资本市场的话语权就从"中药板块"挪到了"创新药板块"的参照系里,估值锚的切换才有了物理基础。
当然,从临床管线到商业兑现还有相当距离。核药监管、临床数据读出、注册审批、海外开发节奏,每一步都有不确定性,现阶段显然不能把管线净值直接等价于未来收入。
对云南白药而言,未来几年因此格外关键。INR101能否完成后期临床并向注册阶段迈进,INR102能否验证治疗端价值,INB301能否在中美临床中取得积极数据,都将决定创新药究竟只是传统业务之外的一组“期权”,还是能够成长为新的业务支柱。
也正因此,云南白药创新药真正带来的想象空间,或许不在于给一家中药龙头再增加几条管线,而在于改变市场衡量这家百年药企的方式:对于这家拥有124年历史的药企而言,从“伤科圣药”到“核药先锋”,变的是技术范式,不变的是对临床价值的追寻。而资本市场,正在重新校准它的价值刻度。
