
本周A股整体呈现指数震荡分化、成长结构性占优的特征,市场整体风险偏好偏谨慎。资金持续聚焦产业政策确定性强、业绩可验证、处于底部反转的成长方向。其中半导体设备材料、创新药研发等高景气细分赛道逆势走强,走出独立结构性行情,成为本周核心主线。
在此市场背景下,《风口研报》坚持自上而下产业研判、自下而上精选标的的投研逻辑,专注挖掘产业趋势明确、技术壁垒深厚、业绩弹性充足的低位优质标的。本周覆盖标的走出强势行情,详情见下:
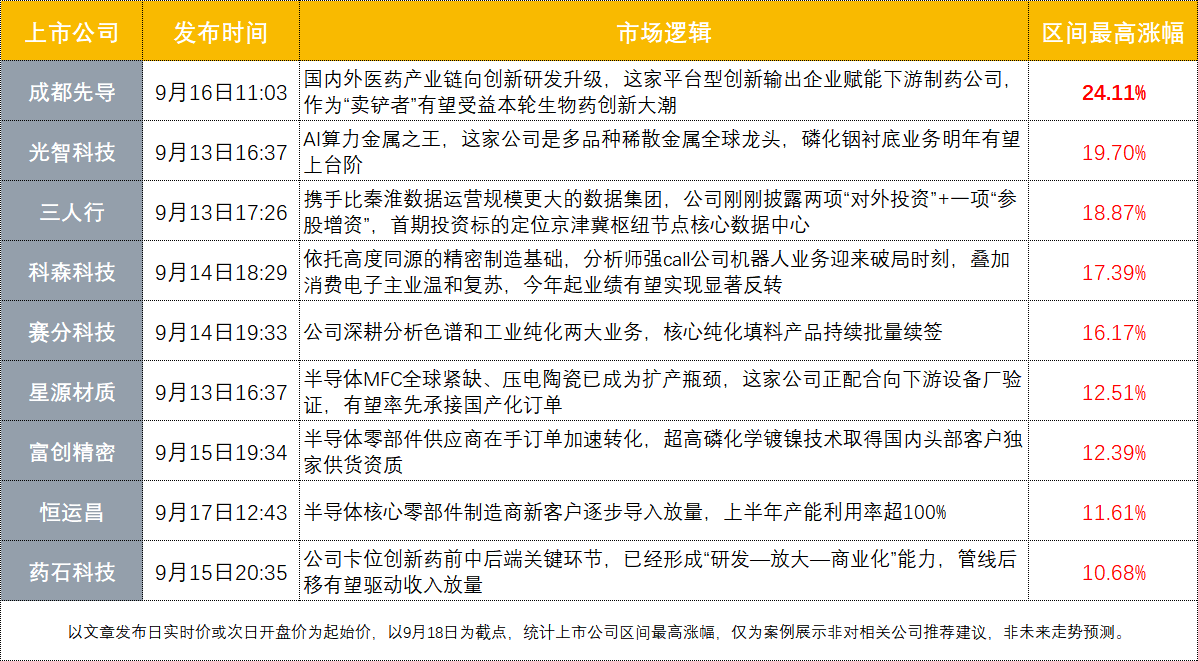 ①3日飙升20%+!国内外医药产业链全面升级,这家创新药“卖铲者”,能否持续吃尽生物药创新红利?(解读)
当前全球创新药产业迎来新一轮迭代浪潮,行业格局持续优化。国内医药行业加速告别仿制药依赖时代,全面迈入创新驱动的转型升级阶段,数千家药企创新研发需求集中释放;海外小核酸、邻近诱导药物、肽类药物等新型研发技术路径日趋成熟,带动全球临床前药物早期研发赛道景气度持续上行,具备高成长潜力的创新研发服务平台价值凸显。
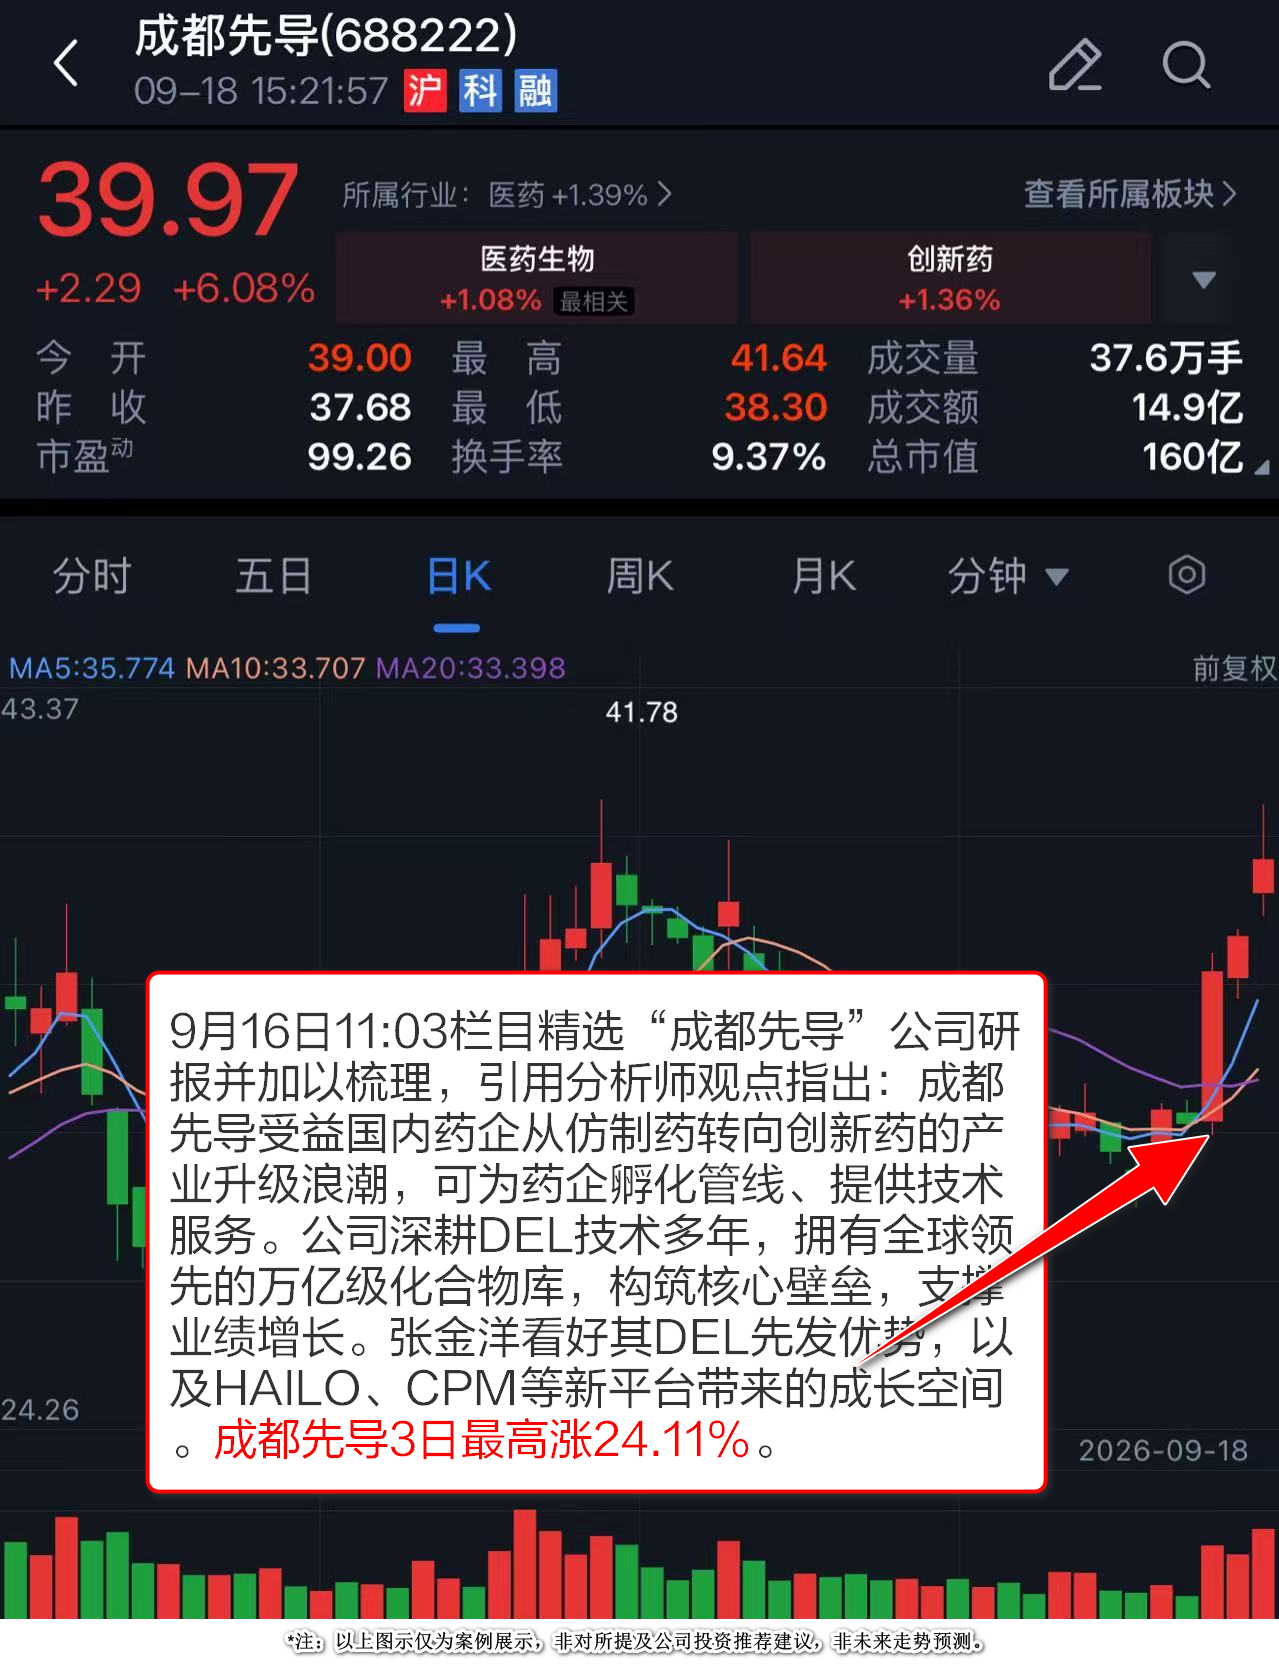
9月16日11:03《风口研报》立足上述产业大趋势,自上而下开展公司筛选与逻辑梳理,精准捕捉药企创新转型刚需,重点挖掘具备核心技术壁垒、可批量赋能下游药企的平台型“卖铲”标的,结合企业核心技术优势、差异化商业模式与专业机构业绩预测,前瞻锁定成都先导:
一、核心壁垒:DEL技术构筑全球竞争护城河
公司深耕DEL核心技术,搭建全球领先的万亿级化合物库,积累海量项目服务数据、客户资源等先发优势。同时依托DEL+AI+自动化HAILO平台、OpenDEL模式升级,持续夯实核心竞争力,筑牢业绩基本盘。
二、商业模式:平台赋能实现批量创新输出
公司聚焦药物早期研发阶段,凭借差异化底层技术,为药企提供管线培育、技术服务、新药分子筛选等赋能服务,通过服务、授权分成实现盈利,具备可复制、批量化创新输出的平台型优势。
三、成长预期:新技术赛道驱动业绩高增
除DEL核心业务外,公司布局多个新技术赛道,打开全新成长空间。机构预测2026-2028年公司营收、归母净利润持续稳步增长,长期成长确定性较强。
 ②业绩反转在即?机器人业务迎破局+主业温和复苏,该精密结构件“领头羊”4日2板
当前人形机器人产业进入量产落地关键期,特斯拉Optimus等产品迭代提速,国内机器人产业链整体景气上行。同时消费电子行业告别粗放扩张,迈入高端化、创新化升级周期,均价持续抬升,产业链盈利弹性持续释放,精密结构件赛道迎来新旧业务共振机遇。
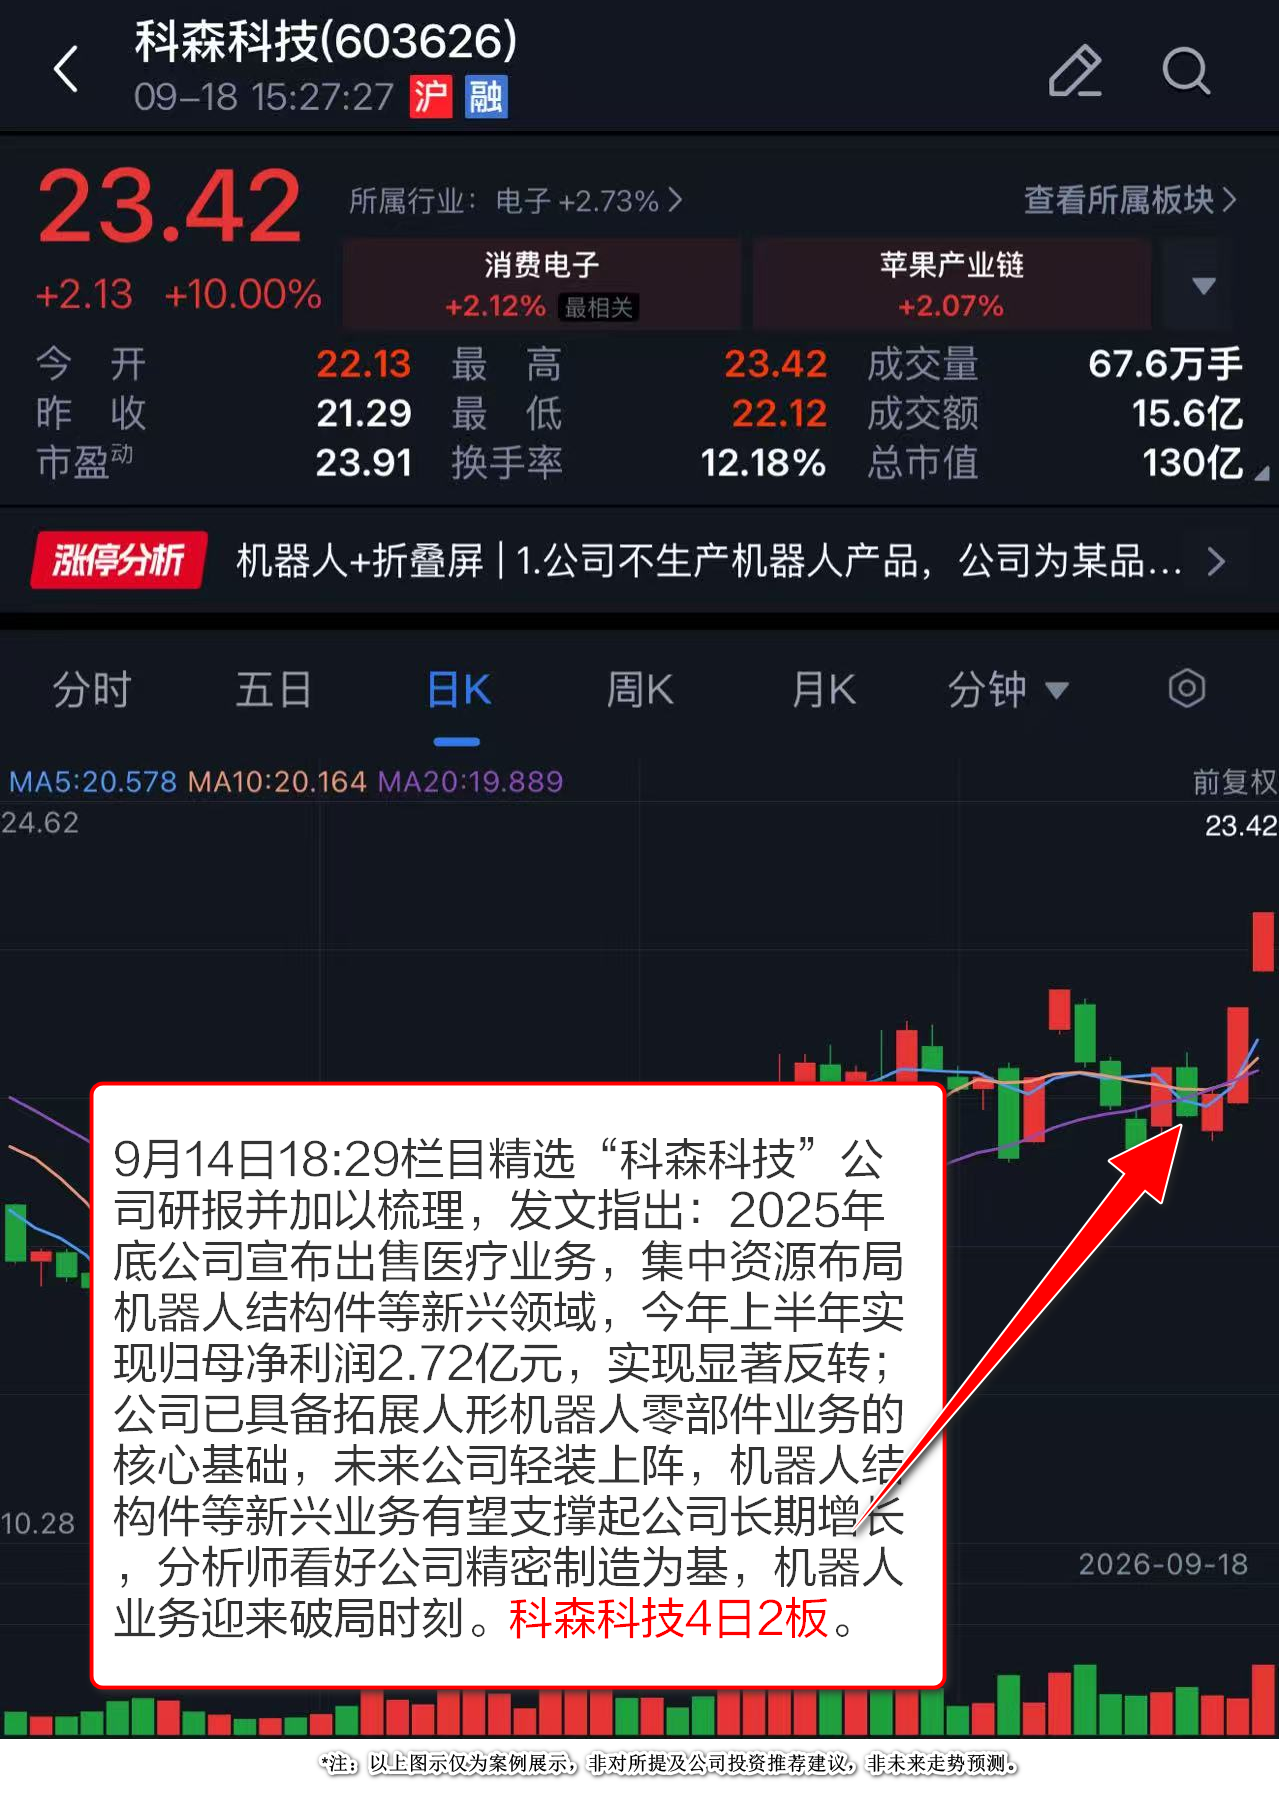
9月14日18:29《风口研报》聚焦精密制造赛道转型升级机遇,筛选主动剥离低效资产、聚焦高景气新兴赛道、具备技术迁移优势的企业,结合公司业绩反转态势与机构成长预判,前瞻挖掘科森科技的中长期价值。
一、战略轻装上阵,业绩实现拐点反转
公司原本主营消费电子精密结构件,2025年底主动出售医疗业务,优化资产结构、集中资源布局机器人等核心新兴赛道。战略出清低效业务叠加主业回暖,2026上半年公司归母净利润达2.72亿元,经营状况显著改善,为后续新业务拓展奠定扎实基础。
二、技术高度适配,机器人业务打开成长空间
机器人结构件作为核心基础零部件,行业刚需属性突出。公司深耕精密制造多年,消费电子结构件工艺与人形机器人结构件高度同源,技术迁移壁垒低、落地速度快。依托成熟的精密加工能力,公司可快速适配机器人量产需求,新兴业务有望成为核心增长引擎。
三、主业稳步复苏,筑牢经营基本盘
全球消费电子行业持续价值升级,产品高端化带动零部件盈利空间扩容。公司手握苹果、亚马逊等全球优质客户,传统消费电子业务亏损持续收窄,行业复苏叠加产品创新,为公司整体业绩提供稳定支撑,形成新旧业务协同发展格局。
四、机构看好拐点机遇,成长预期明确
机构看好公司精密制造壁垒与机器人业务破局红利,预测2026-2028年归母净利润实现阶段性高增,业绩弹性充足,短期赛道红利与长期成长逻辑兼备。
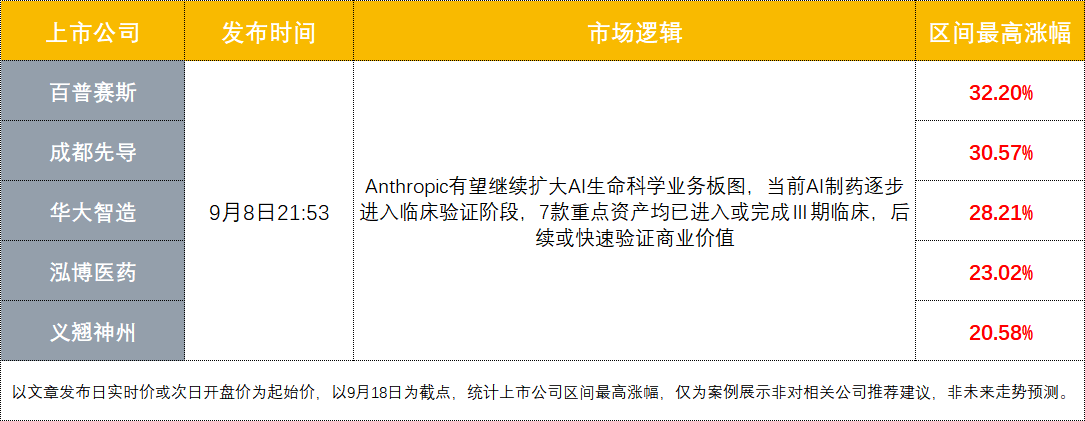
 ③跨越概念验证阶段,AI制药商业化窗口打开,哪些公司值得重视?王牌自营抢先梳理产业链+人气标杆大涨32%
当前全球AI制药产业正跨越概念验证阶段,进入产业整合与临床兑现周期。AI巨头Anthropic设立生命科学并购投资岗位,标志科技巨头深度入局。资本端融资回暖,跨国药企、AIBiotech的平台合作持续扩容,行业验证层级持续上移,商业化拐点逐步临近。
9月8日21:53《风口研报》立足全球AI+生命科学产业演进趋势,重点跟踪管线临床进展与产业资本动作,筛选具备管线落地能力、平台可商业化的标的,前瞻捕捉AI制药从技术试点走向商业兑现的投研价值:
一、产业信号:巨头战略入局,行业迈入整合阶段
AI巨头Anthropic新设生命科学BD并购岗,重心转向产业整合。资本与产业端同步升温,2024年后AI制药投融资活跃度提升,跨国药企、AI科技公司加速平台布局,行业逻辑由技术演示转向商业化落地。
二、管线拐点:完成概念验证,进入临床兑现期
AI制药已走出早期技术验证,头部资产进入Ⅲ期临床。7款重点管线将在3-5年逐步兑现商业价值,英矽智能、武田等项目具备BIC、孤儿药潜力,证明AI设计药物的研发质量,临床数据将成为行业价值核心标尺。
三、国内路径:AIBiotech依托平台与管线合作突围
国内AIBiotech以管线合作、平台授权、自研管线并行推进。伴随临床数据持续读出、头部药企合作深化,具备差异化管线推进能力与平台化服务能力的企业,有望持续获得产业资源倾斜。
 受限于文章篇幅,若需了解更多优质研报涉及的其它上市公司投资逻辑,请点击进入本栏目详情页查阅。
特别提示:本栏目为内容资讯产品,并非投资建议,栏目发布的所有内容仅供参考,据此做出的任何投资决策与本公司及栏目作者无关。