

①历次紧缩初期标普500往往承压,但拉长至一年后,整体回报通常明显改善;
                                    ②嘉信理财数据显示,房地产与可选消费在首次加息后一年相对大盘表现偏弱,金融板块则分化明显;
                                    ③高盛认为,利率上升速度同样关键,若长端收益率短期快速跳升,美股更容易出现明显压力。
财联社9月17日讯(编辑 史正丞)AI产业链的扩产热度,又一次从上游设备生产商的订单中得到体现。
高盛在9月16日发布的研报中披露,该行研究团队近日与ABF真空压膜设备行业龙头长广精机(Eternal Precision)管理层进行了交流。管理层表示,公司订单交期已从此前的2028至2029年延长至2031年,部分客户甚至主动提出支付溢价,希望缩短等待时间。
长广精机主要为ABF封装载板厂商提供设备,在中高端ABF真空压膜设备市场的份额约为95%。其订单变化因此成为观察扩产热度的重要窗口。
据知名“味精厂”兼ABF膜行业龙头味之素介绍,ABF载板内部有多层铜线路,层与层之间需要绝缘,避免短路。ABF膜就是用于这些线路之间的绝缘材料。长广精机的设备负责将绝缘膜压合到载板上,是制造高端芯片封装载板的关键设备。
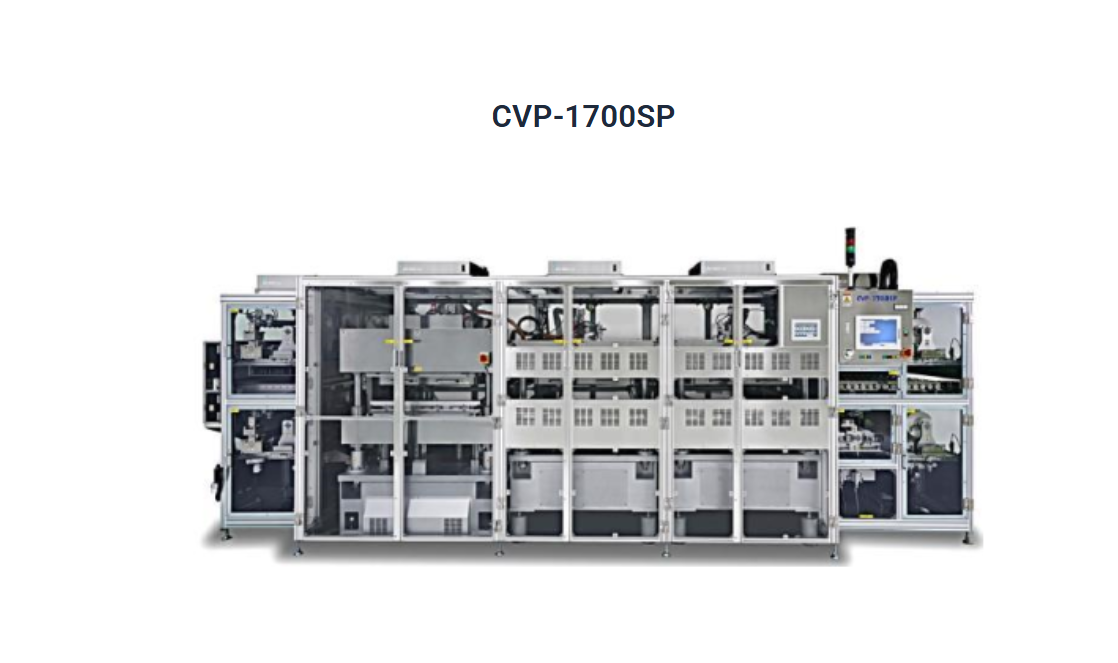
(三段式真空压膜机,来源:长广精机)
设备订单交期拉长到2031年
在交流活动中,长广精机管理层表示,公司的订单交期已延长至2031年,此前为2028至2029年。新增订单主要来自最高端的ABF真空压膜设备,即90吨三段式压膜机,原因是主要ABF客户持续扩充产能,以支持下一代ABF载板生产。
公司同时观察到,一些客户甚至主动提出支付溢价,希望缩短交期并确保设备供应。这种现象在2020至2022年的上一轮上行周期中并未出现。
长广精机表示,尽管也会考虑价格因素,但在产能分配方面,会优先考虑规模较大、合作关系较久,以及已确保ABF膜材供应的客户。
高盛团队测算称,假设长广精机于2027至2031年持续满产,延长后的交期隐含约1500台中高端设备订单需求。相比之下,公司2022至2025年的设备总出货量约为600台。这表明,ABF设备需求正在增强,同时需求正向更高端产品转移。
关键设备交期延长,也支持了高盛对ABF载板行业供需趋紧的判断。
高盛测算称,尽管行业积极扩产, 2026年下半年、2027年和2028年的ABF载板短缺比例将分别达到14%、34%和51%。
订单开始兑现,设备厂加快扩产
长广精机8月营收达到3.6亿新台币,环比增长91%、同比增长101%,创历史次高。
尽管营收强劲增长,8月合同负债(客户通常会预付订单总金额的10%—30%)仅小幅下降,表明新增接单势头依然稳健。管理层还表示,合同负债此后持续增加,目前约为8亿新台币。
管理层预计,2026年上半年与下半年营收比例约为3∶7;据研报,这对应全年营收同比增长超过50%。下半年高端设备营收占比预计将超过2025年的59%,相关出货主要服务于客户计划在2026年底或2027年投产的新增产能。
面对强劲的需求,长广精机目前计划到2027年中将年产能从264台提高至396台,增幅50%。此外,一座年产能350台的日本新厂预计于2029年建成,将替代现有日本工厂,届时公司总年产能将达到410台。
管理层表示,如果需求持续强劲,公司还可能进一步扩产,最多额外增加每年120台产能。
先进封装升级:EMIB-T设备明年出货,玻璃芯载板仍需等待
在先进封装领域,长广精机管理层表示,公司计划于2027年上半年开始交付用于EMIB-T载板的新型ABF真空压膜设备。设备供应的先后顺序,与客户掌握新技术的程度密切相关。管理层解释,相关设备的出货分配将取决于客户采用这一新封装技术的生产良率。
更前沿的玻璃芯载板距离商业化仍有一段路要走。长广精机管理层表示,目前尚无法确定其商业化时间,预计不太可能在2027到2028年实现。高盛则判断,商业化时间将在2029年以后。
玻璃芯载板也将带来设备价值量提升的机会。长广精机表示,由于需要额外配置检测设备,面向玻璃芯载板的新型压膜设备,定价预计将高于目前的高端压膜设备。
高盛认为,最先进封装载板凭借更有利的定价和利润率,有望成为载板厂商营收与毛利率的重要驱动力。
设备厂商同样期待产品升级改善盈利。长广精机管理层预计,随着玻璃芯载板压膜设备、扇出型面板级封装(FOPLP)真空压膜设备,以及晶圆级真空压膜设备等下一代产品量产,公司毛利率有望从2026年上半年的41.5%进一步提高至50%以上。
