

①今日早盘三大指数震荡走高,创业板指涨超2%,全市场超4200股飘红,其中科技股集体反弹,算力硬件与半导体两大核心赛道双双领涨;
                                    ②个股层面,早盘涨停数量为64家,封板率93%,连板股数量为11家,澳弘电子4连板。
一、【早盘盘面回顾】
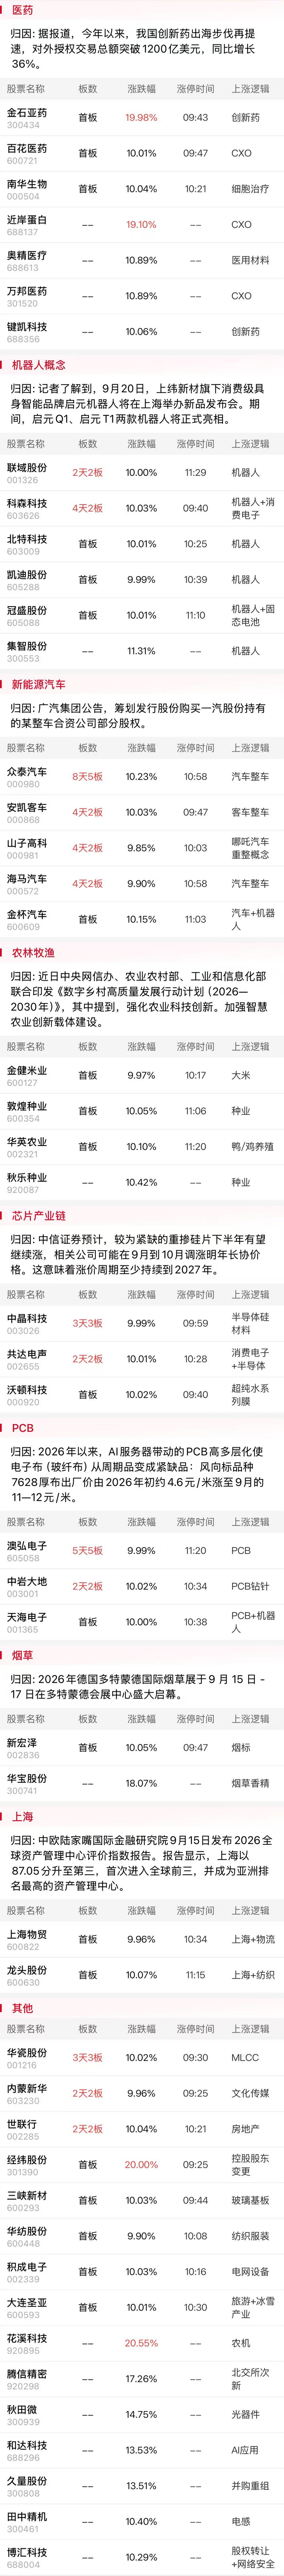
财联社9月17日讯,市场早盘冲高回落,三大指数集体收跌,创业板指此前一度涨超1%。沪深两市半日成交额1.24万亿,较上个交易日放量795亿。全市场超3100只个股下跌。盘面上,热点快速轮动,医药板块相对强势,金石亚药、百花医药、南华生物涨停,近岸蛋白盘中触及20CM涨停;汽车板块异动拉升,安凯客车、海马汽车、众泰汽车、山子高科涨停;农业金健米业、敦煌种业涨停。下跌方面,贵金属概念震荡调整,山东黄金、湖南白银、中金黄金等纷纷下挫。截至收盘,沪指跌0.36%,深成指跌0.29%,创业板指跌0.12%。
个股来看,今日早盘涨停数量为33家(不包括ST及未开板新股),封板率65%,连板股数量为8家,澳弘电子5连板,华瓷股份、中晶科技3连板,联域股份、世联行、共达电声、中岩大地、内蒙新华2连板。
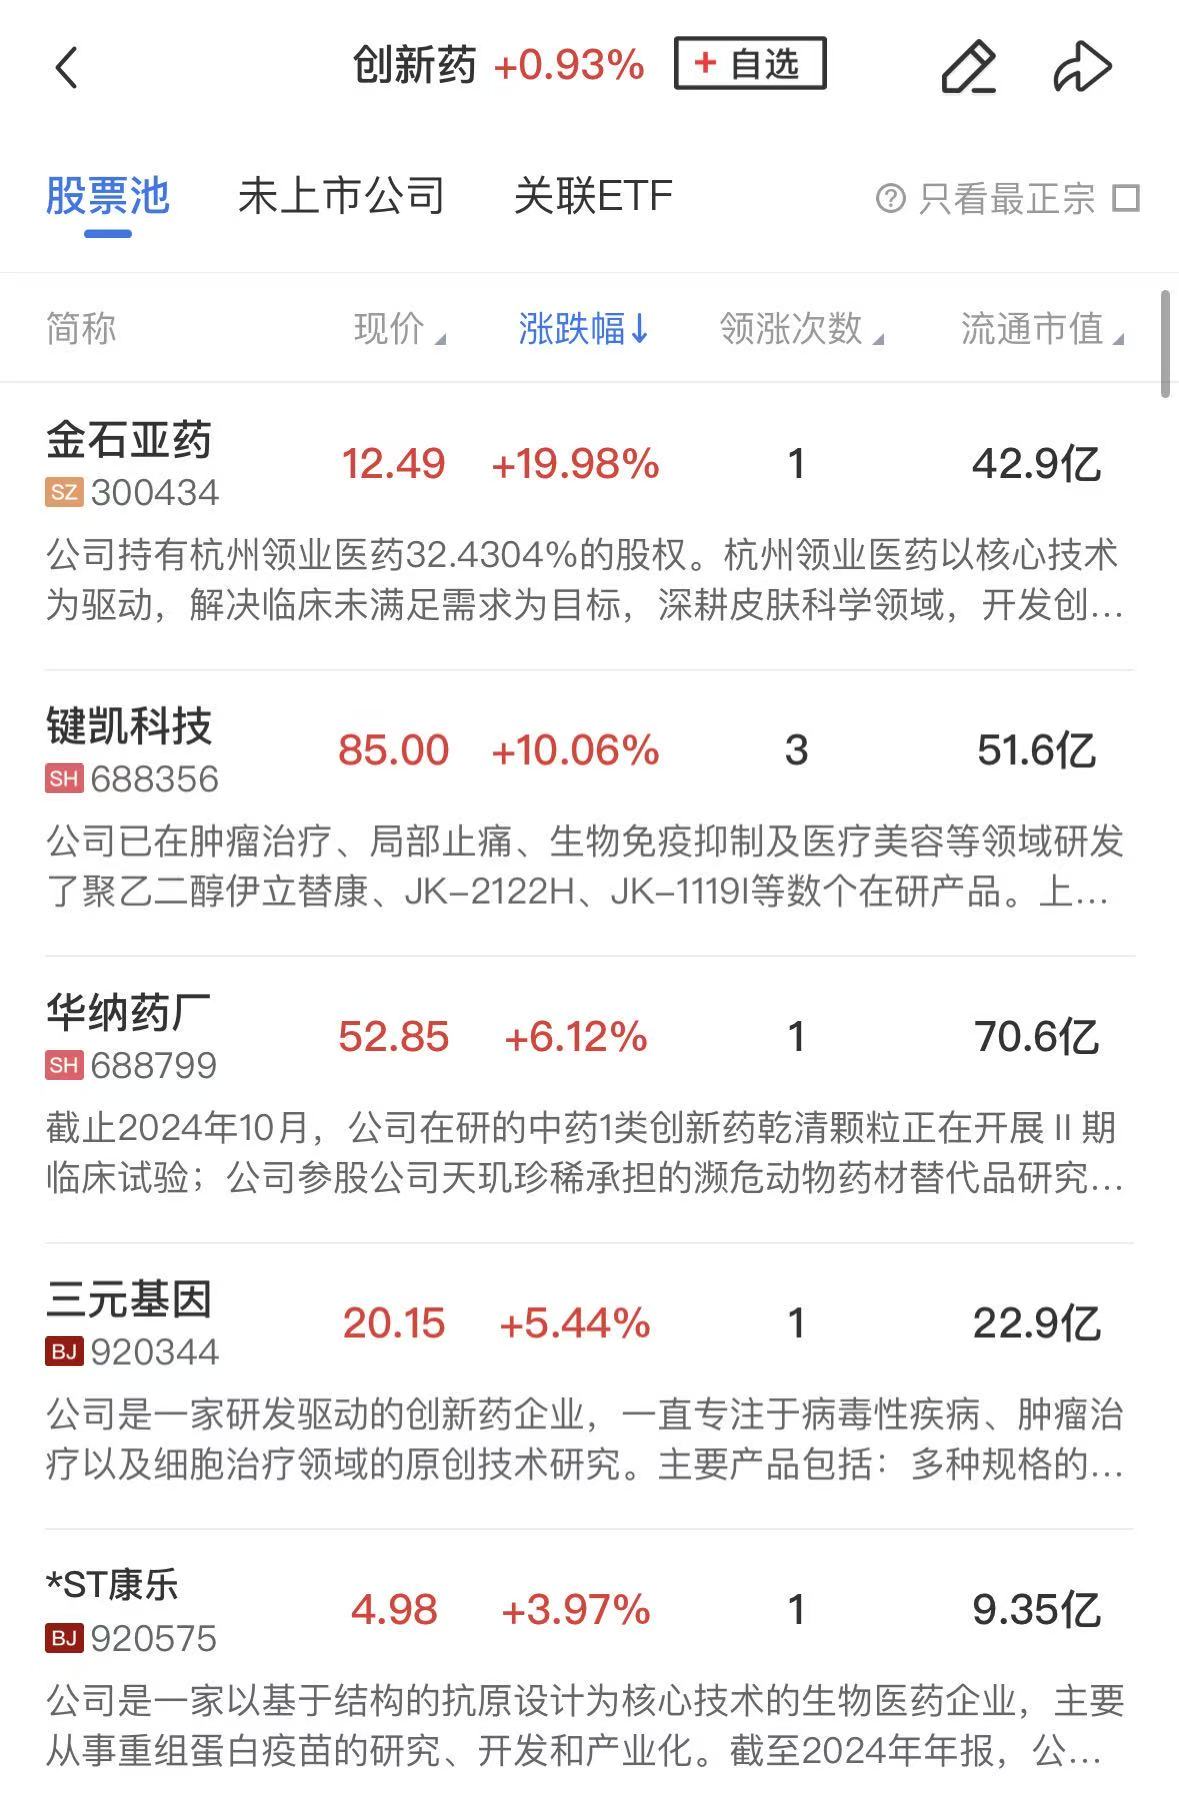
创新药、CXO概念股全线走强,金石亚药、百花医药、南华生物涨停,近岸蛋白、万邦医药、义翘神州、诺唯赞等涨幅居前。
 消息面上,金斯瑞生物科技宣布与全球领先制药企业礼来公司的AI/机器学习药物发现协作平台LiLLY TuneLab达成合作。根据协议,金斯瑞将向LiLLY TuneLab参与企业提供湿实验服务,助力其快速生成实验数据,将AI预测转化为生物学验证数据,加速候选药物评估。
浙商证券表示,AI制药已从“算法叙事”进入“临床兑现”阶段,而药物研发迭代的限速步骤在湿实验,AI提效将催生更强烈的分子验证需求;叠加多肽、ADC等新分子实体需求爆发,创新药产业链构成板块的第二条确定性增长曲线。
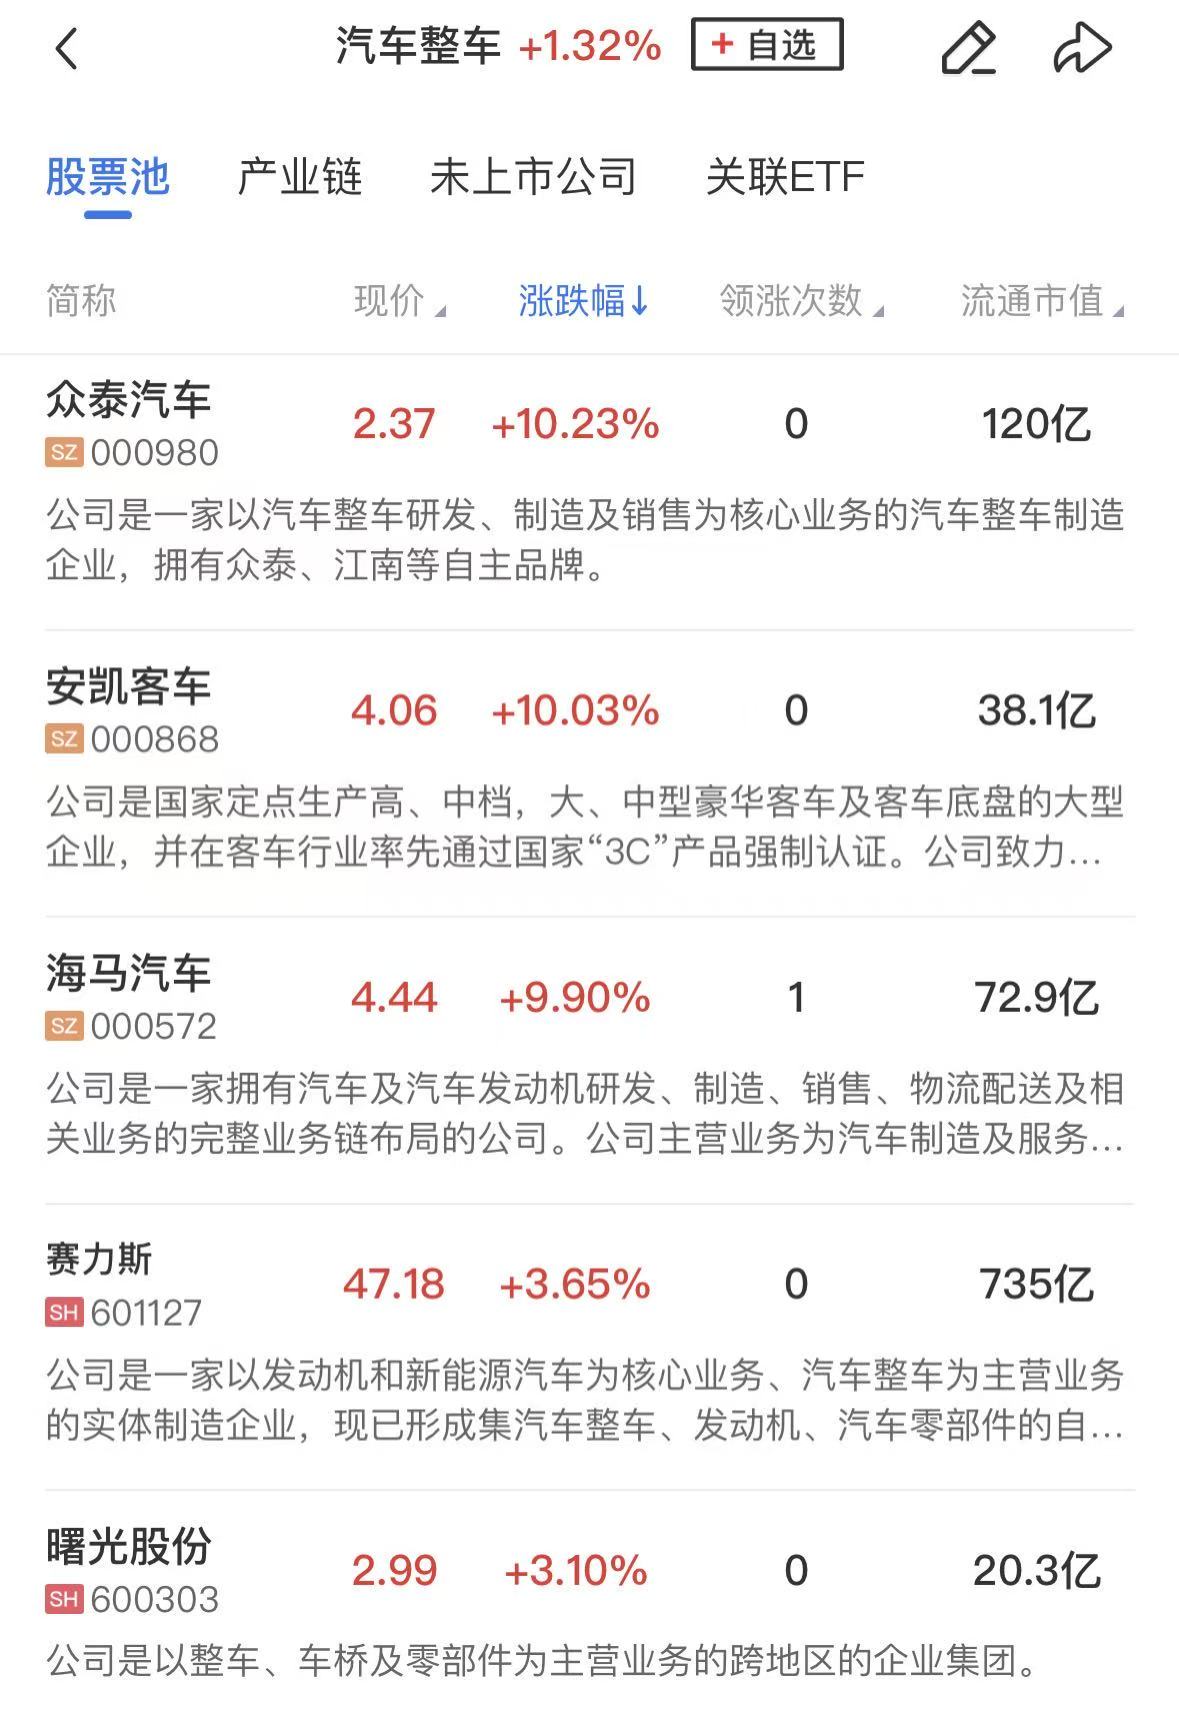
汽车板块异动拉升,安凯客车、海马汽车、众泰汽车、山子高科涨停,模塑科技、新泉股份、天龙股份、克来机电、上海汽配涨幅居前。
 消息面上,9月14日,广汽集团公告称,为促进地方国企和央企产业资源优化整合,提升上市公司经营效益,公司与中国第一汽车股份有限公司签署《意向协议》,筹划以发行股份的方式购买一汽股份持有的某整车合资公司的部分股权,并募集配套资金。经初步测算,本次交易完成后,一汽股份将成为公司第二大和具有战略影响力的股东。
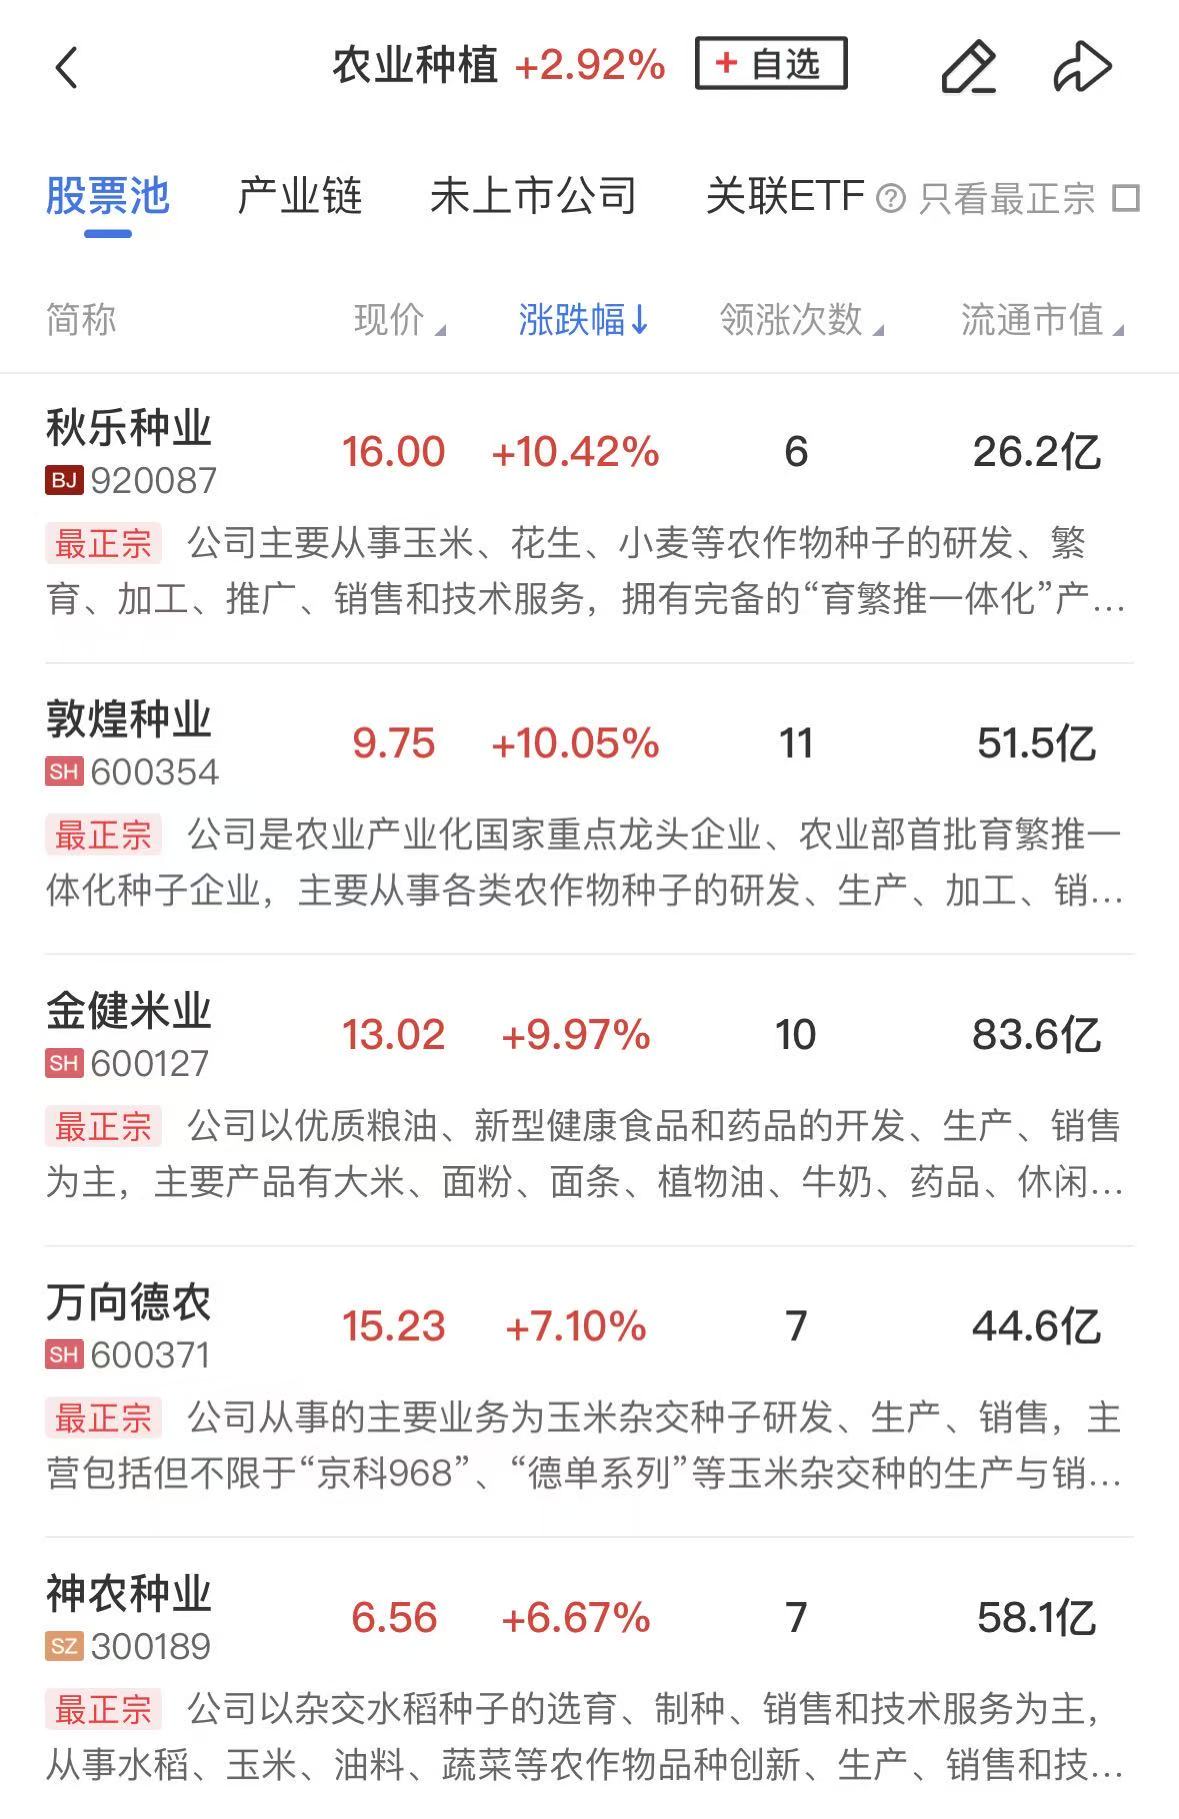
农业板块反复活跃,金健米业、敦煌种业涨停,秋乐种业、万向德农、康农种业、亚盛集团等个股跟涨。
 消息面上,中央网信办、农业农村部、工业和信息化部联合印发《数字乡村高质量发展行动计划(2026—2030年)》。《行动计划》明确,到2030年,数字乡村发展取得显著成效,乡村新型信息基础设施优化完善,乡村产业数字化、乡村建设信息化、乡村治理智慧化的整体水平明显提升,数字乡村可持续发展机制更加健全。
旅游板块同样表现亮眼,大连圣亚涨停,长白山、西域旅游、曲江文旅、张家界、西藏旅游等跟涨。
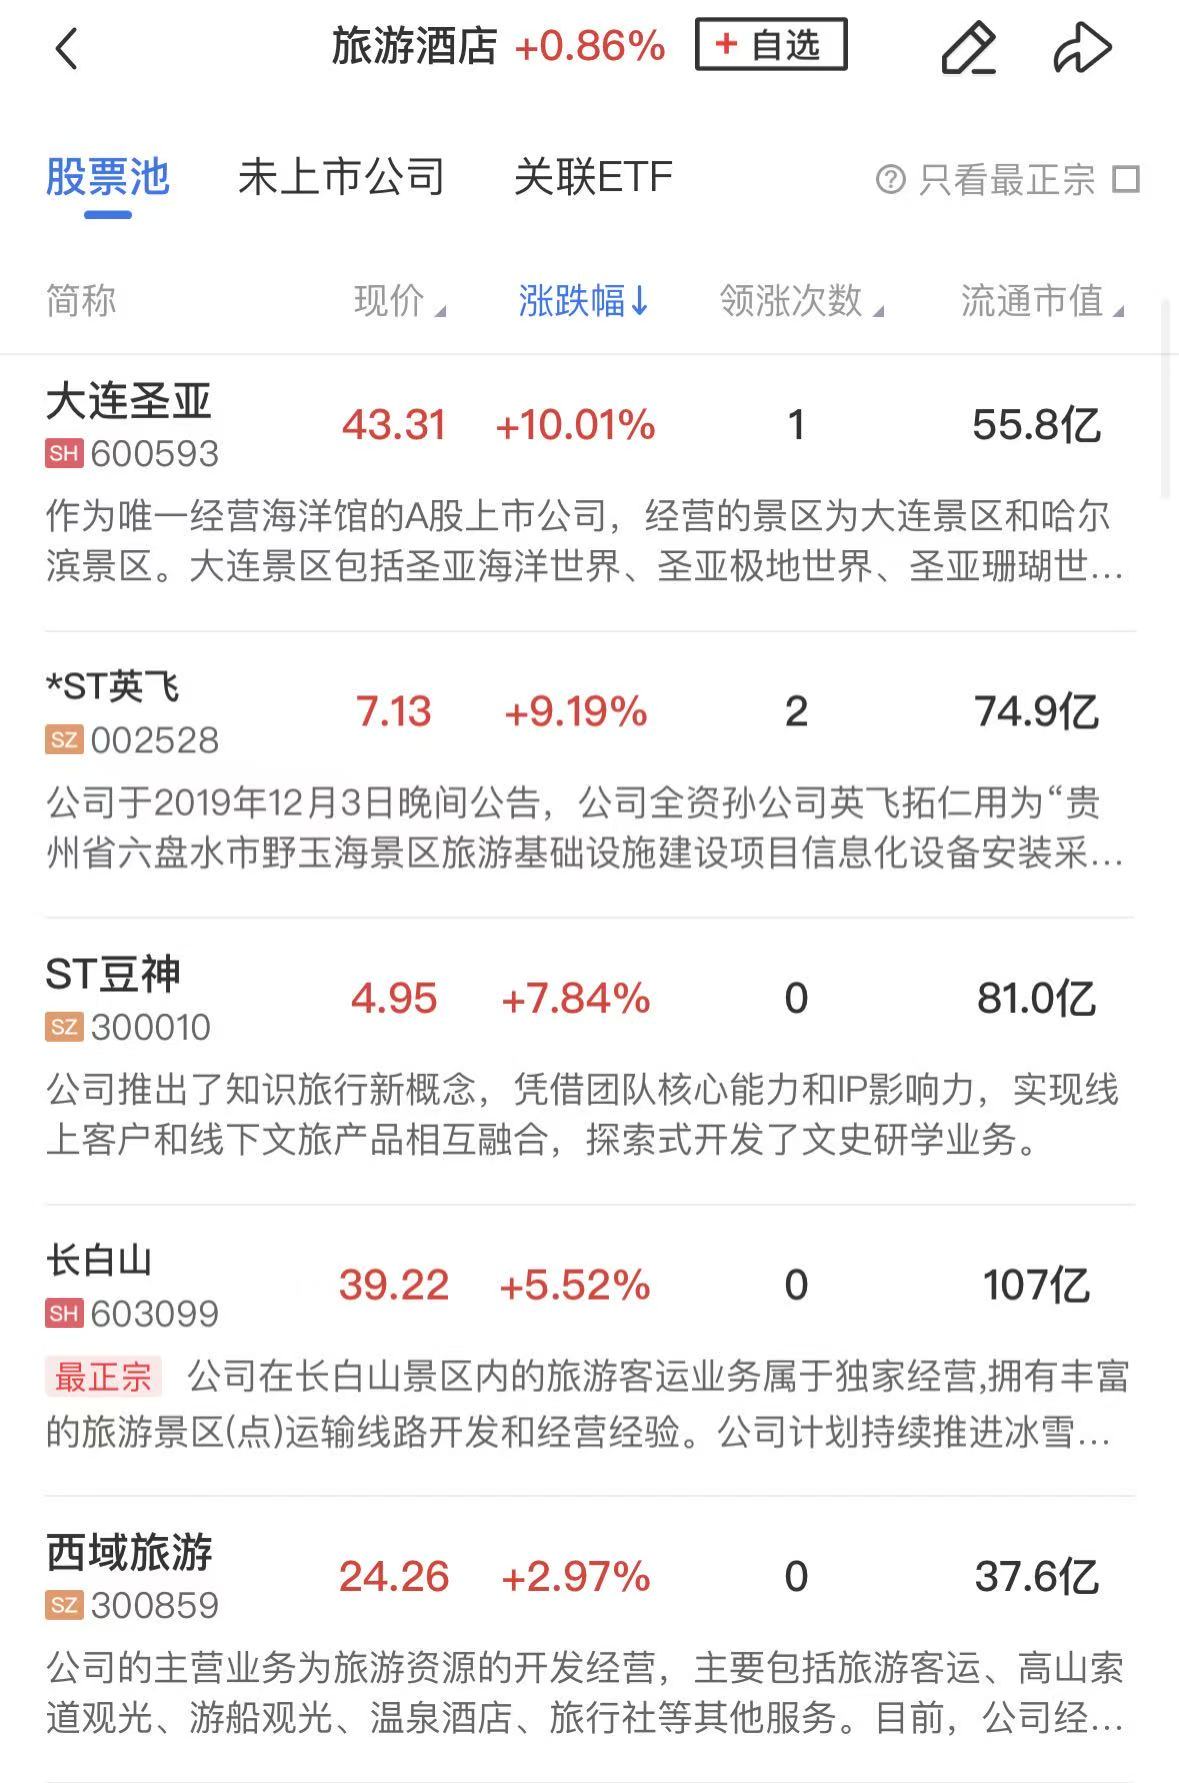 文化和旅游部近日印发《文化和旅游发展“十五五”规划》,《规划》提出,到2030年,文化强国、旅游强国建设纵深推进,文化事业、文化产业和旅游业持续繁荣,文化和旅游深度交融、相得益彰,文化赋能、旅游带动作用充分显现,人民精神文化生活更加丰富,中华文化影响力显著增强,国家软实力持续提高。
综合来看,今日早盘整体震荡整理,三大指数小幅收跌。盘面热点维持高速轮动特征,创新药、CRO 板块集体走强,农业板块迎来反弹,汽车、旅游等消费方向表现相对活跃;而前一日领涨的科技赛道内部再度明显分化。当前市场整体仍处于震荡轮动格局,但成交量能稳步抬升,反映出市场情绪与人气正缓慢修复,后续可把握板块轮动节奏,聚焦结构性机会。
午间涨停分析图
二、【市场新闻聚焦】
1、华为汪涛:昇腾960芯片将提前至2027年Q1发布
在华为全联接大会2026上,华为轮值董事长汪涛表示,昇腾960芯片提前就绪,实现性能翻番。其中,昇腾960DT将于2027年Q1发布,比原计划提前三个季度;昇腾960PR将于2027年Q3发布,比原计划提前一个季度。后续将坚持一年一代的演进节奏,昇腾970计划2028年发布,昇腾980计划2029年发布。
2、美联储加息25个基点 为2023年7月以来首次加息
美联储宣布将联邦基金利率目标区间上调25个基点,将基准利率上调至3.75%-4.00%。这是美联储自2023年7月以来首次加息。决策者们一致通过了该决定。美联储表示此举将推动通胀更快回归2%的目标。
