
财联社
财经通讯社
打开APP
【风口研报·公司】这家公司的半导体先进封装材料业务开始放量,部分应用于高算力芯片散热、存储领域并海外客户,新品导入进程持续提速;另有公司产品有望成为高性能液冷方案中的最优配置,且产能达产在即
①这家公司的半导体先进封装材料业务开始放量,部分应用于高算力芯片散热、存储领域并海外客户,新品导入进程持续提速;
                ②有望成为高性能液冷方案中的最优配置,公司产品成功入选省级装备名单且千台产能达产在即,叠加在PCB环节的布局,或率先受益于需求起量。

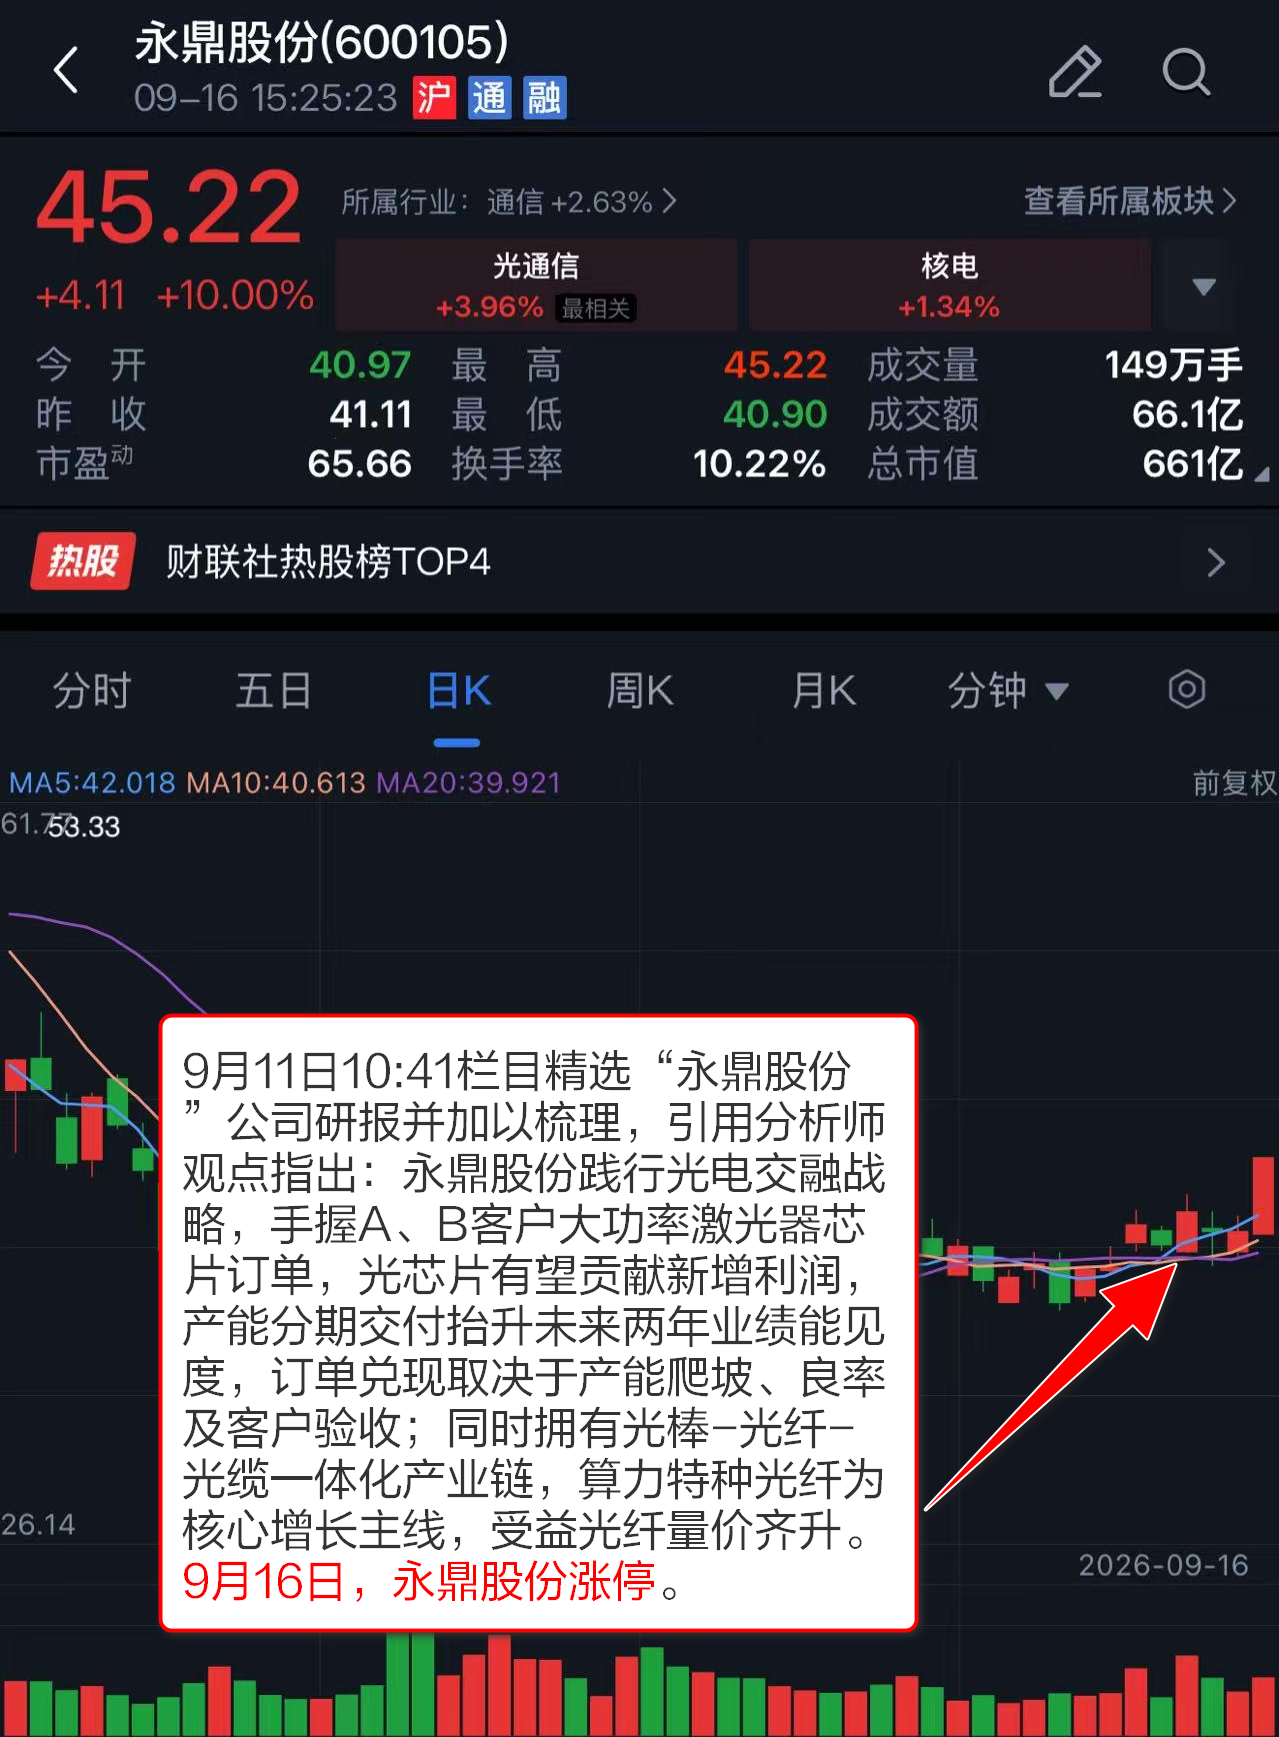
往期回顾:9月11日10:41《风口研报》精选“永鼎股份”公司研报并加以梳理,引用分析师观点指出:永鼎股份践行光电交融战略,手握A、B客户大功率激光器芯片订单,光芯片有望贡献新增利润,产能分期交付抬升未来两年业绩能见度,订单兑现取决于产能爬坡、良率及客户验收;同时拥有光棒-光纤-光缆一体化产业链,算力特种光纤为核心增长主线,受益光纤量价齐升。9月16日,永鼎股份涨停。
注:本产品为内容资讯产品,并非投资建议。以上内容仅为资讯价值展示非对相关公司的推荐建议,非未来走势预测。投资有风险,入市需谨慎。
财联社声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
商务合作
相关阅读
热门解锁
立即订阅