

①地缘政治冲突加剧全球能源供应短缺,从美国墨西哥湾运200万桶原油到中国的VLCC租赁费截止周二高达4480万美元创历史新高,较2月底伊朗战争爆发前涨超150%;
                                    ②霍尔木兹海峡等多地航运通道运力下降,叠加巴拿马运河通行受限,正让全球能源供应链愈发脆弱。
财联社9月16日讯(编辑 潇湘)与美联储会议日期挂钩的利率互换合约显示,交易员认为美联储今晚将联邦基金利率目标区间,从目前的3.5%–3.75%区间上调25个基点的概率约为94%。这意味着美联储今晚加息,几乎已被业内板上钉钉。
而对于外汇市场而言,这无疑也引发了一个疑问——决定着全球众多资产命运的美元指数,是否会在美联储启动加息后步入一段升值周期呢?从近来汇市的行情波动看,随着9月加息预期被迅速点燃和锁定,美元指数在过去一周也快速上涨,最新交投于99.70附近,再度逼近了100大关。
对此,嘉盛集团在周三发布的最新报告中表示,市场当前普遍预计美联储将在周三开启的不单是一次性的利率微调,此举正被视为一轮实质性紧缩周期的开端。这将与今年早些时候的情况形成鲜明逆转——在美伊战争爆发前,市场当时仍在为美联储可能进行多次降息定价。
而回溯历史,嘉盛集团认为,尽管短端利率有望出现显著上升,但历史经验表明,这并不一定意味着美联储首次加息后美元就会走强。
从降息到加息
嘉盛集团指出,在9月联邦公开市场委员会(FOMC)会议临近之际,市场已将加息概率定价在90%以上,这几乎意味着加息已成定局。若美联储按兵不动,其公信力将遭受重创,反而可能引发美元及长端美债收益率的大幅波动。
与此同时,假定美联储周三确实上调利率,市场也相信这不会仅仅是像1997年那样的一次性调整。在美伊战争爆发前,市场定价曾一度仍倾向于今年将多次降息。而此后市场预期已彻底逆转,目前普遍预期将多次加息,且截至明年6月的收益率曲线显示预计总计将加息四次。
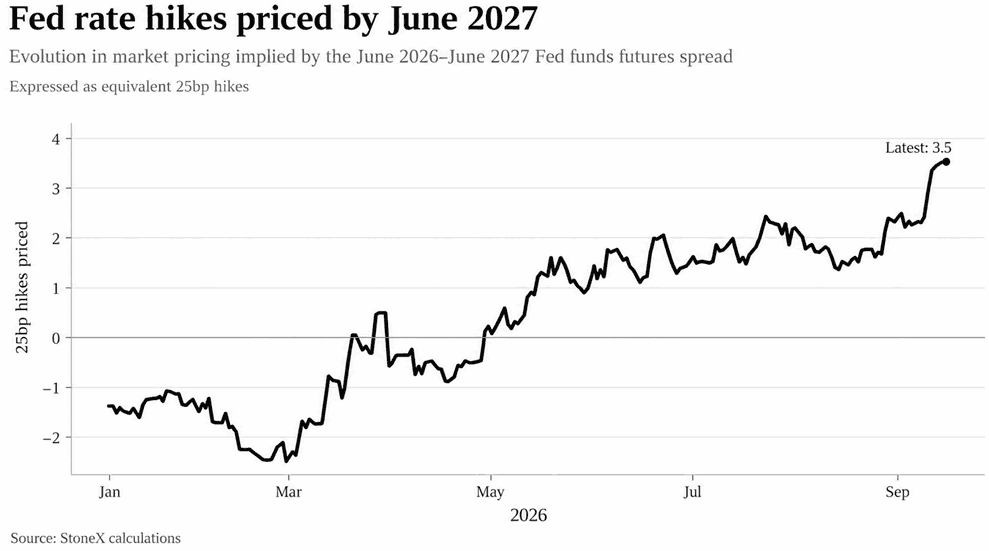
若这一最新预期成真,将完全逆转美联储在2025年的宽松政策,甚至利率最终的高度犹有过之。
现代史上的六次类似紧缩周期
随着实质性紧缩周期的预期已被市场消化,一个显而易见的问题是:在过去美联储类似的重启加息前后,市场表现如何?
为了使比较具有参考意义,嘉盛集团回顾了自1994年以来首次加息发生在前一次降息至少六个月之后的案例。由此筛选出六个周期:1994年、1997年、1999年、2004年、2015年和2022年。
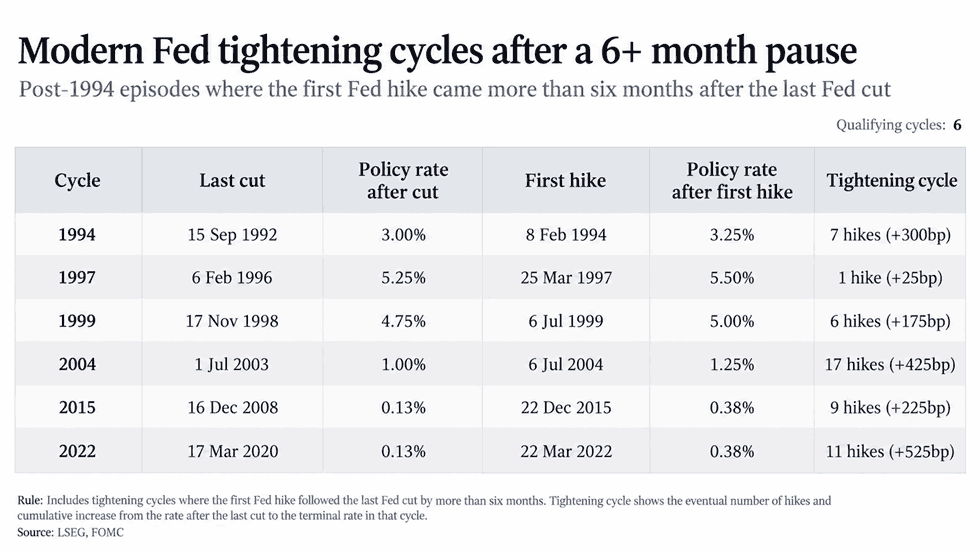
各周期的最终紧缩力度存在显著差异,但除1997年外,其余均标志着更广泛加息周期的开始。在1997年那次案例中,美联储仅进行了一次25个基点加息的调整。
2年期美债收益率通常会持续攀升
如果市场对加息的定价准确,且美联储即将开启又一个实质性(虽然规模可能相对较小)的紧缩周期,那么历史数据能为美国2年期美债收益率在首次加息前后表现提供有用的参考。
嘉盛集团发现,在所有六个周期中,首次加息时的2年期美债收益率均高于三个月前,这表明短期利率已因预期政策收紧而提前上行。此次人们也看到了大致相同的情况:随着市场开始将多次加息纳入定价,2年期美债收益率在预期加息前持续走高。
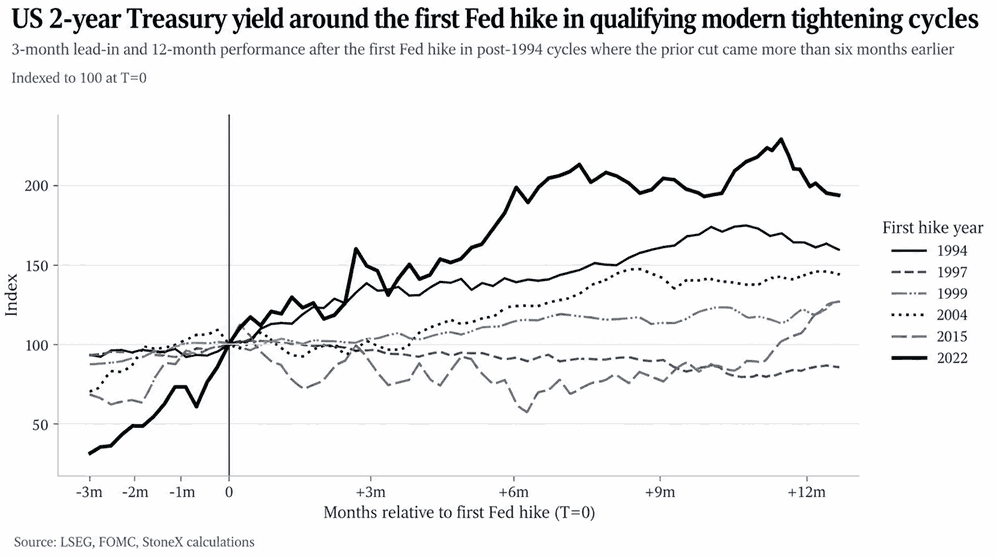
而首次加息后,2年期美债收益率的走势则有所分化。但比较明显的是,在规模较大的紧缩周期中,收益率走势大体上会再度上行。最明显的例子是1994年、2004年和2022年,随着美联储大力加息,2年期美债收益率持续大幅攀升。
美元走势则存在不确定性
而在美元走势这块,尽管在以往紧缩周期前夕,美元大体上会跟随短期债券收益率走高,但下图中显示的历史表现却差异极大。在多次情况下,即便短期收益率持续攀升,美元指数依然走软,这表明美联储更紧缩的政策与更高的短期利率,并不总能为美元走强提供动力。
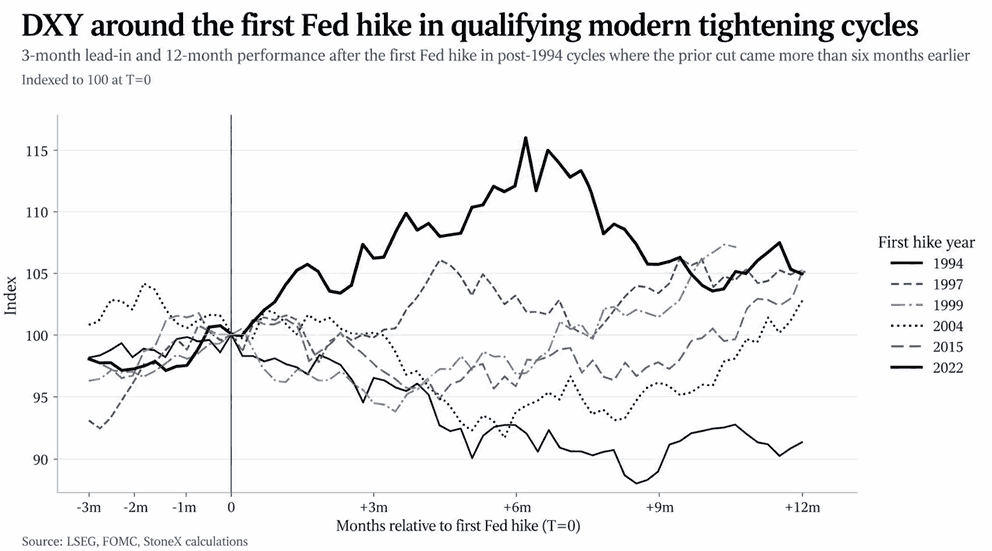
嘉盛集团尤其把目光放到了两个周期上——1994年和1999年。
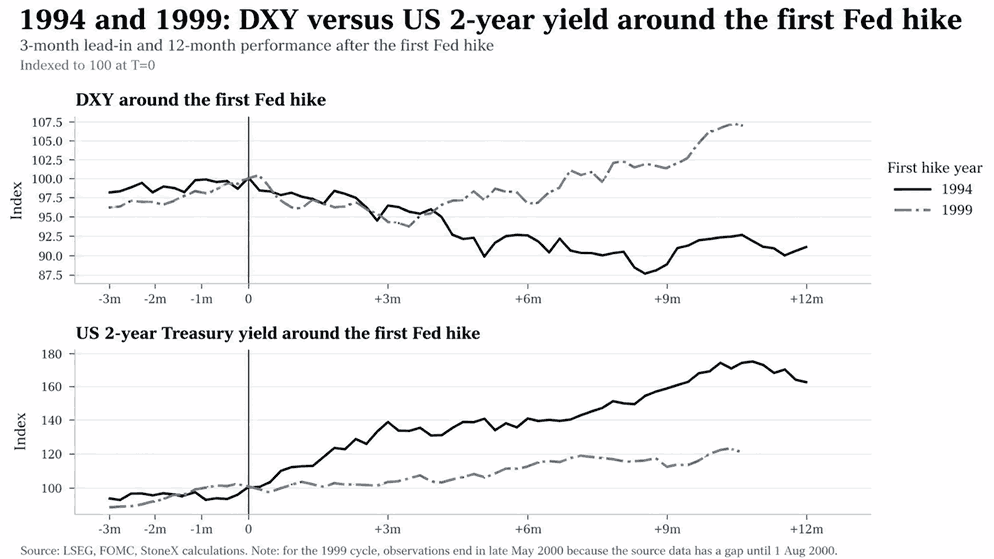
这两个周期与当前市场定价的相关性远高于其他周期——当时美联储均是在利率水平已接近中性区间的背景下开始收紧政策的,这与2004年、2015年和2022年所处的紧急紧缩环境大不相同。
在这两个周期中,首次加息后2年期美债收益率均继续走高,但美元指数一开始则呈现相反走势。这种分歧在1994年尤为明显,当时即便美联储展开了后来被证明是极其激进的紧缩周期,美元仍实质性走弱。
1994年,市场越来越质疑美联储是否已落后于政策曲线。即便时任主席艾伦·格林斯潘启动了后来被证明是激进的紧缩周期,债券市场仍遭受重创,美元依然大幅走弱,这表明仅靠加息不足以支撑美元。
1999年的那轮加息或许更值得关注,因为它与当前环境存在一些相似之处。美联储当时是在经历了一段“保险性降息”之后开始转向收紧政策的,这与我们本次所见的前一轮宽松周期十分类似——即在对劳动力市场状况恶化的担忧中实施了降息。
此外,随着互联网浪潮升温,美国当时正处于重大技术转型的早期阶段,并伴随着对科技领域的大规模投资浪潮。这与当前的AI建设有着明显的相似之处,新一轮的科技突破正在驱动庞大的资本支出,并塑造着对经济增长和生产力的预期。
如何看待当前美元指数与前端利率的高度挂钩?
在进入这一大概率到来的紧缩周期之初,嘉盛集团看到在多个短期至中期时间窗口内,当前美国短债收益率与美元指数之间存在异常强烈的正相关关系。
两者的四周相关系数目前在+0.78左右,八周相关系数在+0.79左右,十二周相关系数在+0.79左右。在可追溯至1992年的统计中,八周相关系数目前位于所有历史读数的第94百分位附近,十二周相关系数则位于第97百分位附近。
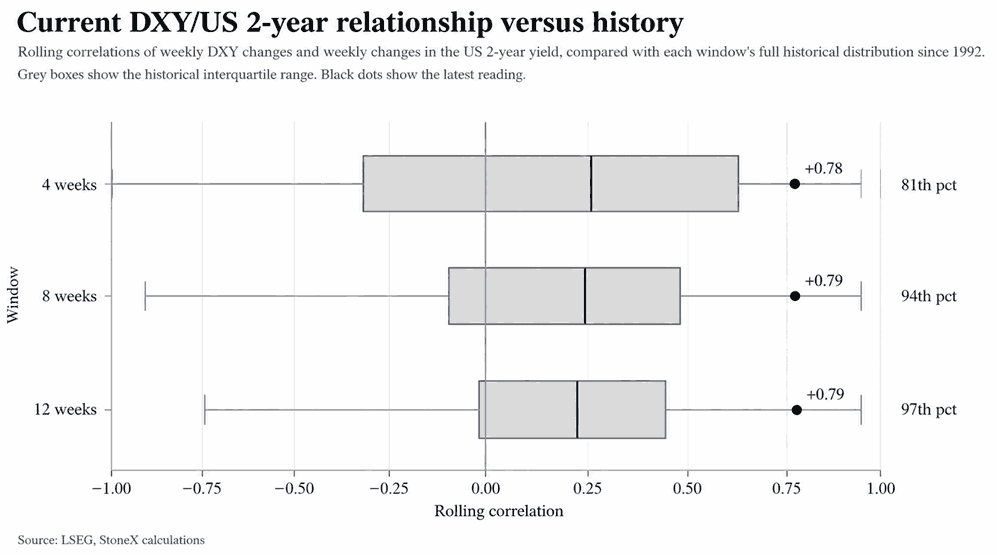
从历史上看,在美联储实施首次加息后,2年期美债收益率通常会继续走高。因此如果当前的相关系数得以维持,从方向上讲也将预示着美元面临上行风险。
但这本身是一个很大的假设前提。嘉盛集团指出,关联性会随时间发生显著变化,大幅减弱,有时甚至完全消失。此前的紧缩周期已提供了多个短端收益率持续攀升而美元指数并未朝同方向变动的先例。因此,尽管当前两者的关联异乎寻常地紧密,但如果美联储确实开启紧缩且2年期收益率再次走高,直接假设这种关系会继续保持仍将是极其武断的。历史表明,这种关联绝非必然。
无独有偶,国信证券在上周末发布的研报中也倾向于认为,美联储加息并不意味着美元必然将走高。国信证券根据美国经济、通胀和就业情况构建抗通胀压力指数,将美联储加息周期分为两类:抗通胀型加息(1983-84、1987-89、1999-2000和2022-23年)以及预防型加息(1994-95、1997、2004-06和2015-18年)。
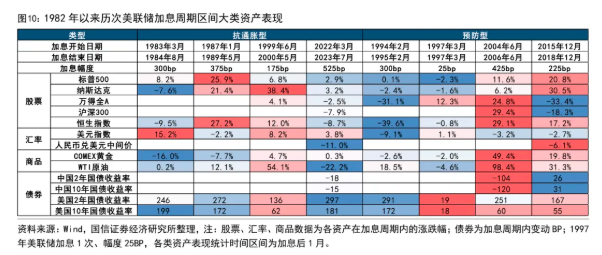
国信证券指出,在预防型加息周期中,美元指数平均下跌3.5%。而在抗通胀型加息周期中,美元指数平均上涨6.3%。这表明高通胀环境下,更高利率维持时间及避险需求更易支撑美元。
