

①美财长贝森特支持特朗普提议:若共和党守住国会两院多数席位,将向美国约2.7亿成年人每人发放5000美元支票;
                                    ②贝森特称可在不增加财政赤字的情况下推行该计划,未透露成本抵消方式;他承认10年期美债收益率上升反映出解决财政赤字的必要性,近期国债回购行动取得成功。
财联社9月15日讯(编辑 赵昊)Meta Platforms股价年内经历了一轮过山车行情,投资者对这家科技巨头能否成为人工智能领域重要参与者的信心不断变化,其股价也随之反复涨跌。
但在Meta就围绕其社交媒体业务的诉讼达成和解,并推出旨在帮助普通用户自动完成日常任务的Muse AI智能体后,看多者开始押注该股可能已经蓄势待发,有望迎来一轮持续性突破。
Potomac Fund Management联席首席投资官Dan Russo表示,“消除法律层面的利空因素,再加上在热门叙事下推出一款积极的产品,这无疑足以推动趋势在早期阶段发生改变。”
Russo补充称,“我们此前已经看到多次逆势反弹最终熄火并逐渐回落。接下来关键在于能否延续这一势头,并确认趋势正在发生变化。”
Meta股价较8月低点已经累计反弹超20%,本月有望录得自2025年5月以来最大单月涨幅。不过,这轮反弹与Meta今年此前经历的几次行情颇为相似。
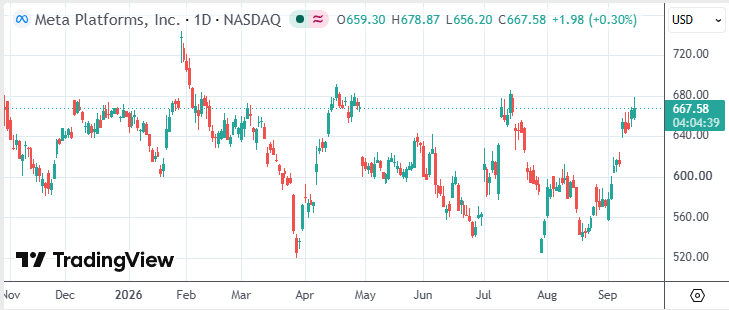
年初至今,Meta股价已出现4次从低点到高点涨幅至少达到20%的反弹。然而,每一次反弹持续时间都不长,而且随着行情反复,Meta股价每次反弹所触及的高点都低于前一次。
因此,Meta股价今年迄今基本持平,远远落后于纳斯达克100指数约15%的涨幅。Russo认为,如果要证明Meta最近这轮上涨具有持续性,股价必须“持续突破700美元”。
对于多头而言,Meta以180亿美元就社交媒体诉讼达成和解,消除了困扰股价的一大不确定因素。Meta此前自行估算,如果该案最终败诉,公司可能面临最高1.4万亿美元的罚款。
摩根士丹利分析师Brian Nowak认为,Meta目前的股价走势与谷歌2025年末所面临的情况颇为相似。当时,谷歌在一宗持续多年的反垄断诉讼中获得有利裁决,随后又密集推出一系列新的AI产品。
自反垄断案获得有利裁决以来,Alphabet股价已经飙升超过50%,成为同期表现最好的“七巨头”股票。
Nowak在上月报告中写道,Meta目前已经具备持续推出新产品的条件,“这些产品合计可能为每股收益(EPS)增加10美元以上”。“我们认为目前Meta的股价尚未反映这些因素。”
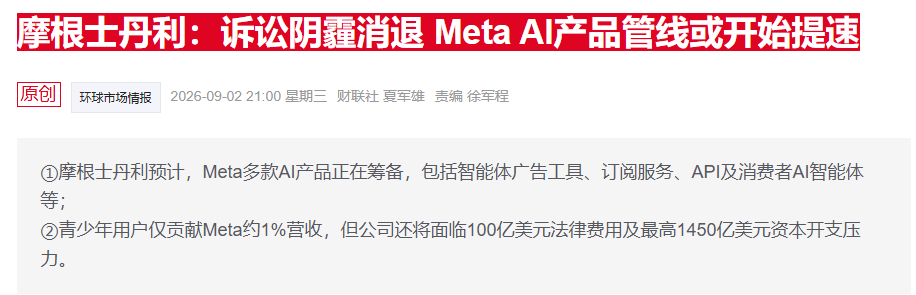
摩根大通上周也将Meta股票评级上调至“增持”,理由之一是Muse取得了“强劲的早期进展”。分析师Doug Anmuth表示,Muse最初的成功表明Meta完全有能力利用其约40亿用户基础,推出由消费者需求驱动的AI产品。
Anmuth还表示:“随着Meta开始推出前沿模型,以及广告业务之外更多由AI驱动的产品,公司仍处于早期阶段,因此股价仍存在可观的上行空间。”
Meta的估值也可能帮助其吸引投资者。按照估值指标来看,Meta是“七巨头”中仅次于英伟达的低估值股票。目前Meta未来12个月预期市盈率约为18倍,低于过去10年的20倍平均水平,也比2025年的峰值低逾30%。
不过,对于Meta投资者而言,一个挥之不去的担忧仍是公司在AI领域投入的数千亿美元资本支出。Meta今年的资本支出预计将翻倍至接近1400亿美元,2027年还可能进一步膨胀至接近2000亿美元。
这家曾经拥有强劲现金流的公司预计今年将出现63亿美元的负自由现金流,到2027年,这一数字可能进一步扩大至近300亿美元。
Hyphen Wealth Management首席投资官Cyrus Amini认为,仅这两个因素就足以让投资者对Meta股价当前的上涨趋势能否持续保持怀疑。
“Meta的估值很有吸引力,而且相比其他超大市值科技股,它可能拥有更多短期催化剂。但如果把时间周期拉得更长,情况就很难说了。股价完全可能再次回落。”
“事情变化得太快了,很难有把握地说哪家公司会成为长期赢家。”
