

①机构如何看待后续的光通信行业?
                                    ②高通与亚马逊600亿美元的定制光连接合作,是否意味着定制化芯片正加速挤占传统算力网络份额?
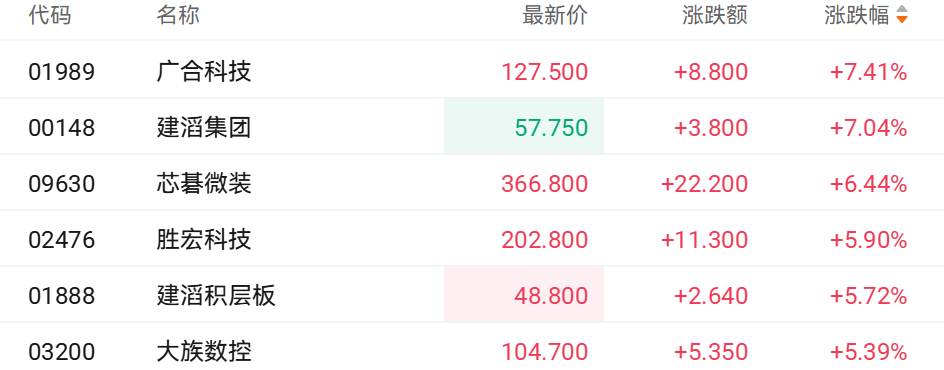
财联社9月15日讯(编辑 胡家荣)受政策利好刺激,港股印刷电路板(PCB)相关个股走强。截至发稿,广合科技(01989.HK)涨7.41%,建滔集团(00148.HK)涨7.04%,芯碁微装(09630.HK)涨6.44%,胜宏科技(02476.HK)涨5.90%。
消息方面,工业和信息化部、国家发展改革委近日联合印发的《电子信息制造业发展“十五五”规划》,明确针对消费电子重点产品的创新升级划定技术演进方向,PCB高密度集成与先进载板技术被列入重点突破环节。
其中提及个人计算机与高性能计算:聚焦突破高性能芯片,重点发展主板架构设计与印制电路板(PCB)高密度集成技术,强化先进封装与柔性显示融合应用,加速终端形态创新。
智能可穿戴与轻量设备:攻坚低功耗处理器与精密传感器,重点突破柔性电子器件与类基板印制电路板(SLP/mSAP工艺),满足手表、手环、智能戒指等设备内部极度紧凑的布线需求。
产业供需与盈利周期:花旗揭示三大边际改善
花旗在最新的中国PCB及光通信基础设施行业研报中指出,当前PCB产业链正面临显著的产能刚性约束,其中激光直接成像(LDI)与超快激光钻孔机等核心设备的交付周期已大幅拉长至24个月以上。这一供给硬约束直接导致行业绝大部分新建产能在2029年之前无法实质释放,在行业景气爬坡期,早期已锁定机台采购配额的头部厂商享有极高的先发红利。
供给趋紧的同时,产业链的成本传导机制展现出极强韧性。下游客户对涨价的承受度显著提高,非AI类传统PCB制造厂商的综合毛利率已从早期的16%至17%低谷回升至20%以上,部分高阶细分品类盈利能力已接近历史峰值。上游原材料覆铜板(CCL)在供需紧平衡支撑下,高景气价格预计将延续至2027年。
算力革命重构量价逻辑 全球AI PCB迎来千亿级空间
推动本轮PCB估值重估的最核心变量,依然是全球人工智能基础设施建设的爆发式推进。高盛在最新的行业TAM(总可寻址市场)预测中,将2026年和2027年全球AI PCB市场规模预测分别大幅上调35%和38%,预计2026至2028年行业价值规模将分别跃升至140亿美元、380亿美元和840亿美元。
高盛大幅调升预期的背后,隐藏着AI硬件层面的四大深层驱动:
出货量激增:全球主流云厂商对GPU服务器及自研ASIC AI服务器的资本开支持续加码,拉动硬件出货基数以高斜率扩张。
高多层规格跃升:为满足超高算力密度下极度严苛的信号完整性与低损耗要求,AI PCB全面向20层以上的高多层规格演进。
单机价值量重构:伴随层数增加、特种低介电覆铜板的应用以及复杂阶梯加工工艺,单台AI机柜内PCB的美元价值量呈现几何级数增长。
内部互联架构重构:在AI机柜内部短距高速互连场景下,高阶多层PCB展现出对部分昂贵传统铜缆组件的替代趋势,进一步抢占系统内部价值份额。
