

1、嘉立创(001232):①AI辅助设计正降低硬件研发门槛,有望将电子设计的用户入口将由“会画板的工程师”扩展至“有硬件创意的人”;②工程师通过公司的EDA软件完成PCB等硬件设计后在线下单,由公司自有工厂与智能元器件仓完成PCB制造、元器件配单、PCBA装联与机加工交付;③截至2026年上半年,公司EDA注册用户达736.88万个、累计设计项目5593.49万个,订单1163.94万笔,海外收入占比约21%,客户包括英伟达、苹果、特斯拉、Meta等;④开源证券吕明预计公司2026-2028年实现归母净利润22.59/36.71/58.89亿元,同比增长73.0%/62.5%/60.4%,对应PE分别为48.6/29.9/18.6倍;⑤风险提示:下游需求波动、市场竞争加剧。
2、格林达(603931):①湿电子化学品广泛应用于半导体前道晶圆制造和后道封装环节,先进封装+先进制程推动湿电子化学品使用量提升;②公司持续聚焦湿电子化学主业,在半导体领域核心产品TMAH显影液在韩国先进封装产业链客户端完成产线测试验证,其他海外客户端已开始启动批量供货;③国投证券杨雨南预计公司2026-2028年净利润分别为1.45/2.12/2.96亿元,增速分别为18.0%/46.8%/39.4%,考虑到公司在显影液行业的龙头地位和未来产品在半导体领域的拓展,首次覆盖;④风险提示:下游需求波动,行业竞争加剧等。

AI developing接棒AI coding,这家公司手握“设计工具+元器件仓+工厂”稀缺闭环,承接PCB等硬件设计生产需求
AI编程已在软件领域率先落地,而硬件领域的“AI developing”才刚刚开始。当前AI辅助设计正降低硬件研发门槛,打样需求有望持续增长。
开源证券吕明首次覆盖嘉立创,公司是国内领先的电子及机械产业一站式基础设施服务商,以PCB样板业务起家,目前已形成覆盖EDA/CAM、PCB、电子元器件、PCBA及3D打印、CNC、FA机械零部件等环节的一站式硬件研发制造服务体系。
模式上,工程师通过公司的EDA软件完成PCB等硬件设计后在线下单,由公司自有工厂与智能元器件仓完成PCB制造、元器件配单、PCBA装联与机加工交付,实现“一个概念进、一个产品出”的一站式服务。
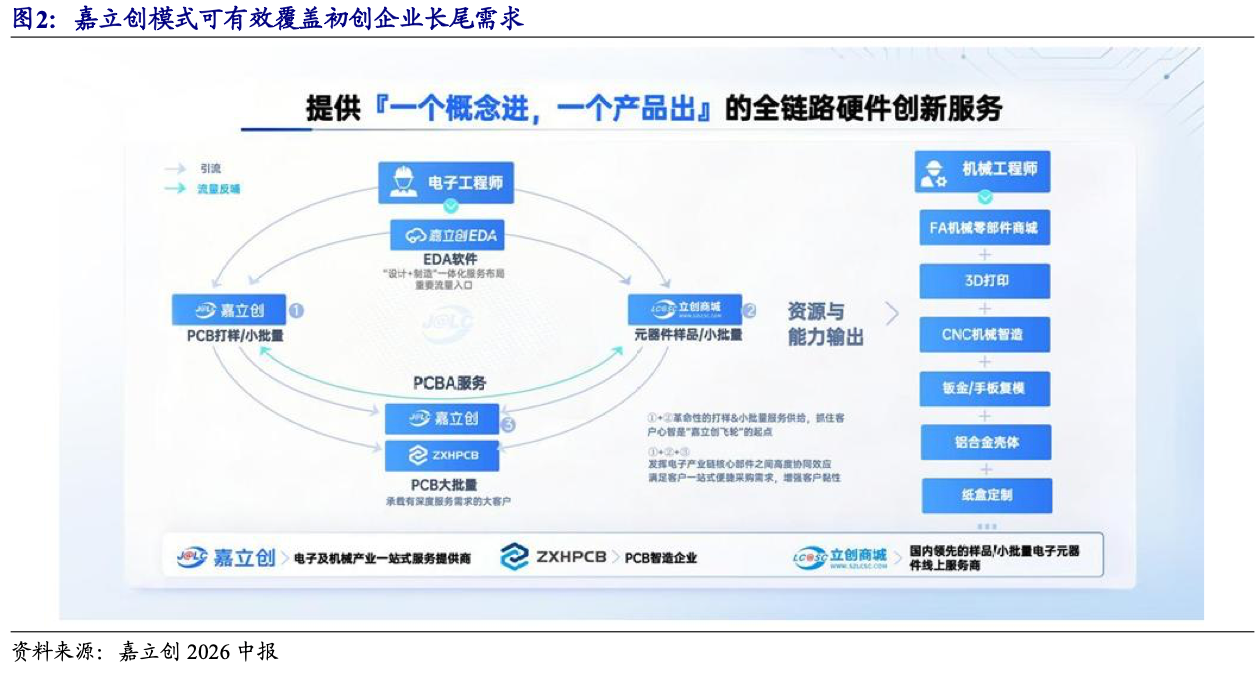
截至2026年上半年,公司EDA注册用户达736.88万个、累计设计项目5593.49万个,付费用户97.91万个、订单1163.94万笔,海外收入占比约21%,客户包括英伟达、苹果、特斯拉、Meta等。
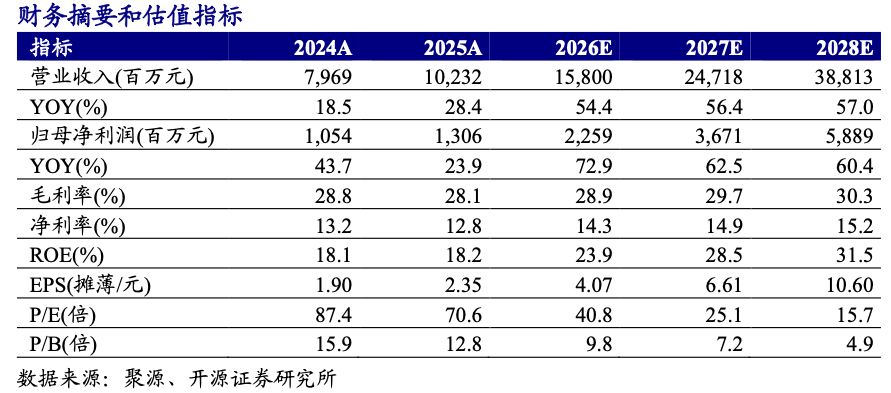
吕明预计公司2026-2028年实现归母净利润22.59/36.71/58.89亿元,同比增长73.0%/62.5%/60.4%,对应PE分别为48.6/29.9/18.6倍。
一、AI重构硬件研发入口,“软件+供应链+制造”闭环承接打样需求爆发
AI正从数字世界向物理世界延伸,有望将电子设计从“专业工具操作”转化为“自然语言/图像驱动的需求表达”,用户入口将由“会画板的工程师”扩展至“有硬件创意的人”。
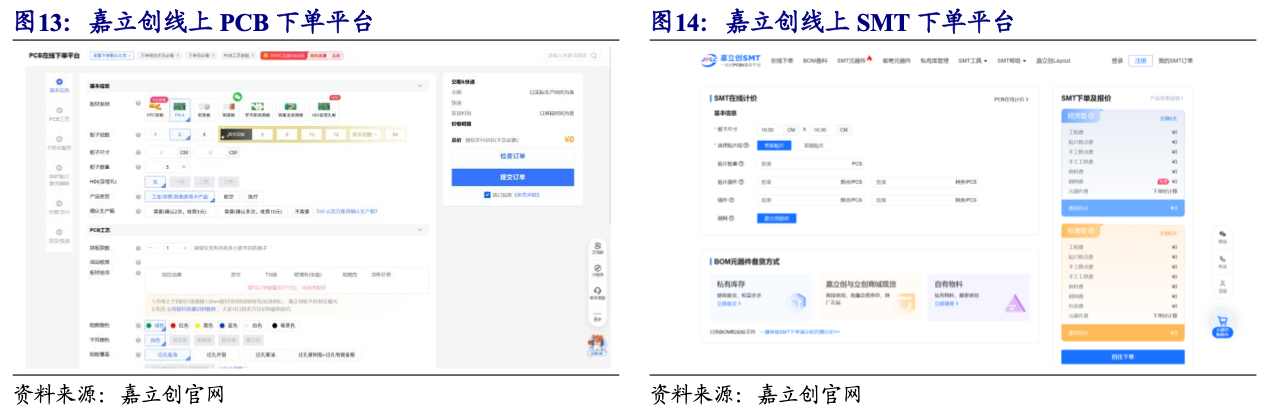
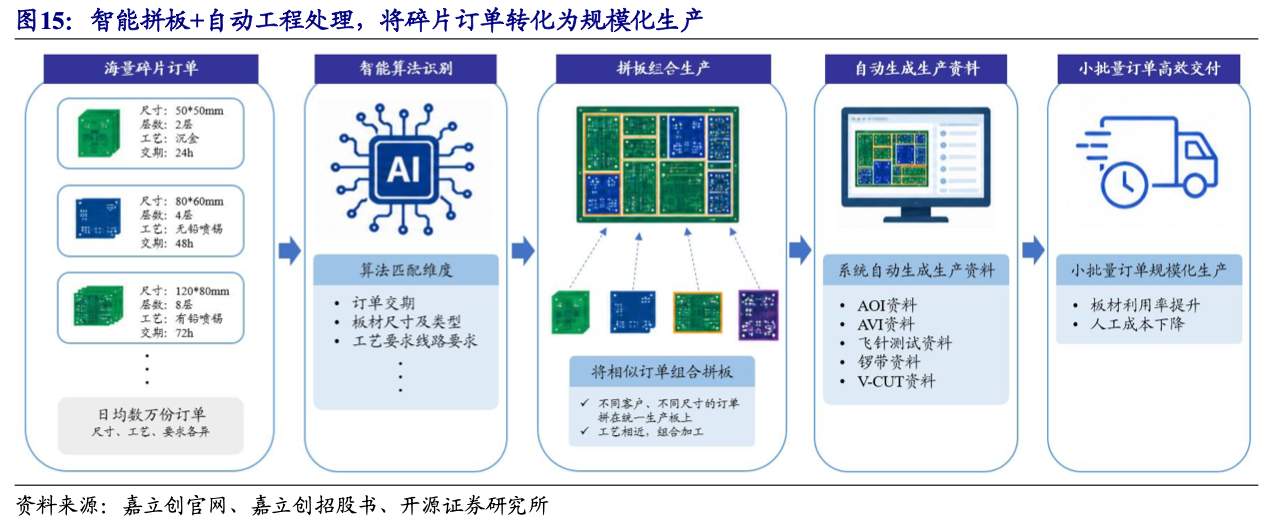
公司以免费EDA/CAM软件切入研发前端;制造端已量产64层高多层板,2025年PCB出货订单近1200万单,依托智能拼板和柔性制造体系承接碎片化订单;立创商城现货SKU达81.97万个,PCBA业务2025年订单142.04万单,最快15小时交付。
更长远看,公司持续投入EDA AI研发,AI工业软件产品有望推出并以token计费。公司过去按平米卖PCB,未来或将按token出售“硬件工程师的时间”,盈利模型与估值体系均有望重塑。
二、机械产业链高增+海外本地化,平台能力复用打开长期空间
公司布局了3D打印、CNC机械智造、钣金加工、FA机械零部件商城等业务,核心是将PCB业务验证过的数字化报价和长尾订单组织能力向机械制造复用。
2026年上半年,3D打印/CNC/FA业务收入分别同比增长65.33%/109.78%/125.18%,与电子元器件客户交叉渗透率由11.27%提升至12.47%。
海外方面,公司已布局180多个国家、全球用户超950万,正推进首个海外生产基地落地,优先布局3D打印和CNC业务,有望缩短服务半径、提升响应效率。

这家半导体材料公司受益于国内先进封装+先进制程带来扩张潮,核心产品已经开始批量供货
国投证券杨雨南最新跟踪覆盖国产显影液龙头格林达,公司深耕湿电子化学品20余载,当前先进封装+晶圆制造升级,公司有望迎来历史性国产替代机遇。
公司持续聚焦湿电子化学主业,功能湿电子化学品主要包括显影液、蚀刻液、稀释液和清洗液。
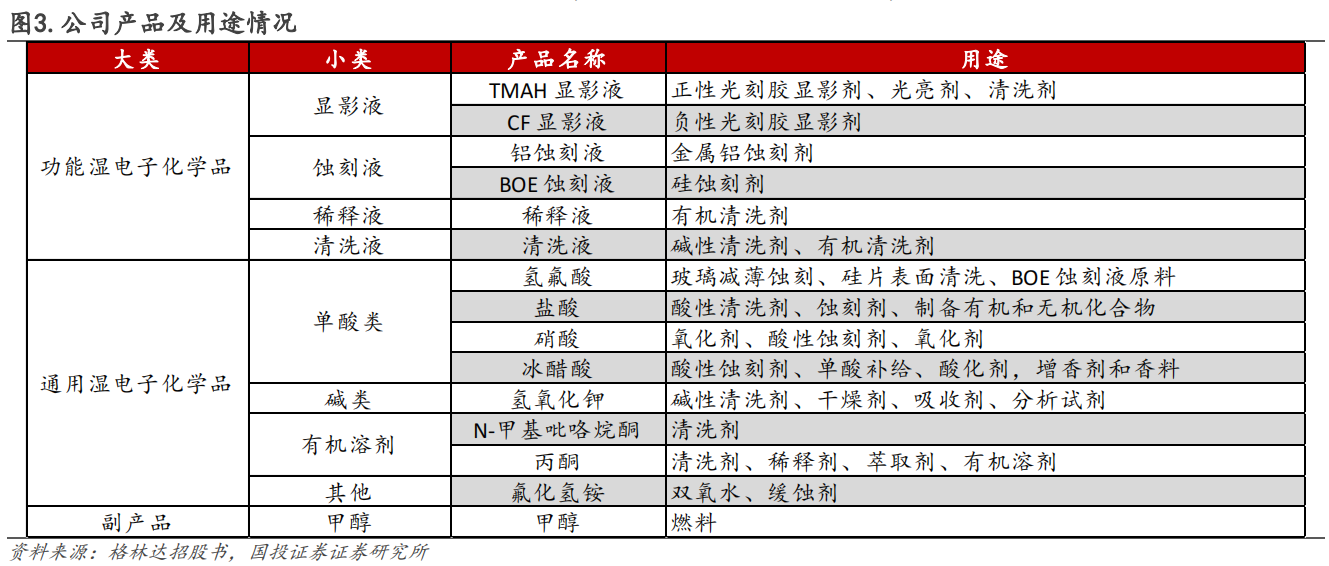
在半导体领域,公司核心产品TMAH显影液相关技术指标已达到SEMIG5标准要求,半导体用显影液和稀释液已在半导体功率器件企业形成稳定量供,同时公司加速推进先进封装产业链产品的布局,目前TMAH系列产品在韩国先进封装产业链客户端完成产线测试验证,进入供应商体系进行体系认证,其他海外客户端已开始启动批量供货,伴随下游需求释放有望进入发展快车道。
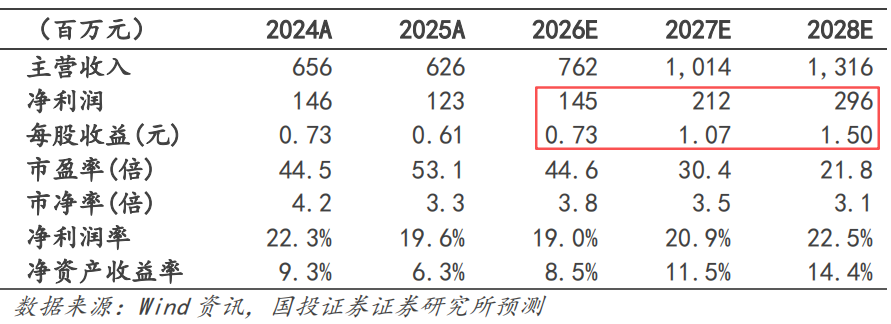
杨雨南预计公司2026-2028年净利润分别为1.45/2.12/2.96亿元,增速分别为18.0%/46.8%/39.4%。考虑到公司在显影液行业的龙头地位和未来产品在半导体领域的拓展,首次覆盖。
一、先进封装+晶圆制造升级,推动湿电子化学品需求释放
湿电子化学品广泛应用于半导体前道晶圆制造和后道封装环节,先进封装+先进制程推动湿电子化学品使用量提升。公司加速推进先进封装产业链产品的布局,目前TMAH系列产品在韩国先进封装产业链客户端完成产线测试验证。
二、国半导体扩产+先进制程驱动,TMAH显影液迎来快速发展期
我国已成为全球TMAH显影液的最大消费国,同时也是缺口最大的市场。2025年国内TMAH显影液市场规模已接近30亿元人民币,需求量达1.8万吨;预计2030年国内市场规模将突破60亿元,需求量达3.2万吨,CAGR超过14%。