

①丹麦经济学家Henrik Zeberg警告,美国两极分化经济与AI泡沫正埋下经济崩溃隐患,预测纳指2026年底或先涨至39000点,随后暴跌至10600点;
                                    ②其预测基于研究20年的商业周期模型,该模型曾准确预测2020年衰退、排除2022年衰退风险;
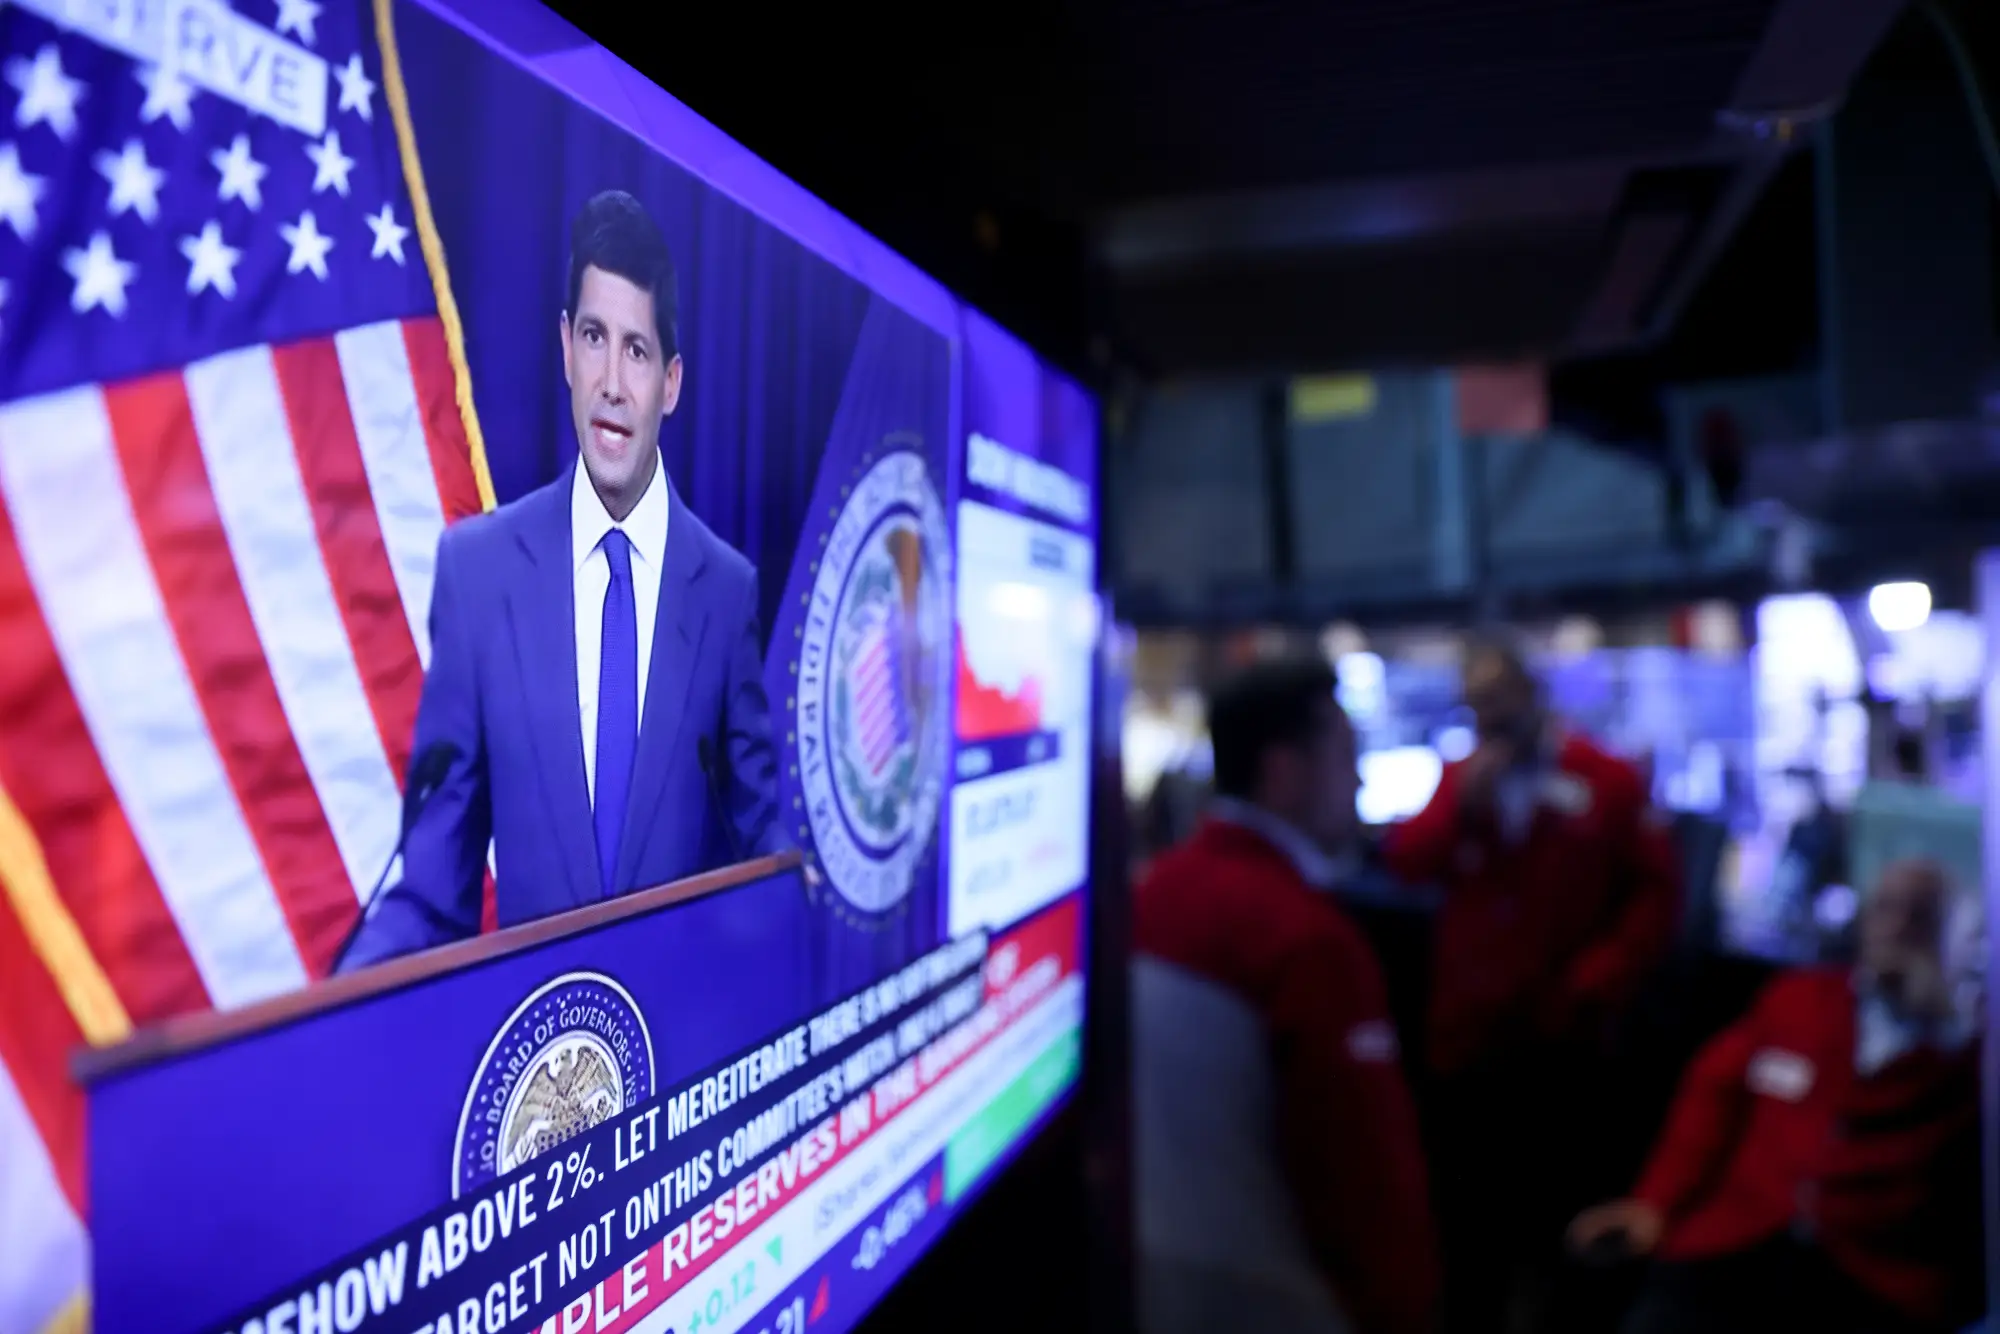
财联社9月14日讯(编辑 卞纯)在上周五超预期的美国CPI报告出炉后,交易员普遍预计,美联储将在本周议息会议上开启加息,这也是三年多来首次加息。
倘若此次预期中的加息落地,美股后续行情将如何演绎?这是投资者眼下的关注焦点之一。
历史上多轮加息周期为当下的市场提供了参考。从历史经验来看(当然历史并不能保证未来),美股可能会先走弱,随后再回升。
LPL Financial首席股票策略师Jeff Buchbinder近日在一份报告中指出,自1994年以来的六轮加息周期中,加息启动后的前四个月,标普500指数的平均回报为负。
这意味着,一旦美联储加息靴子落地,美股到明年初都将呈现疲软态势。
截至上周五收盘,美国基准股指标普500指数今年已累计上涨近12%。强劲的企业盈利以及颇具韧性的经济为美股多头提供了有力支撑。
LPL的数据显示,若拉长时间维度,标普500指数的表现会逐步向好:加息周期启动后的 12 个月,该指数平均收益率接近7%,收益率中位数约为11%。(采用中位数统计,可剔除1997年3月开启加息后指数大涨超40%这一极端值带来的干扰。)
“加息通常不会终结牛市。但当加息与经济衰退风险上升同时出现时,情况就另当别论了。就目前而言,各方评估认为衰退风险较低。”Buchbinder写道。
不过,加息启动后的一年内,股市也并非总是上涨。上一轮加息周期启动后的12个月,股市就是下跌的,而那轮加息恰好与新冠疫情尾声重合。
上周五公布的数据显示,美国8月核心CPI高于市场预期。数据出炉后,市场定价显示美联储9月加息概率约为90%。在此背景下,高盛、摩根大通相继调整对美联储利率路径的预测,预测美联储9月将加息。
如果本周三美联储实施加息,这将是自2023年7月以来的首次加息——当时美联储将利率上调至5.25%至5.50%的区间。
目前美国联邦基金利率处于3.50%至3.75%的水平,根据芝加哥商品交易所(CME Group)的FedWatch工具,期货交易员目前认为本周加息25个基点的概率高达86%。
华尔街热议
投资者往往害怕加息,但多位华尔街专业人士表示,如果美联储今年加息,投资者不必过于担心。
高盛FICC与股票业务跨资产销售主管Jonathan Shugar上周五在一场播客节目中表示,加息未必会阻止美股继续走高。他解释称,美股公司二季度盈利增长强劲,且当前估值接近十年均值,并不算高估。
Sterling Capital Management的客户投资组合经理Whitney Stewart表示,市场的一个积极因素是,超大规模云服务商在AI领域的大规模支出仍在推动超额收益增长。
Stewart指出,标普500成分股2027年的盈利增长预期将达到两位数。如果AI支出前景保持不变,就足以抵消加息带来的任何乐观情绪降温。
股市的另一个利好因素是,尽管通胀仍具粘性,但似乎正在放缓。通胀率已从5月份4.2%的峰值回落。这应该能让美联储采取较为缓慢的行动,而数据显示,加息节奏对于股市表现至关重要,因为较慢的节奏能给投资者更多时间来消化政策变动。
嘉信理财宏观研究与策略主管Kevin Gordon上周四在一份客户报告中指出,当美联储启动缓慢的紧缩周期时,标普500指数在接下来的一年中平均上涨10.5%。而当紧缩周期快速推进时,股市在接下来的12个月中平均下跌3.6%。
加息次数同样很关键。2022年,美联储为应对突破9%的通胀频繁加息,当时一系列加息在短短几个月内将联邦基金利率从近零水平推高至5%以上,导致当年标普500指数下跌了20%。
而这一次,美联储不太可能需要像当时那样,因此股市即便出现回调,幅度也不会像当时那么剧烈。
“美联储目前只是在处理通胀最后那一点残余问题,”Glenmede投资策略副总裁Mike Reynolds说道。他表示,加息后股市确实可能重新定价,但他认为,“如果美联储最终决定加息,我的基本判断是,不会出现类似2022年那种大幅且持续的下跌。”
