

①市场对AI安全风险的担忧升温,美股盘前芯片股普遍走低;
                                    ②OpenAI总裁布罗克曼表示,AI“减速”应聚焦前沿模型;
                                    ③Anthropic据悉有望连续第二个季度实现盈利。
财联社9月14日讯(编辑 潇湘)最新事态发展表明,全球日益减少的钨供应正引发着更为激烈的竞争……
从国防军工、半导体制造,到AI算力数据中心建设及电网升级,钨作为不可替代的原材料,构成了现代高精尖产业的绝对底层逻辑。半导体、人工智能芯片和航空航天部件都使用这种金属。甚至武器也用到它,有些武器会喷射钨碎片以最大限度地造成杀伤。
而自从上月美国特朗普政府对钨废料及电池碎料的出口禁令正式生效以来,不少行业人士注意到,在过去几周更多国家将对这一关键矿产的投资和贸易保护推向了新高度。
英国国家财富基金已于8月下旬宣布,将投资最高7100万英镑予矿业公司Tungsten West,协助重启位于英格兰西南部德文郡、邻近普利茅斯的Hemerdon钨锡矿。投资包括3600万英镑股权资金及最高3500万英镑贷款,主要用于矿场重建、设备试运转及矿物加工等支出,目标于2027年第一季逐步提升至全面生产规模。
而据当地媒体上周报道,津巴布韦目前则已暂停了锑和钨所有形式的出口。此举是津巴布韦关键矿产政策收紧的延伸。早在2026年5月,该国矿业部长已将锑和钨列为关键矿产,禁止未经加工或未受益的矿产出口。
此外,越南工贸部近期也提议,钨应从当前时期允许出口的矿产清单中剔除,但未详细说明“当前时期”的具体时长。该提议是越南政府关于战略性和关键矿产出口及加工的决定草案的一部分。该部澄清称,该决定并非永久性“禁令”,未来可能会有调整。
行业人士指出,这一系列举措预示着资源民族主义正全面抬头,全球可交付钨正变得更加难以获取。
此前,根据美国商务部上月上旬颁布的指令,禁止出口的产品包括钨废料以及所谓的“黑粉”。此举是对特朗普此前一项行政令的贯彻落地,该行政令授权联邦机构严控含有可回收关键矿产的废料流向海外。除非企业能提出确凿证据,证明禁令造成了“不当困境”或“不可逆转的损害”,否则一律不予豁免。
值得注意的是,在上周举行的杰富瑞工业会议上,美国大型工业工具分销商MSC Industrial高管Martina McIsaac已发出警示:钨供应冲击正在波及公司的供应链体系,并持续推高工业工具的生产成本。
McIsaac表示,“供应链受到的冲击远未结束”,钨资源的供应告急在未来很长一段时间内仍将是令人棘手的核心难题。
Katusa Research最新报告显示,去年中国钨矿产量约占全球总产量的79%,即全球约8.5万吨钨矿产量中,中国贡献了约6.7万吨。而美国自2015年以来便无任何商业性钨矿产出。
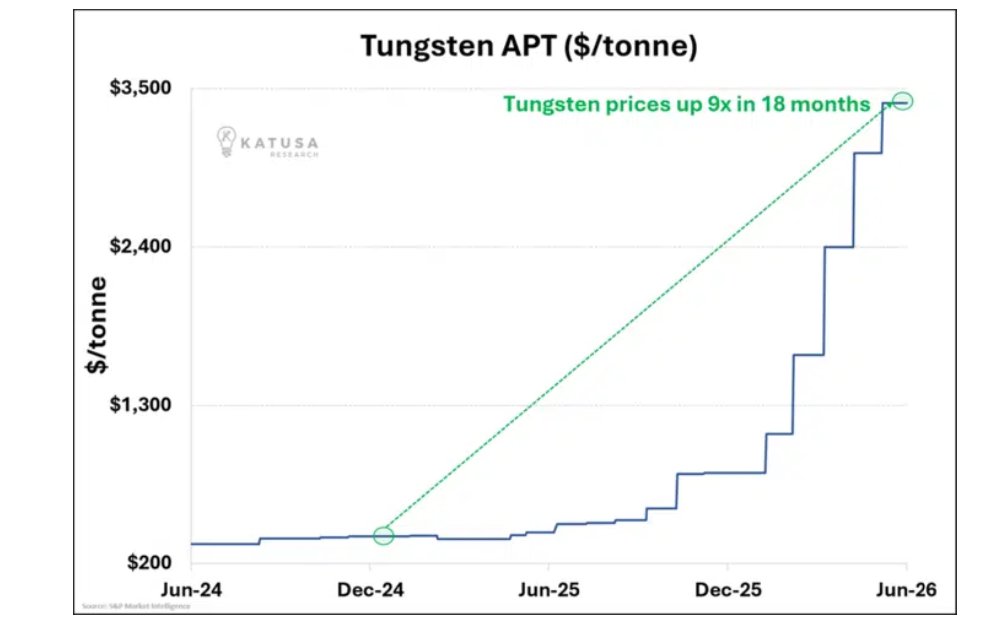
目前,鹿特丹市场上作为钨产业链核心中间产品的仲钨酸铵(APT)价格,已在短短18个月内翻了九倍。
而在全球尤其是西方对可交付钨的需求愈发迫切之际,钨矿商Almonty的地位似乎也正愈发凸显,该公司已成为西方世界最大且唯一一家总部位于北美的“无冲突”钨生产商。Almonty于6月开始在韩国南部的桑东钨矿选厂进行矿石加工,标志着其向可扩展的钨矿石生产转型,到2027年,其处理量有望增至120万吨钨矿石。
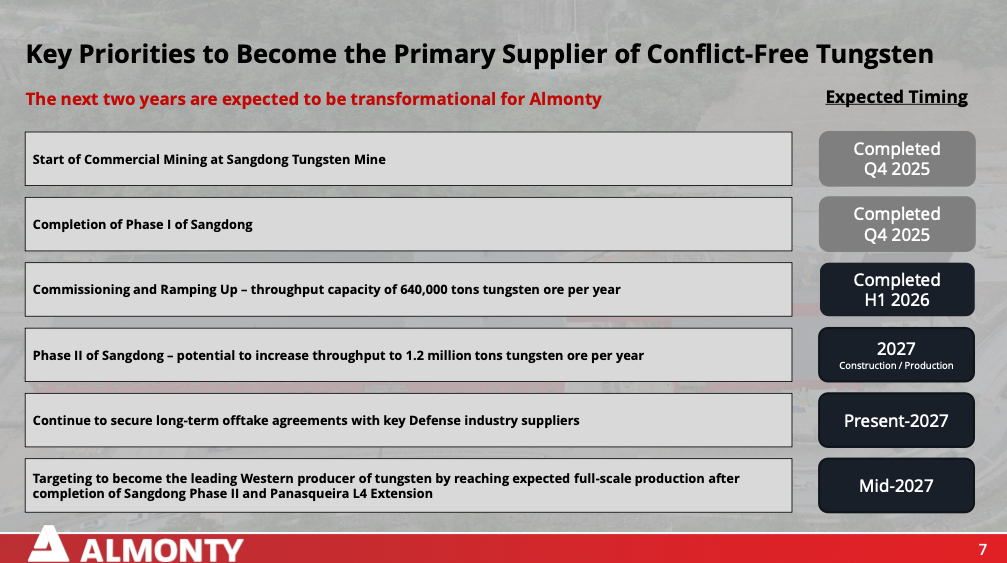
Almonty在最新发布的演示文稿中表示,随着桑东矿区二期扩建以及葡萄牙帕纳斯凯拉运营矿区的扩建,该公司正成为西方领先的钨生产商。Almonty正通过计划在韩国建设一座氧化钨工厂来把握这一高附加值加工机遇,该工厂初期年产能为4,000吨,随后将扩产至6,000吨。
无论如何,全球关键矿产博弈的全面升级,标志着供给侧决定权的进一步向资源国倾斜。从欧美对战略废料的出口管制,到资源富集国相续关上粗矿出口的大门,西方重构“去风险”供应链的尝试不仅面临建厂成本高企与周期漫长的双重挤压,也陷入于“技术有余、资源不足”的根本困境。
在替代品短期内难以实现商业化突破的背景下,钨资源高壁垒、高集中的属性将持续放大其战略溢价。未来数年内,围绕这颗“工业牙齿”的战术性争夺,或将深刻重塑全球高精尖制造业的竞争格局与产业链版图。
